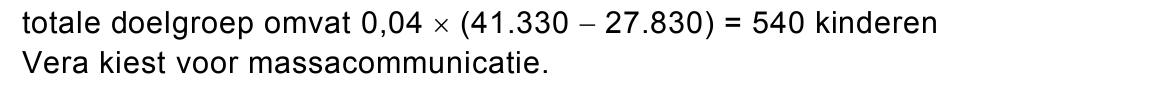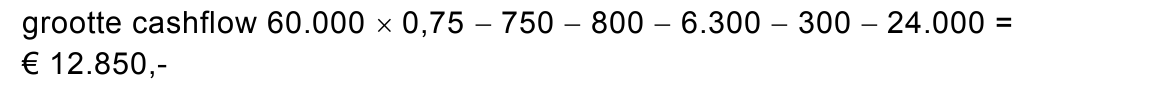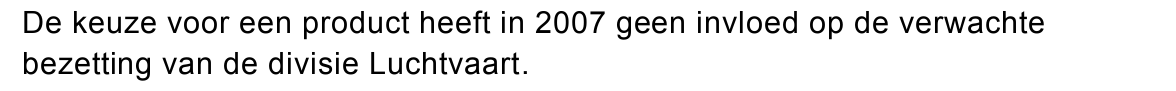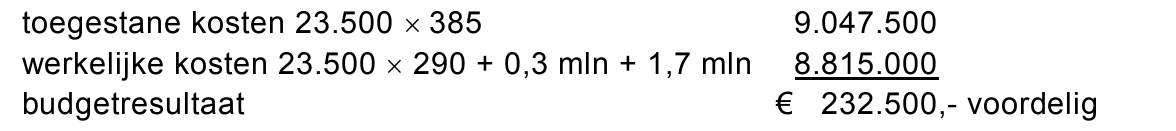opgave 1Opgave 1
Bedrijven komen met ‘gezond-logo’ voor voeding
Van onze verslaggever Broer Scholtens
AMSTERDAM - Drie bedrijven introduceren dinsdag een gezond-logo voor
voedingsmiddelen, het ‘ik kies bewust’-logo. Het lichtblauwe merkteken geeft aan dat er
in het product niet te veel ongezonde ingrediënten zitten zoals verzadigde vetten, suiker
en zout. Unilever, Campina en Friesland Foods komen binnenkort met de eerste
producten.
Fabrikanten overspoelen de consument met voedingsmiddelen die goed zouden zijn
voor de gezondheid of overgewicht voorkomen. Het ‘ik kies bewust’-logo moet helpen bij
het kopen van producten. De initiatiefnemers zullen hun logo vandaag aanbieden aan
minister Hoogervorst van Volksgezondheid.
Een commissie van voedingsdeskundigen beoordeelt of een product in aanmerking
komt voor het logo. Dat gebeurt in eerste instantie op basis van aanwezig verzadigd vet,
transvet, zout en suiker.
Onder auspiciën van de Federatie Nederlandse Levensmiddelen Industrie (FNLI) is de
afgelopen maanden vergeefs geprobeerd richtlijnen voor een ‘gezond-logo’ te
ontwikkelen. Niet alle aangesloten bedrijfstakken wilden zich voegen aan opgestelde
criteria.
De Consumentenbond, het Voedingscentrum en onafhankelijke
voedingswetenschappers reageren positief. Het logo zou wel uit moeten gaan van de
Richtlijnen Goede Voeding van de Gezondheidsraad, zegt voedingshoogleraar Frans
Kok van Wageningen Universiteit. Nu zijn er nog ‘te ruime internationale richtlijnen’.
uit: de Volkskrant, 23 mei 2006
11pTot welk marketinginstrument rekent men het voeren van het ‘gezond-logo’?
Niet alle aangesloten bedrijfstakken willen zich voegen naar de criteria die door
de Federatie Nederlandse Levensmiddelen Industrie (FNLI) aan het
‘gezond-logo’ zijn gesteld.
21pGeef een reden waarom internationale ondernemingen problemen hebben met
de voorwaarden die de Federatie Nederlandse Levensmiddelen Industrie aan
het ‘gezond-logo’ heeft gesteld.
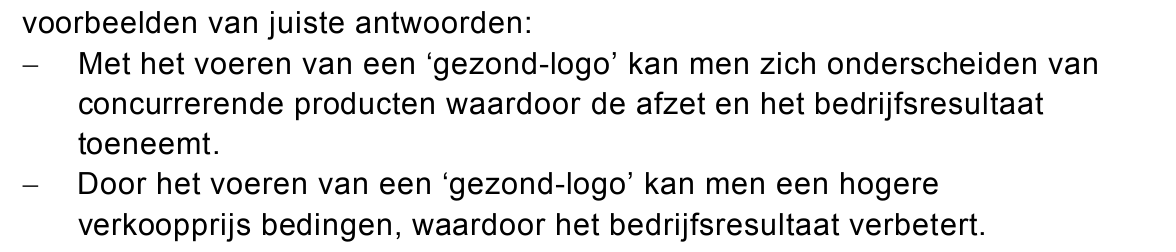
31pLeg uit dat het voeren van een erkend ‘gezond-logo’ kan bijdragen tot een beter
bedrijfsresultaat.
opgave 2Opgave 2
Bij deze opgave horen vijf informatiebronnen, de informatiebronnen 1 tot en
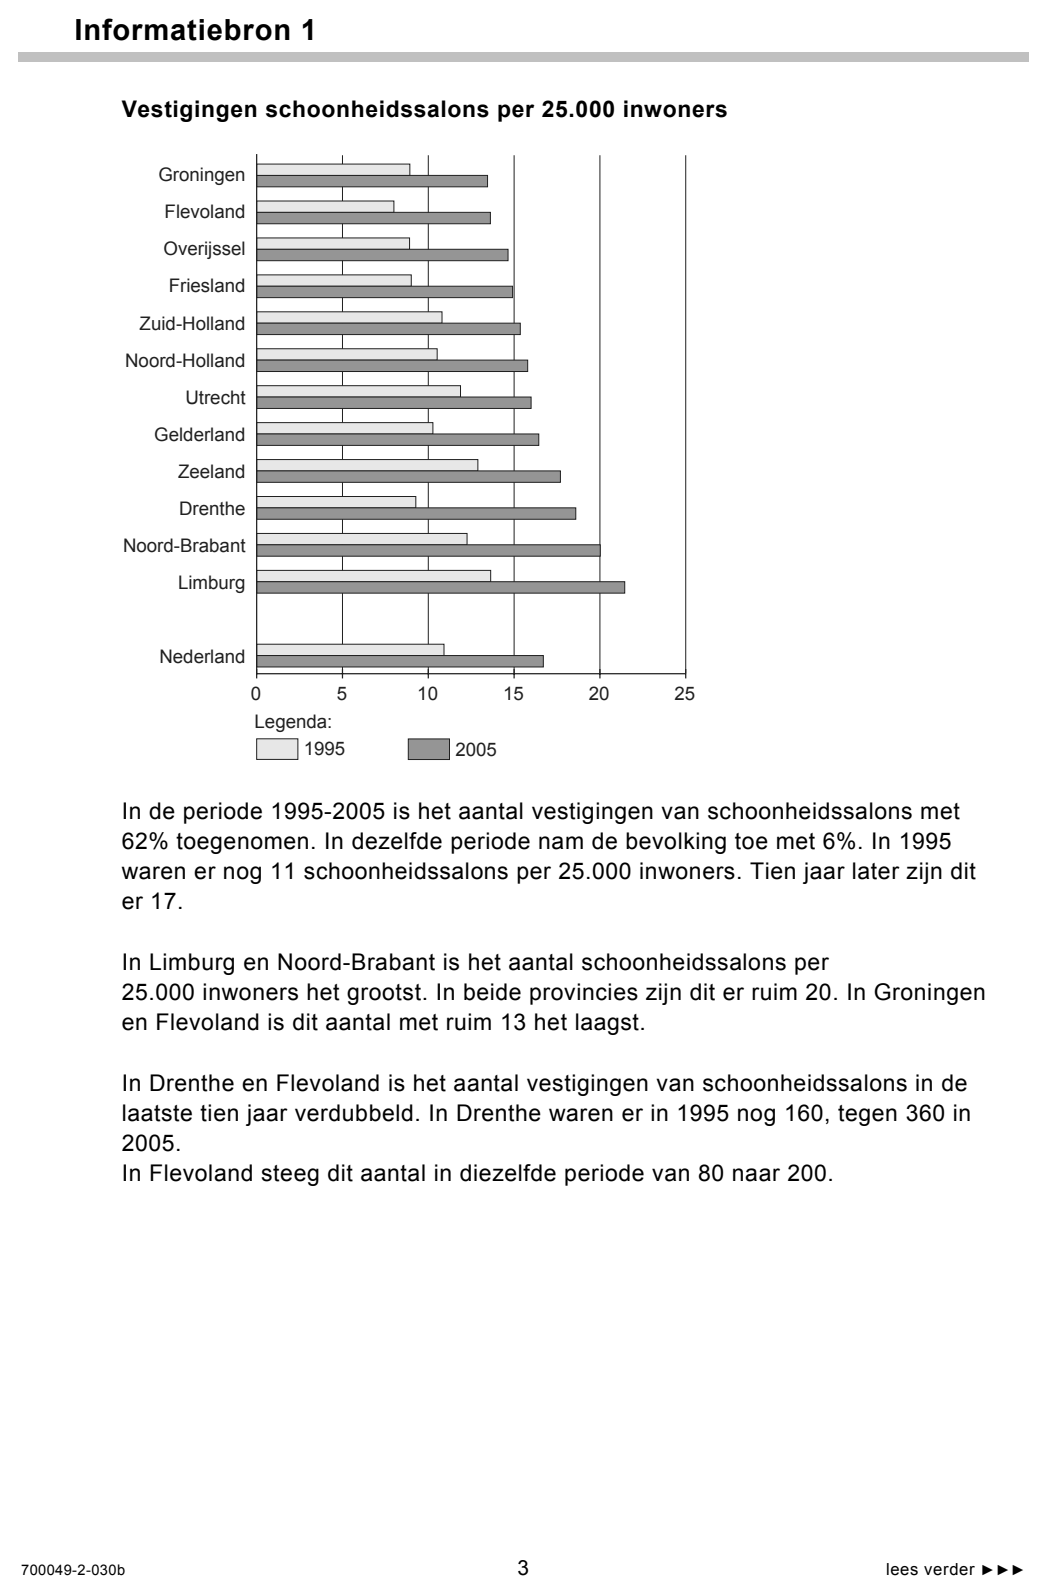
met 5. Informatiebron 1 gaat over het aantal vestigingen van schoonheidssalons
per 25.000 inwoners in 2005 en in 1995. In informatiebron 2 zijn enkele
gedeelten uit het ondernemingsplan van Beausage opgenomen.
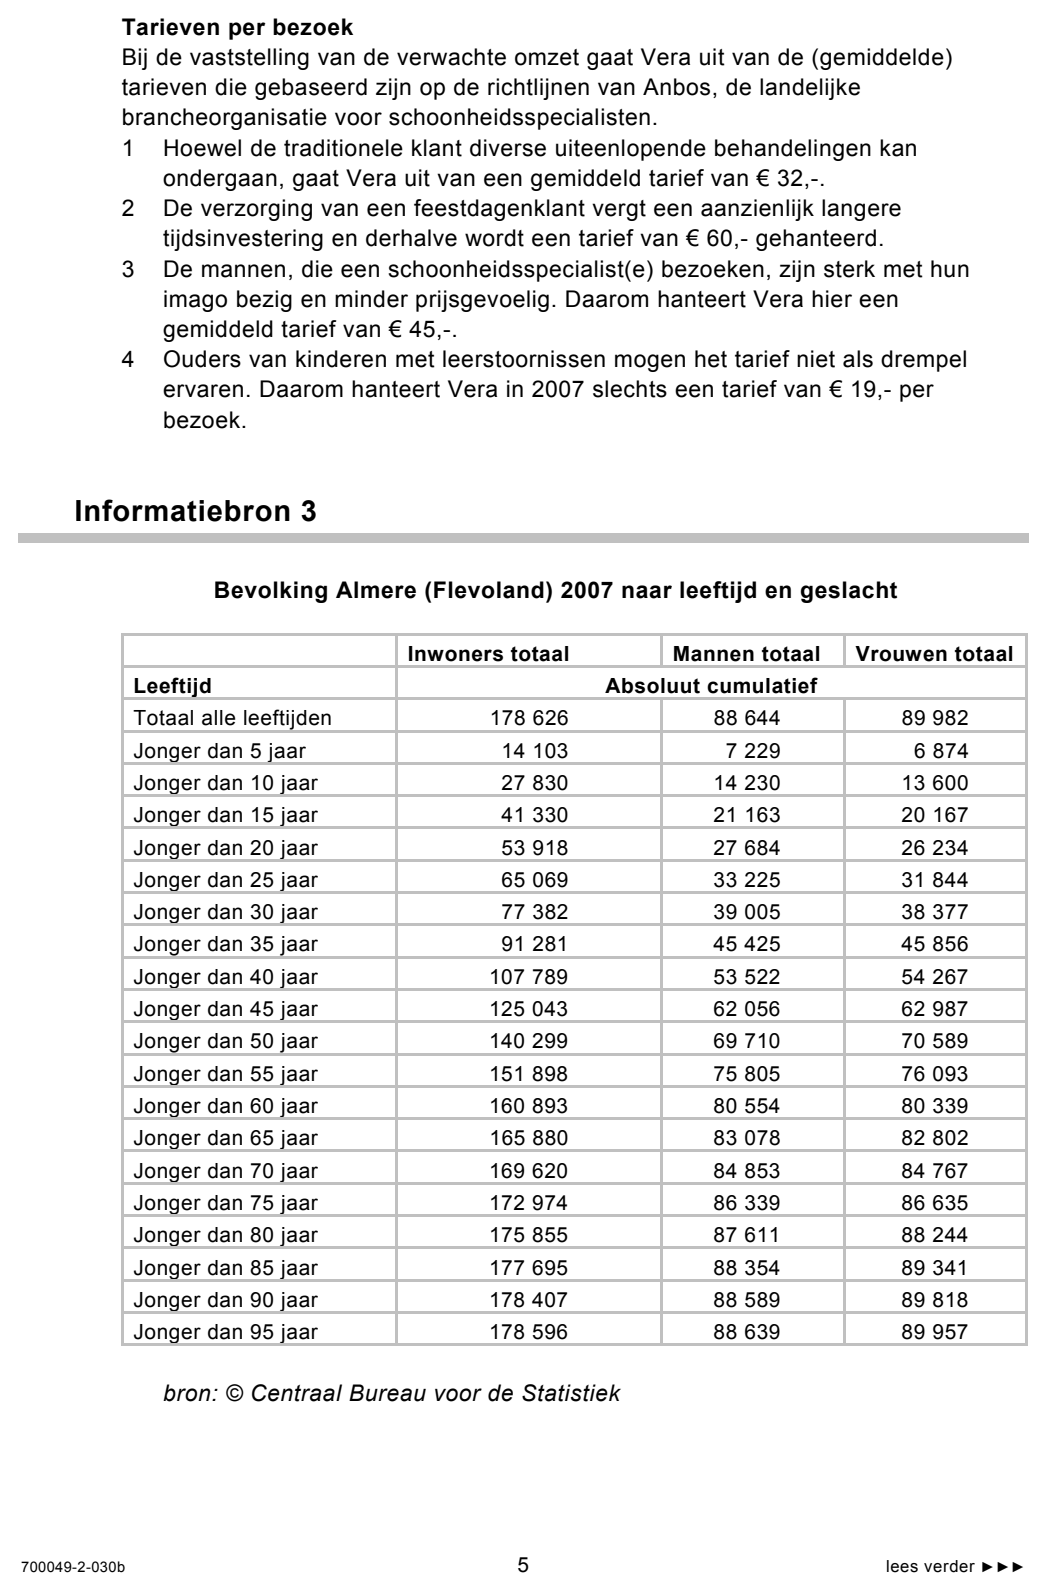
Informatiebron 3 gaat over de bevolkingsopbouw van Almere. Informatiebron 4
gaat over de Baro Opstartlening. In informatiebron 5 zijn balansgegevens per
1 januari 2007 en de gegevens in verband met de resultatenbegroting over 2007
van Beausage opgenomen.
In deze opgave blijven de belastingen buiten beschouwing.
Vera Damen is gediplomeerd schoonheidsspecialiste en heeft zich daarnaast in
de afgelopen jaren bekwaamd in ontspanningsmassages.
Vera wil zich per 1 januari 2007 als zelfstandig schoonheidsspecialiste in de
groeigemeente Almere (Flevoland) vestigen onder de naam Beausage. Een
leegstaand winkelpand aan de drukke Korte Promenade, dat te huur is, lijkt haar
een ideale locatie om zich te vestigen.
In informatiebron 1 is een gedeelte van een recent onderzoek naar
schoonheidssalons van het CBS opgenomen. Op basis van dit onderzoek meent
Vera dat Flevoland prima groeikansen biedt voor schoonheidssalons.
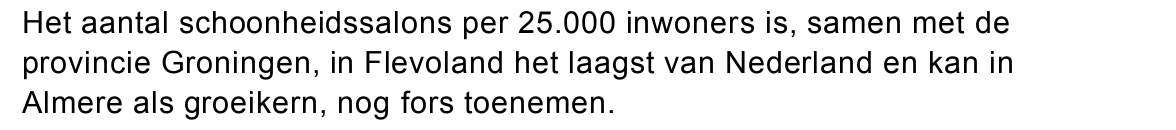
41pNoem, op basis van het onderzoek uit informatiebron 1, de reden waarom
Almere prima groeikansen biedt voor schoonheidssalons.
Voor de financiering van haar schoonheidssalon heeft Vera informatie
aangevraagd bij de Barobank. Voor startende ondernemingen biedt de
Barobank, naast een rekening-courantkrediet, de mogelijkheid van een
Opstartlening. De aanvraag van deze lening dient vergezeld te gaan van het
ondernemingsplan. Een gedeelte van het ondernemingsplan van Beausage is
opgenomen in informatiebron 2.
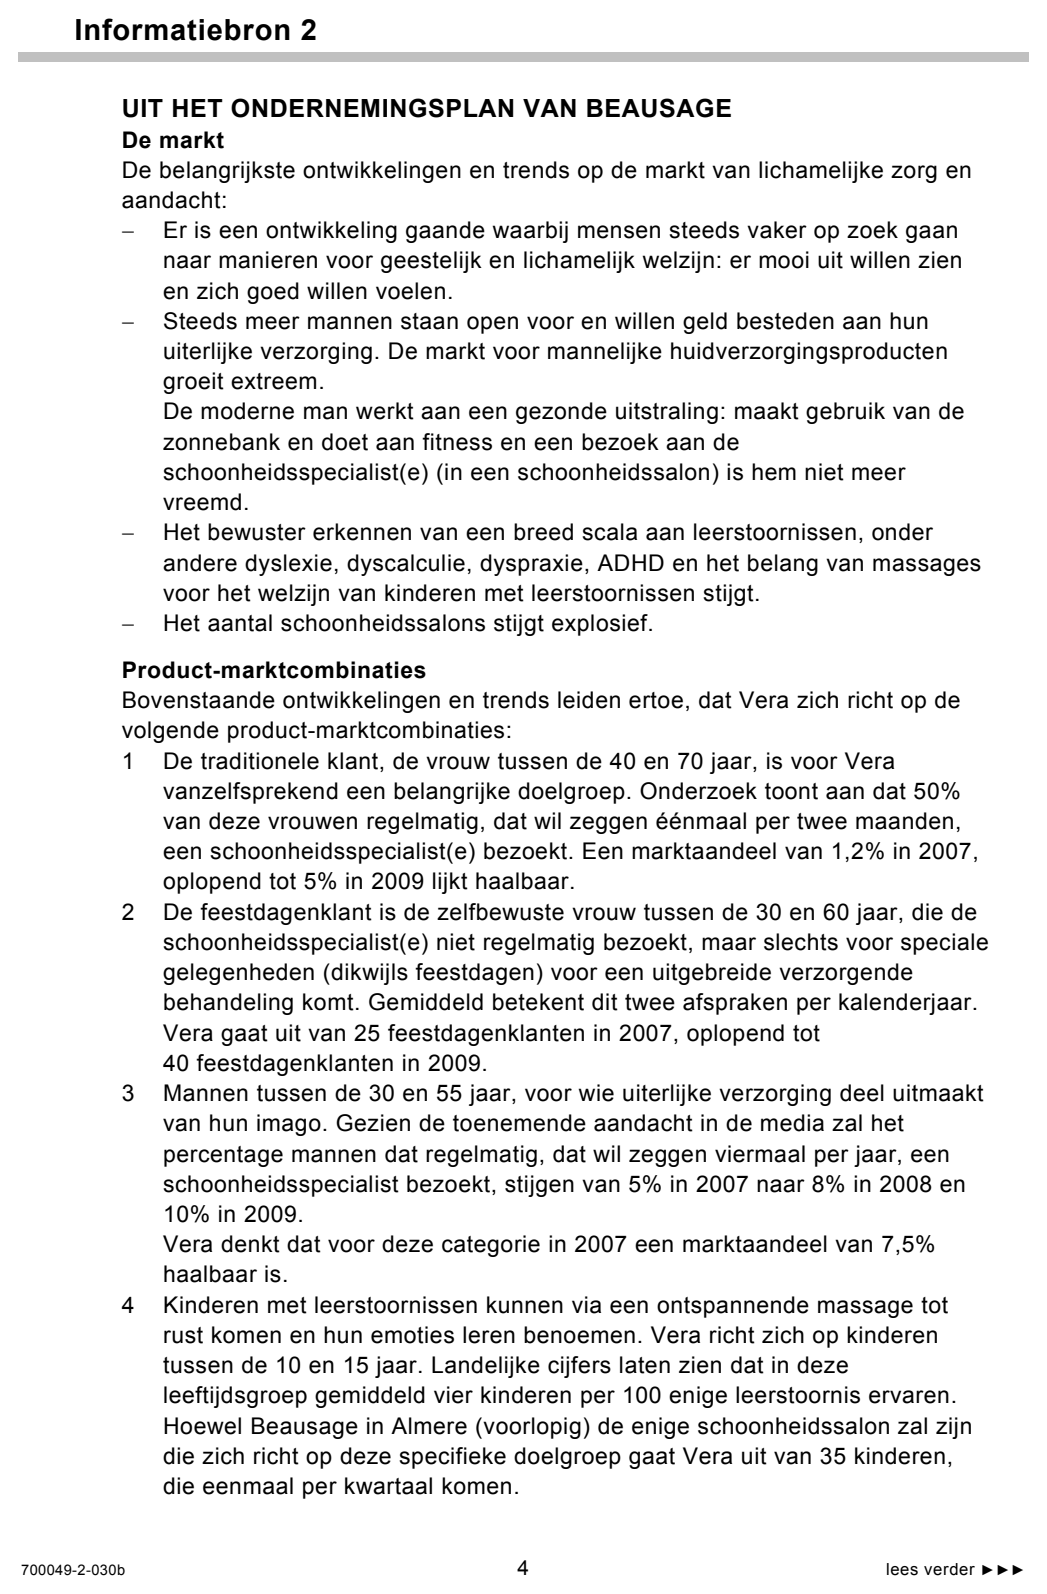
In dit plan zijn enkele belangrijke trends en ontwikkelingen op de relevante
markt genoemd.
51pGeef, op basis van informatiebron 2, een voorbeeld van een voor Vera
niet-beïnvloedbare omgevingsfactor.
Vera gaat ervan uit dat haar klanten uitsluitend uit de gemeente Almere komen.
In haar promotiebeleid kiest Vera voor massacommunicatie. Alleen als de
doelgroep kleiner is dan 500 personen zal Vera uit kostenoverwegingen kiezen
voor persoonlijke communicatie.
Voor de doelgroep ‘kinderen met leerstoornissen’ (zie informatiebron 2) moet
Vera nagaan of zij voor massacommunicatie of voor persoonlijke communicatie
moet kiezen.
62pBereken met behulp van de informatiebronnen 2 en 3 of Vera voor deze
doelgroep, uit kostenoverwegingen moet kiezen voor persoonlijke communicatie.
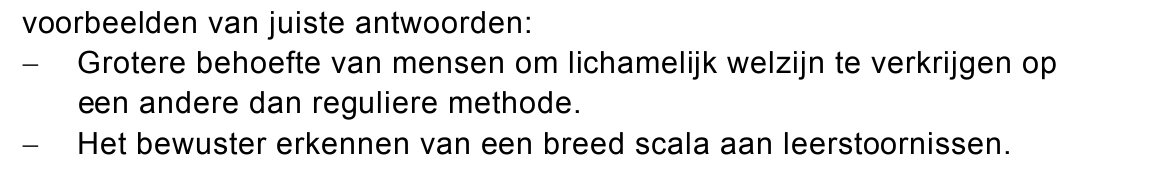
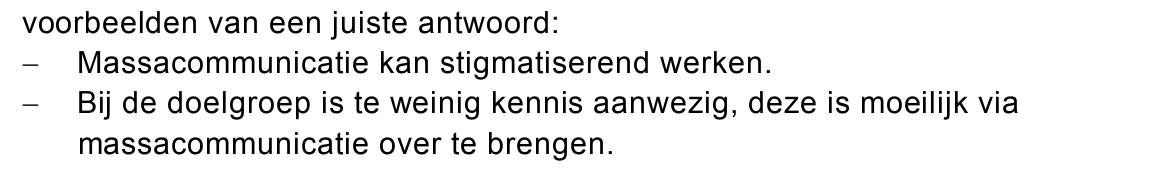
71pNoem voor Vera een andere reden dan kostenoverwegingen om voor de
doelgroep ‘kinderen met leerstoornissen’ te kiezen voor persoonlijke
communicatie en niet voor massacommunicatie.
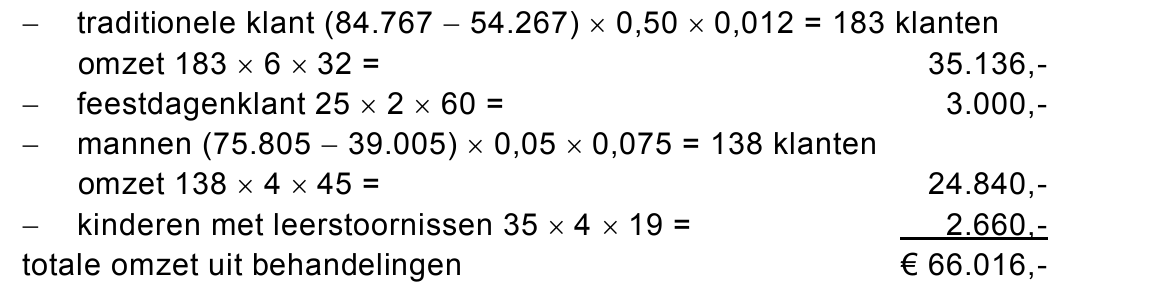
84pBereken voor Vera, aan de hand van de informatiebronnen 2 en 3, de begrote
omzet uit behandelingen in 2007 (het eerste jaar voor Beausage).
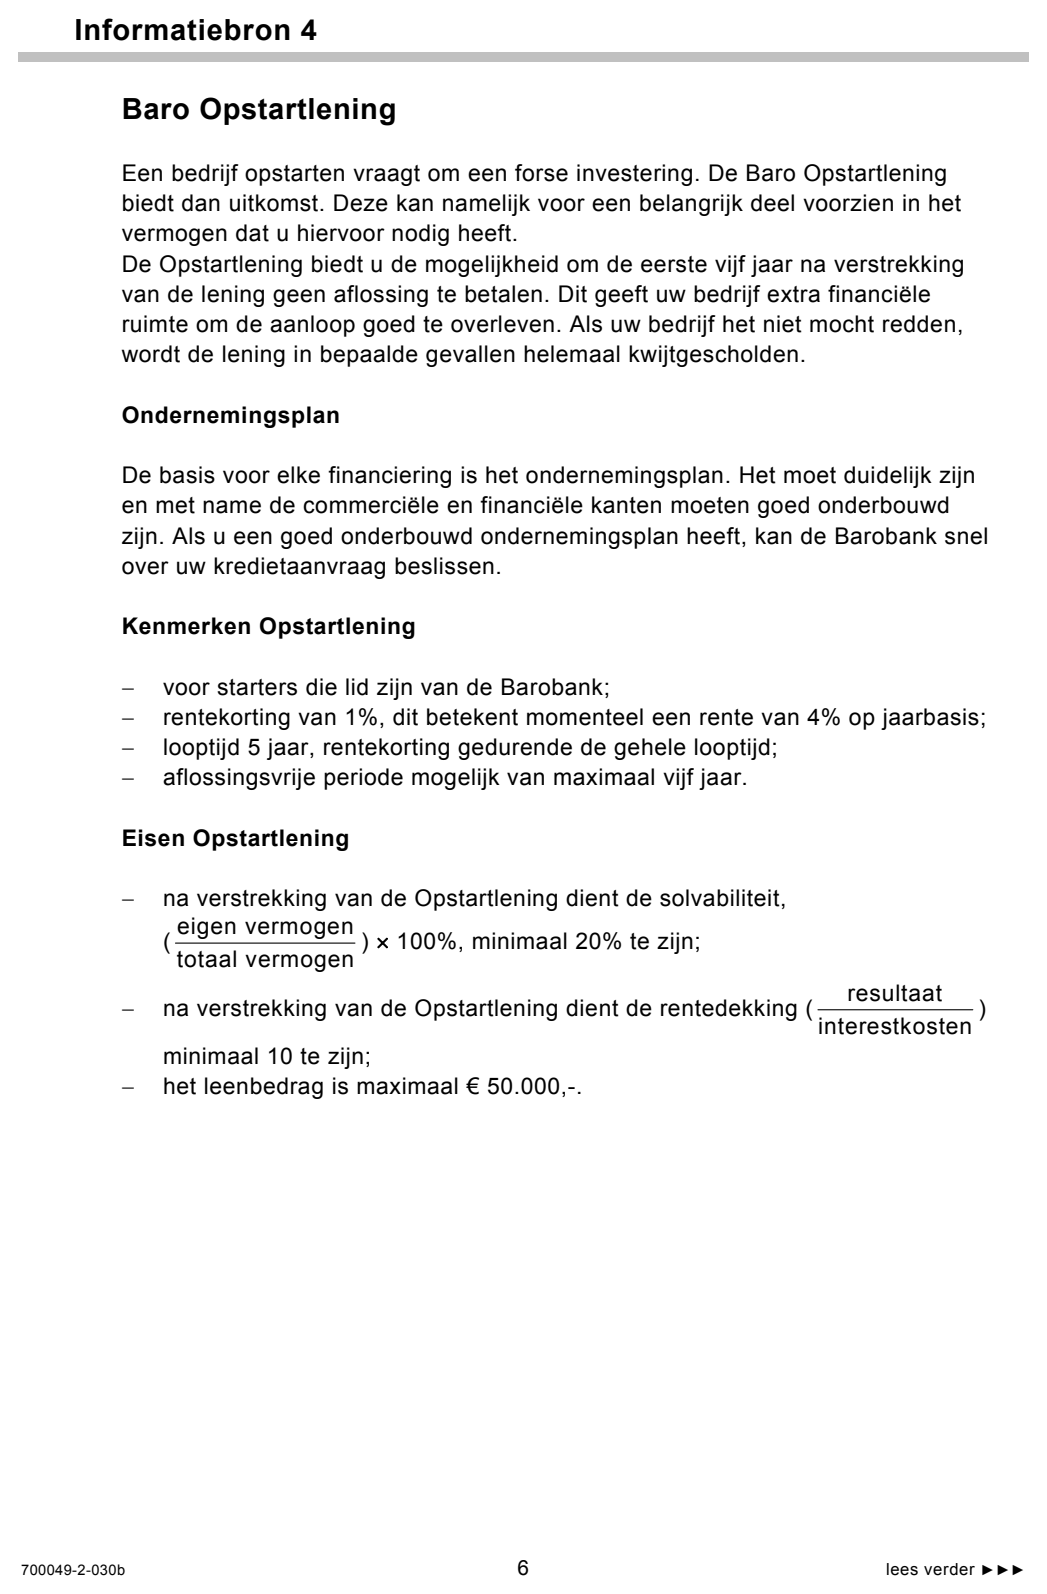
De eisen, die de Barobank bij verstrekking van de Opstartlening stelt (zie
informatiebron 4), hebben onder andere betrekking op solvabiliteit én
rentedekking.
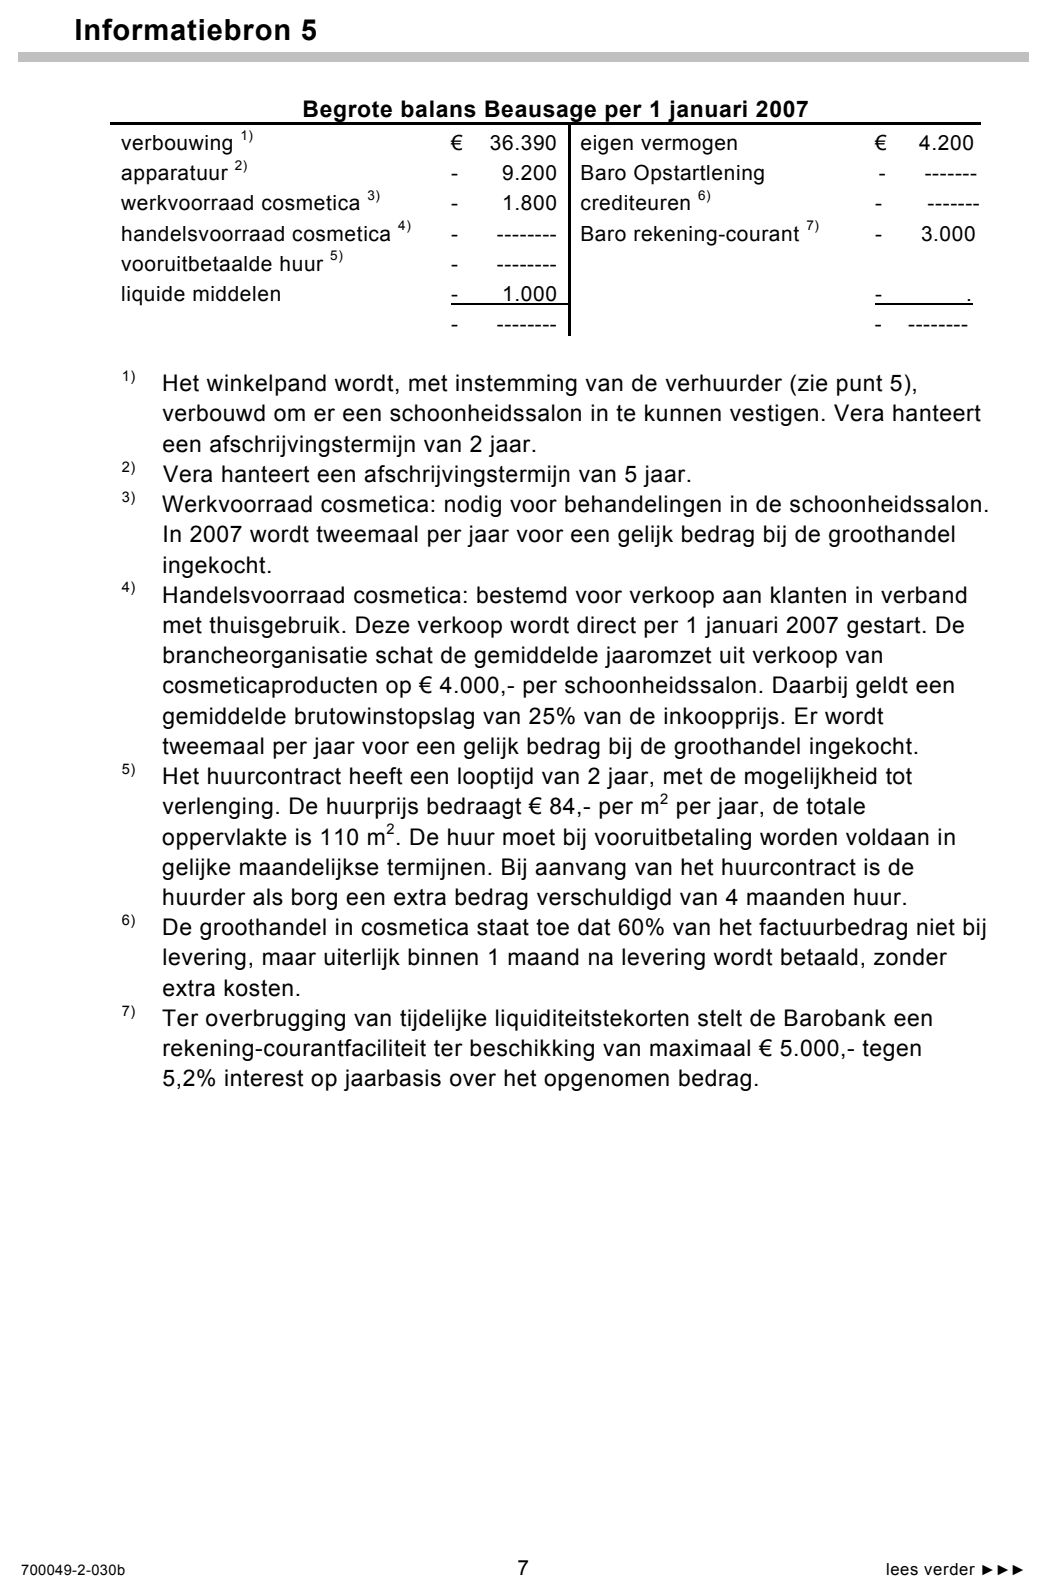
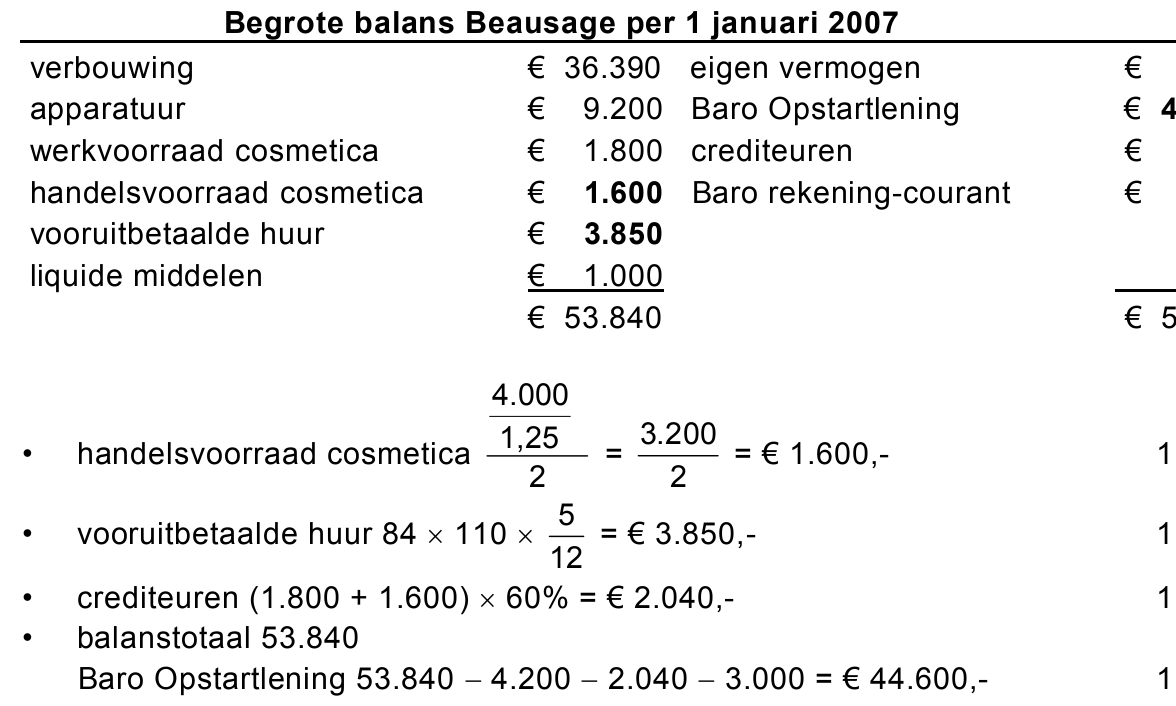
Om vast te stellen of Beausage aan deze eisen voldoet, stelt Vera een begrote
balans per 1 januari 2007 en een resultatenbegroting over 2007 op (zie
informatiebron 5).
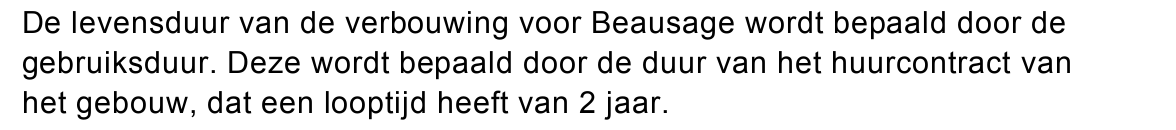
Voor de afschrijving op de verbouwing heeft Vera een kortere periode genomen
dan bij de inventaris.
92pVerklaar waarom Vera voor de afschrijving op de verbouwing zo’n korte periode
genomen heeft.
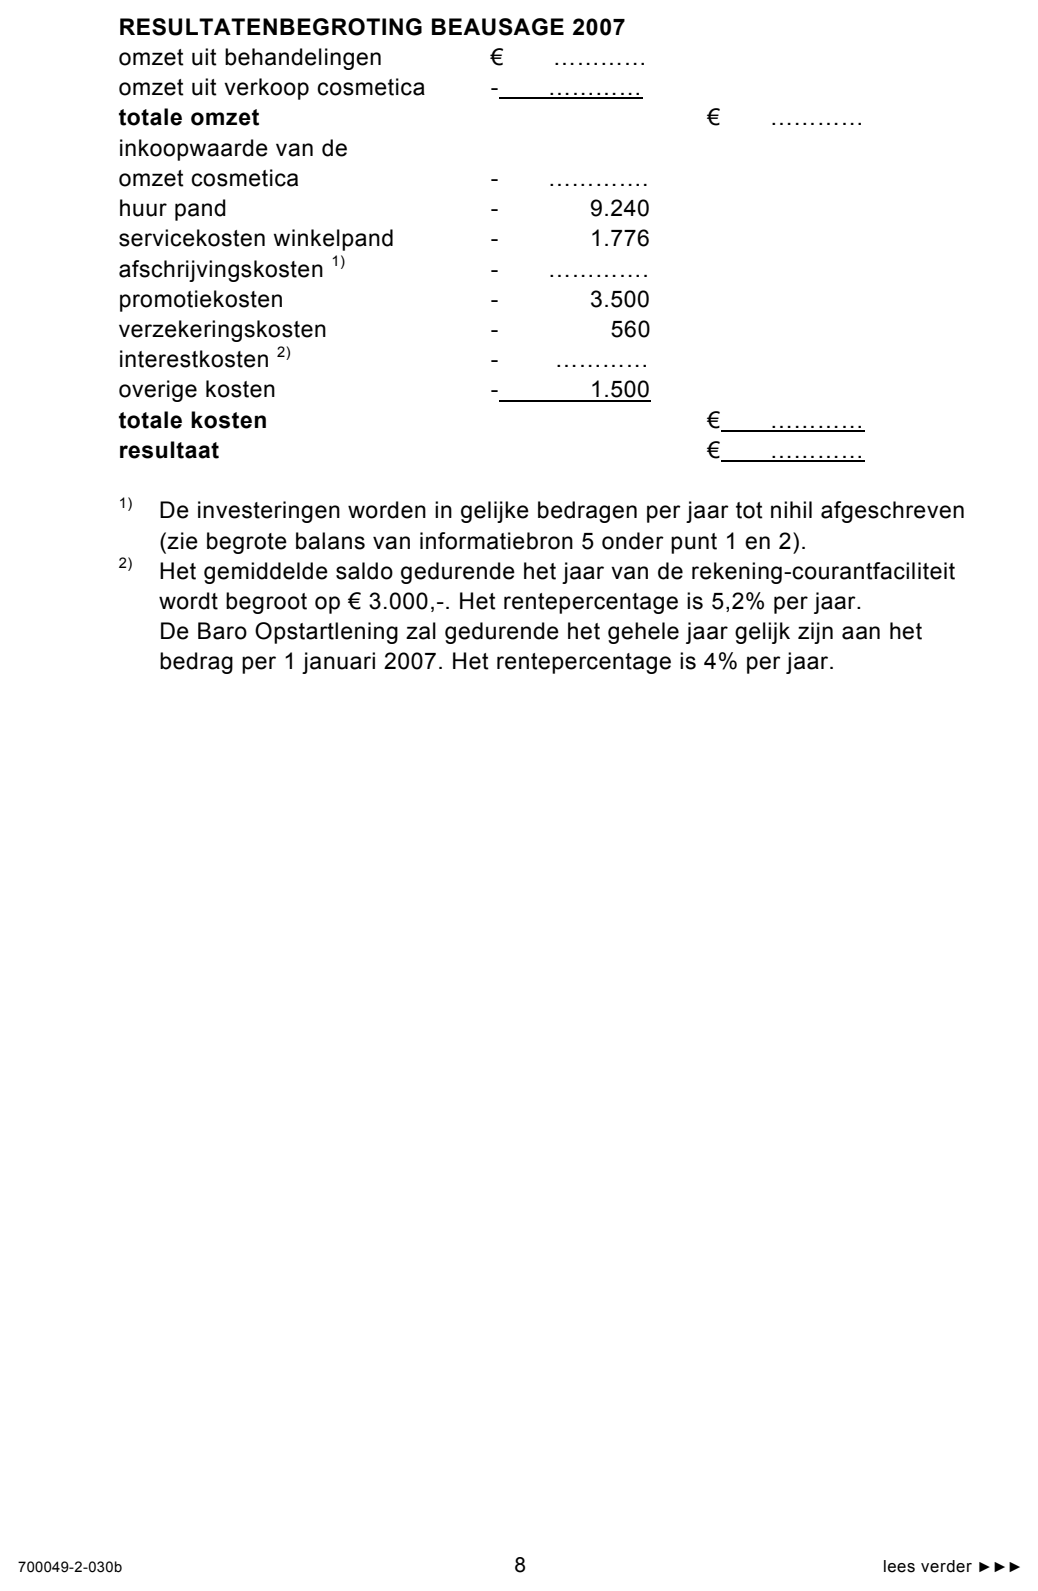
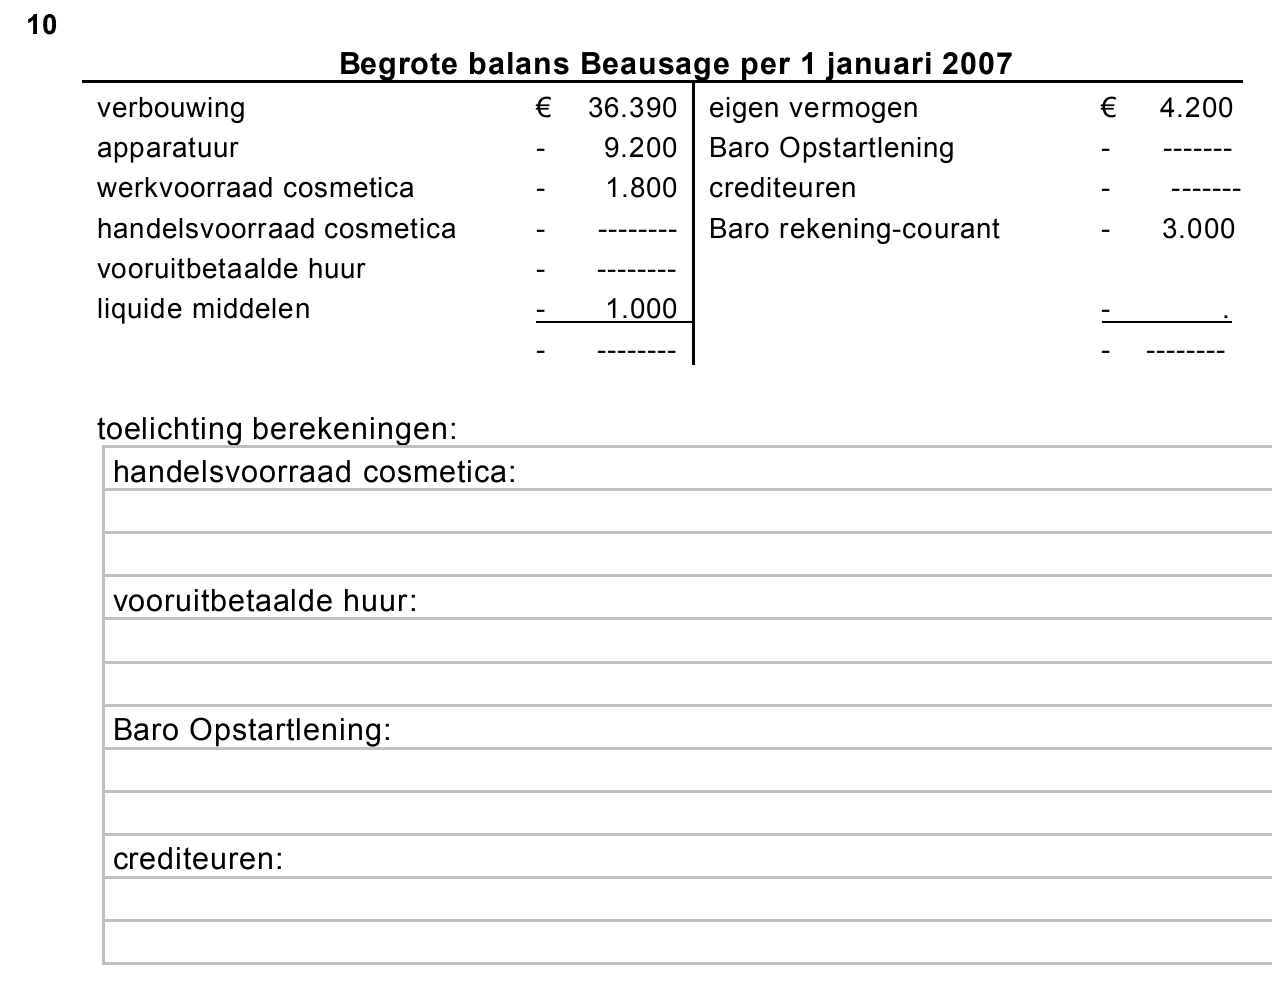
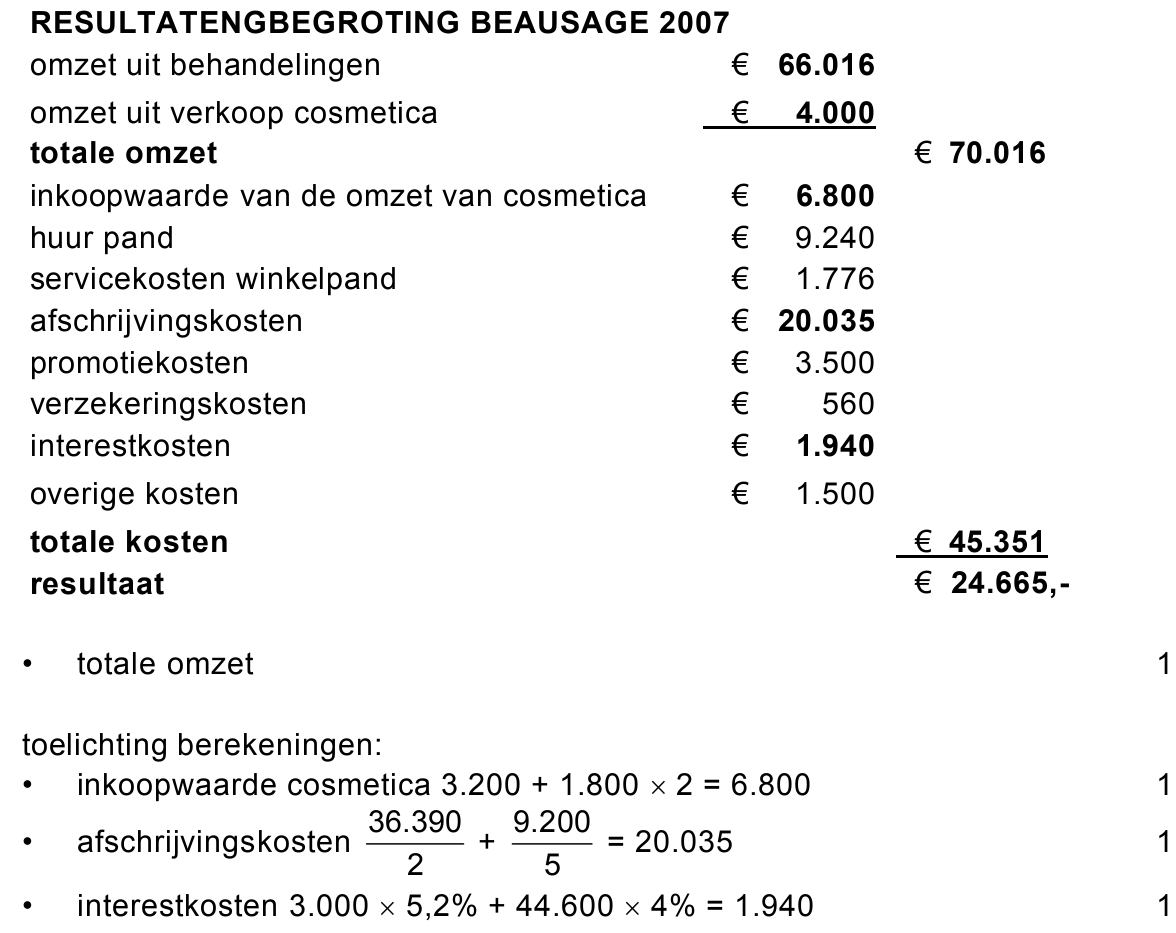
104puitwerkbijlageBereken met behulp van informatiebron 5 het bedrag van de door Vera
benodigde Opstartlening. Gebruik daarbij de uitwerkbijlage.
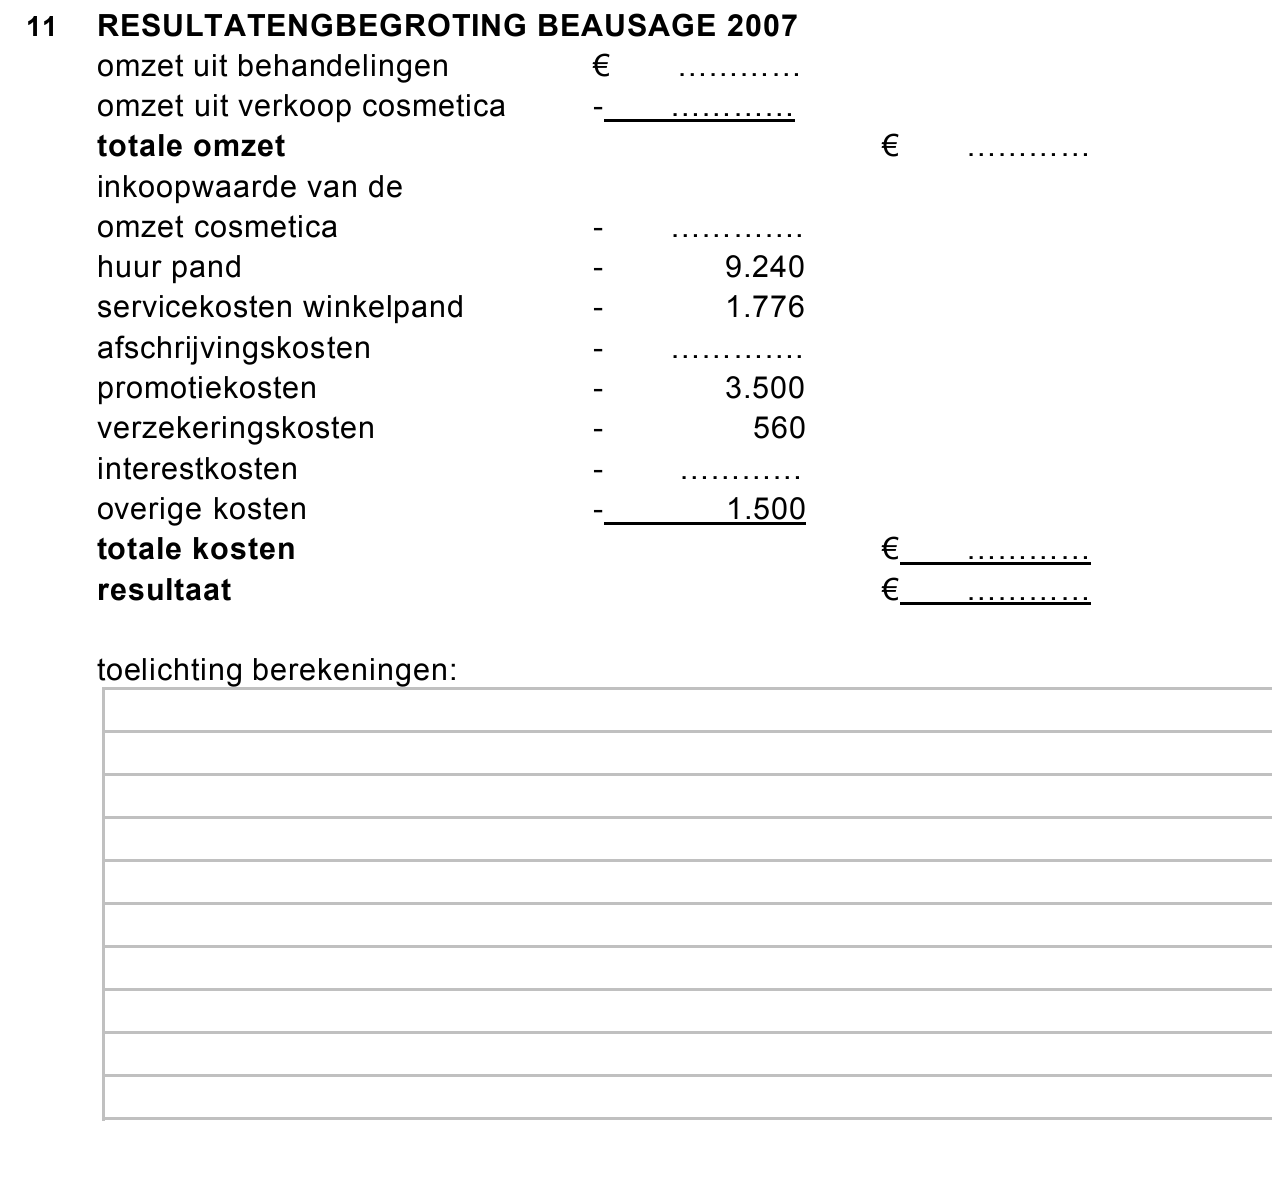
114puitwerkbijlageBereken het begrote resultaat over 2007 met behulp van de in de uitwerkbijlage
opgenomen resultatenbegroting.
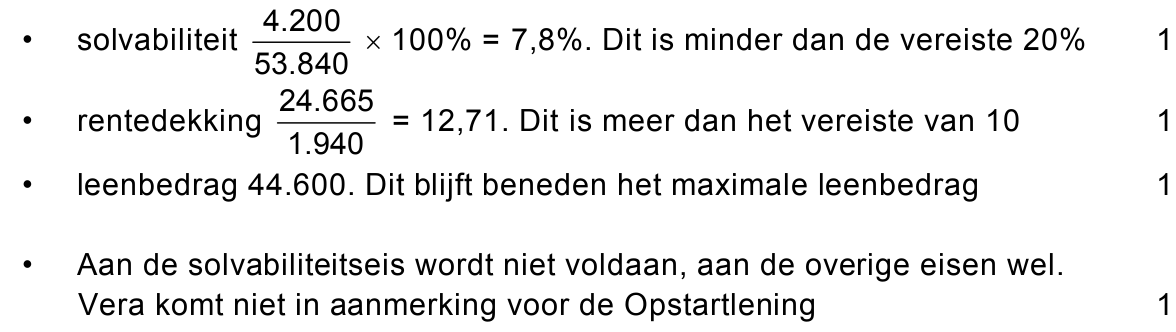
124pKomt Vera in aanmerking voor de Opstartlening van de Barobank? Onderzoek
dit door vast te stellen aan welke van de drie door de Barobank gestelde eisen
voor de Opstartlening Beausage voldoet.
opgave 3Opgave 3
In deze opgave blijven de belastingen buiten beschouwing.
Kleinendorst bv is een koeriersbedrijf dat per 1 januari 2008 de aanschaf
overweegt van een nieuwe bestelauto. De aanschafprijs van deze auto bedraagt
€ 40.000,-; de geschatte restwaarde aan het eind van het vierde jaar is nihil. De
beslissing al dan niet te investeren wordt genomen op basis van de
netto-contante waardeberekening.
Voor deze bestelauto zijn de volgende gegevens verzameld:
− afschrijvingskosten: € 10.000,- per jaar;
− geschatte onderhoudskosten: € 750,- per jaar;
− verzekeringskosten: € 800,- per jaar;
− geschat brandstofverbruik: € 6.300,- per jaar;
− motorrijtuigenbelasting: € 300,- per jaar;
− loonkosten chauffeur: € 24.000,- per jaar;
− vervoerstarief per gereden kilometer: € 0,75;
− aantal in rekening te brengen kilometers: 60.000 per jaar;
− de in rekening gebrachte kilometers worden contant afgerekend.
Bij de berekening van de contante waarde gaat Kleinendorst bv ervan uit dat de
cashflows aan het einde van het jaar beschikbaar komen. Kleinendorst bv wenst
op de investering een minimaal rendement van 6% op jaarbasis te behalen.
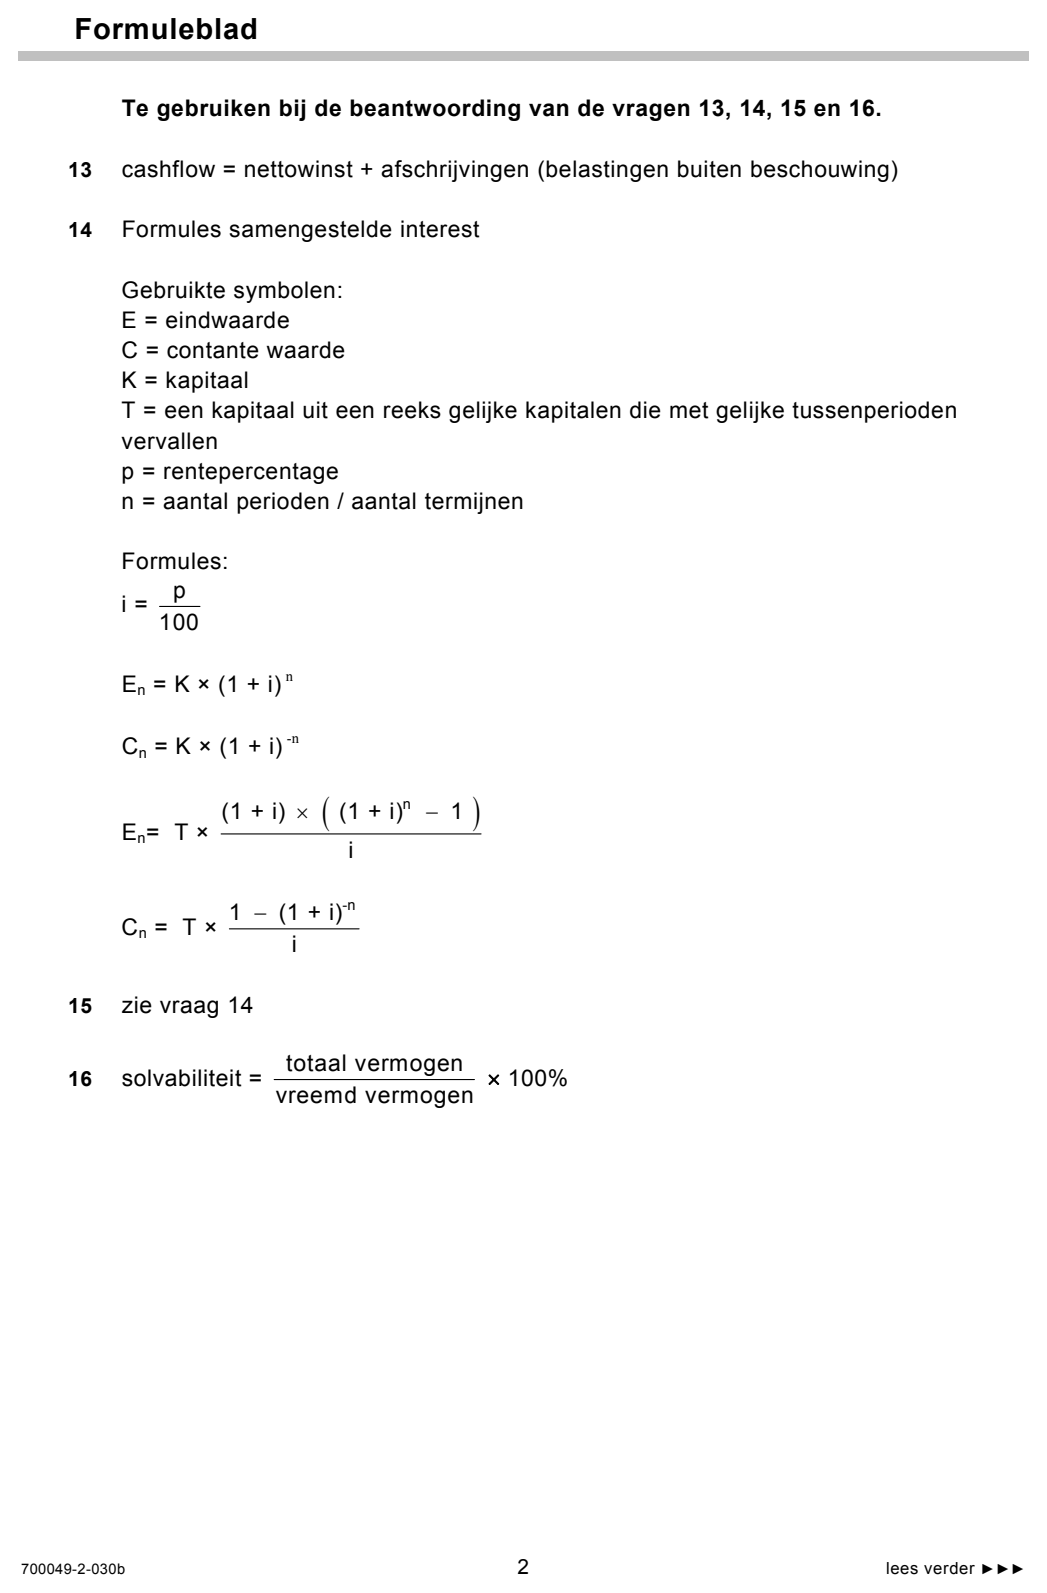
132pBereken de cashflow (zie formuleblad) die de geplande investering in de
bestelauto in 2008 oplevert.
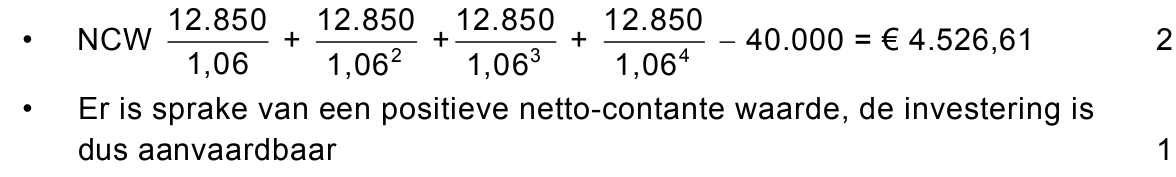
143pBereken met behulp van de netto-contante waarde of de geplande investering in
de bestelauto aanvaardbaar is (zie formuleblad).
Een grote onzekerheid in de planning zijn de loonkosten van de chauffeur.
Kleinendorst bv verwacht dat door aanpassing van de cao de loonkosten van de
chauffeur per 1 januari 2009 zullen toenemen. De cao-onderhandelingen
betreffen een eindejaarsuitkering voor chauffeurs die voor het eerst eind 2009
zal worden uitgekeerd.
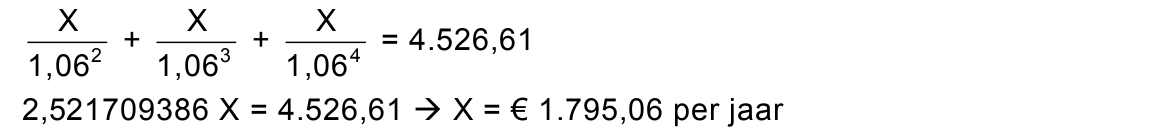
152pBereken wat de maximale eindejaarsuitkering van de chauffeur mag zijn om het
gewenst rendement op de investering van 6% per jaar te behalen (zie
formuleblad).
opgave 4Opgave 4

Numico nv, internationaal marktleider op het gebied van babyvoeding en klinische voeding, heeft over 2005 een resultaat uit gewone bedrijfsuitoefening behaald van € 304 miljoen. Het eigen vermogen van Numico is in 2005 aanzienlijk gestegen onder andere door twee succesvolle emissies. Door de toename van het eigen vermogen en het sterke groeiprofiel kan Numico nv weer dividend gaan uitkeren. Daarbij heeft Numico nv als doel om op middellange termijn een groter deel van de winst uit te keren, naar keuze van de aandeelhouder in de vorm van stock- of cashdividend. Numico nv zal de algemene vergadering van aandeelhouders voorstellen om over 2005 een dividend uit te keren van € 0,15 per gewoon aandeel. Het dividend na aftrek van 25% dividendbelasting, zal naar keuze van de aandeelhouder worden uitgekeerd in contanten of in aandelen. In het laatste geval is de koers op vrijdag 10 maart 2006 bepalend voor het uit te keren aantal aandelen. bron: Persbericht van Numico nv bij presentatie van jaarcijfers, 23 februari 2006
De keuze van de aandeelhouders van Numico nv om het dividend op te nemen
in stockdividend of in cashdividend, heeft gevolgen voor de solvabiliteit van de
onderneming.
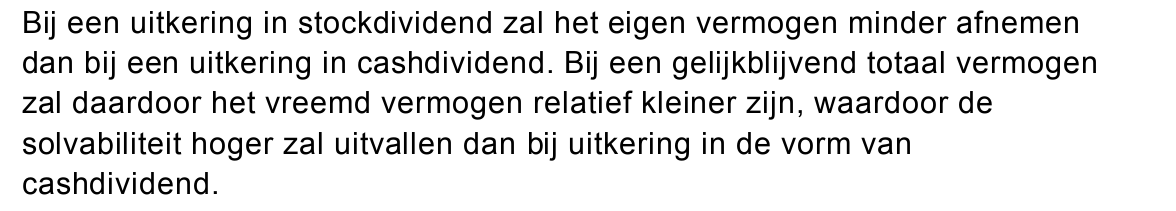
162pWelk gevolg heeft het opnemen van het dividend als stockdividend in plaats van
cashdividend, op de solvabiliteit (zie formuleblad) van Numico nv? Motiveer het
antwoord.
Floris Kleinsma heeft in zijn effectenportefeuille 2.016 aandelen Numico nv, die
alle gerechtigd zijn tot de winst over 2005. Floris wenst een uitkering in de vorm
van stockdividend.
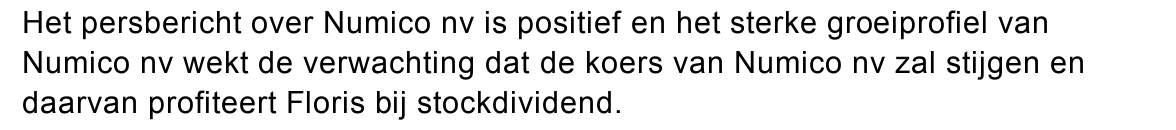
171pOp grond van welk gegeven uit het persbericht kan Floris gekozen hebben voor
het stockdividend? Licht het antwoord toe.
Op vrijdag 10 maart 2006 was de koers van een gewoon aandeel Numico nv
€ 37,80.
182pBereken het aantal aandelen Numico nv, dat Floris als stockdividend over 2005
ontvangt.
opgave 5Opgave 5
Bij deze opgave horen vier informatiebronnen, de informatiebronnen 6 tot en
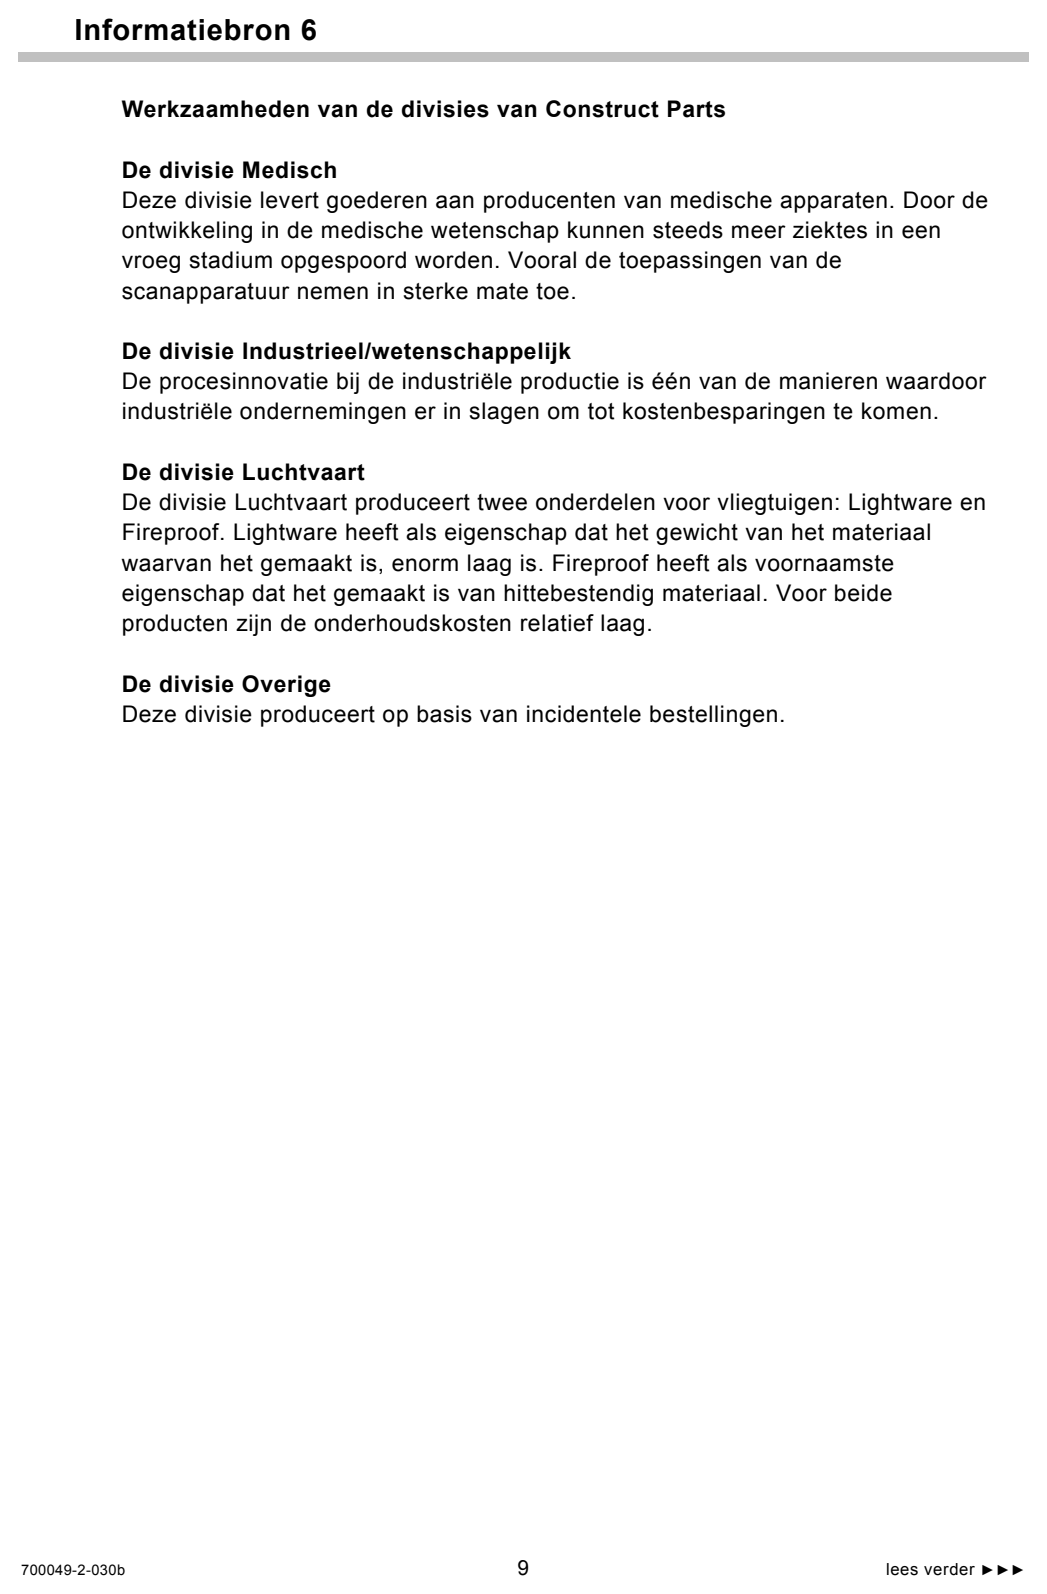
met 9. Informatiebron 6 gaat over de werkzaamheden van de divisies van
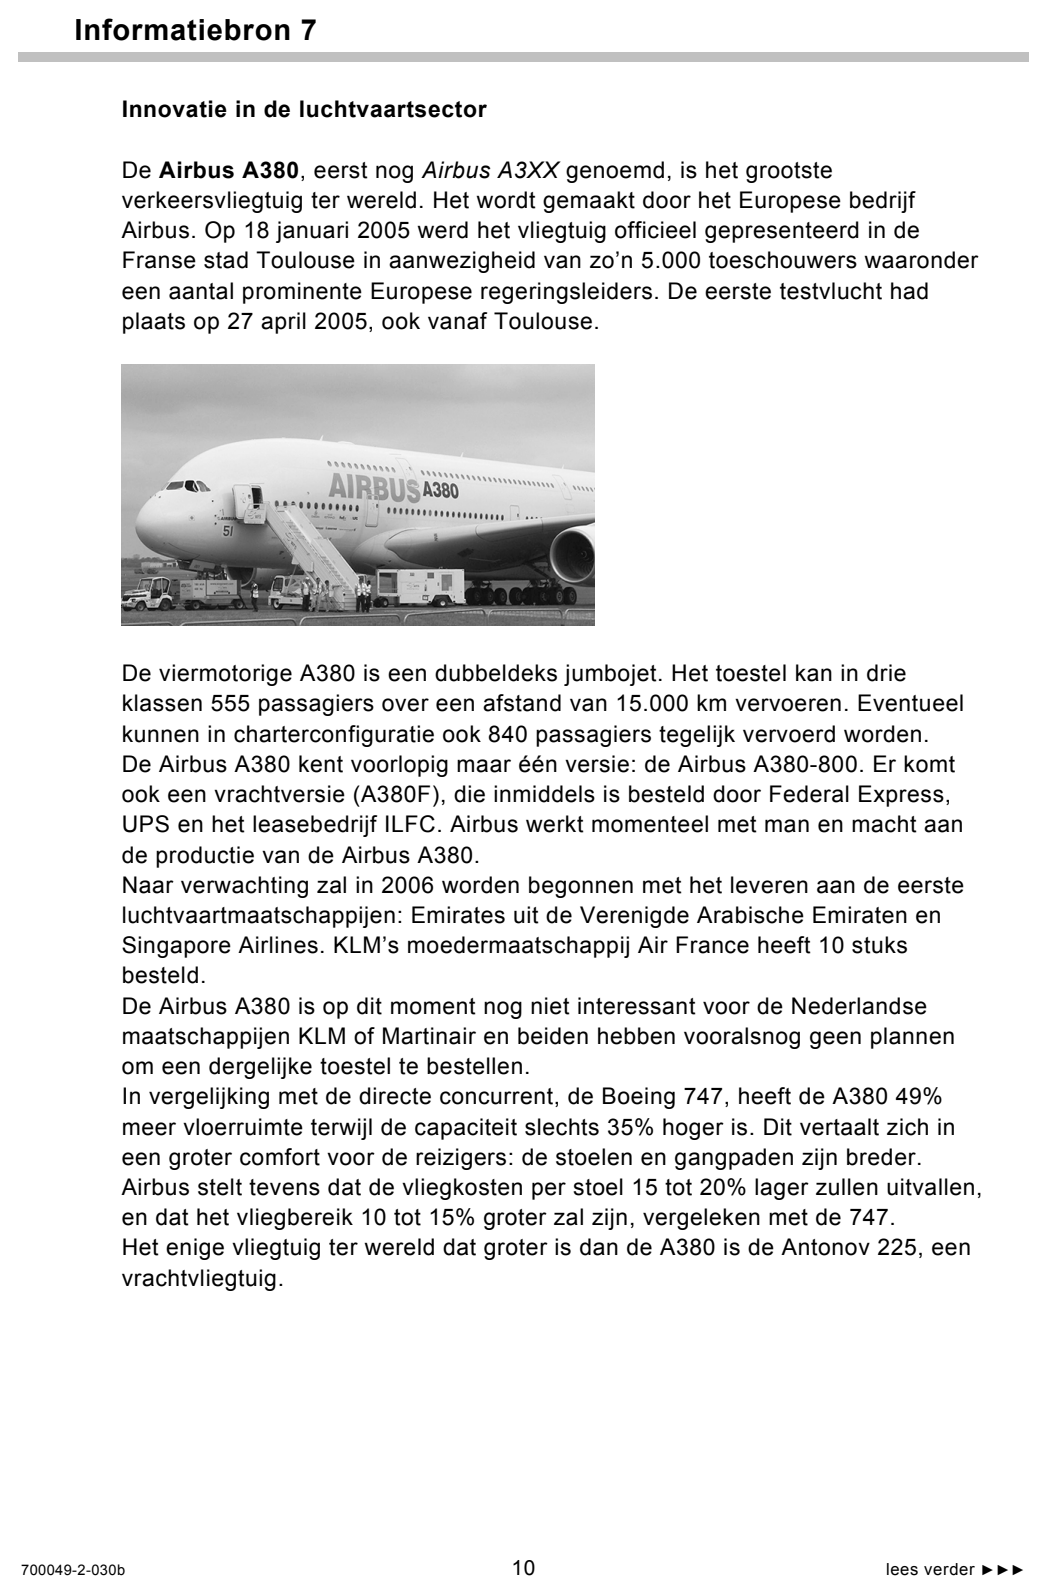
Construct Parts. Informatiebron 7 gaat over de innovatie in de luchtvaartsector.
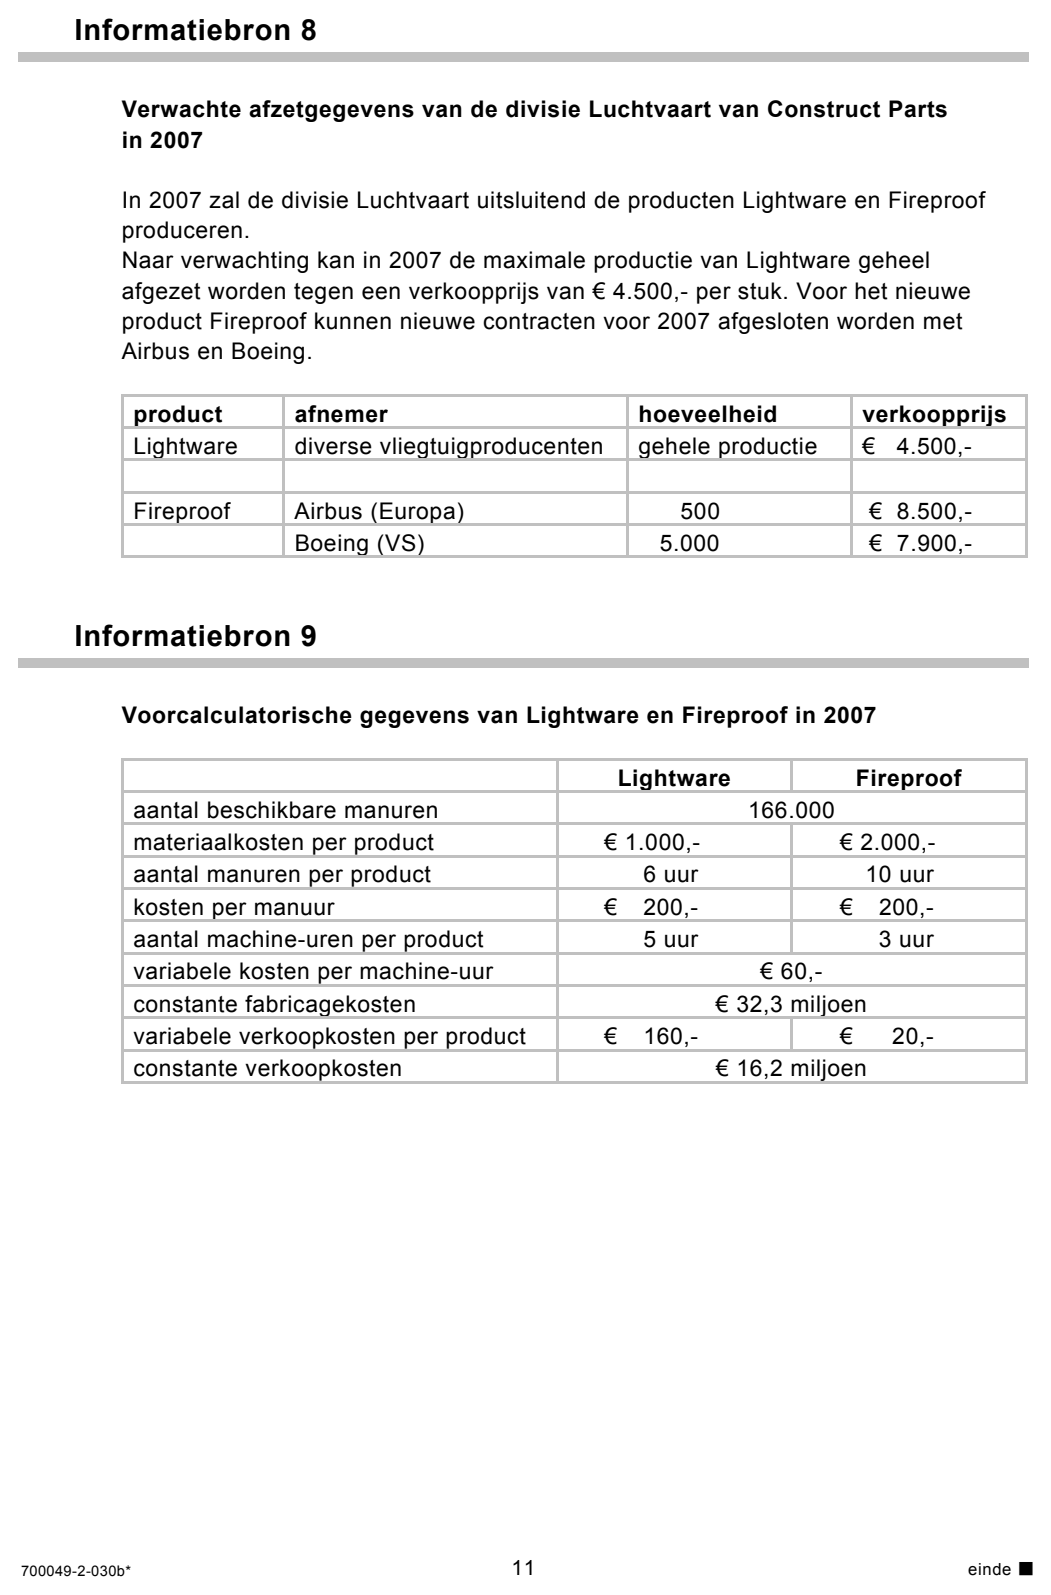
In informatiebron 8 staan de verwachte afzetgegevens van de divisie Luchtvaart
van Construct Parts in 2007. Informatiebron 9 bevat voorcalculatorische
gegevens van de producten Lightware en Fireproof.
De onderneming Construct Parts, gevestigd in Nederland, is gespecialiseerd in
de ontwikkeling en productie van technisch hoogwaardige producten. De
onderneming onderscheidt vier divisies (zie informatiebron 6).
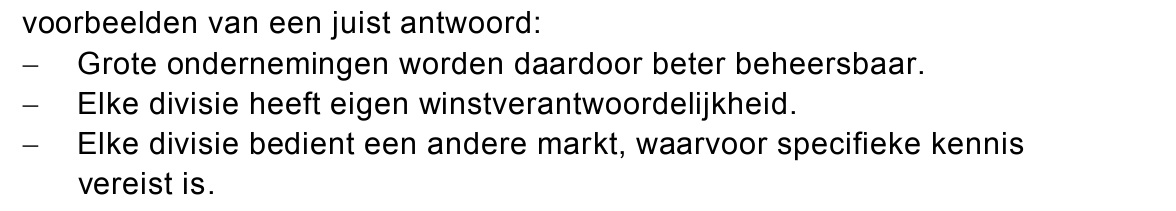
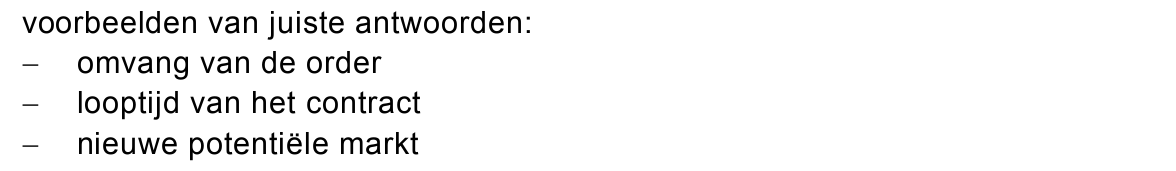
191pNoem een reden waarom een onderneming zich opsplitst in verschillende
divisies.
De divisie Luchtvaart produceert onderdelen voor verkeersvliegtuigen.
De ontwikkeling van supergrote verkeersvliegtuigen (zie informatiebron 7)
door de twee grootste vliegtuigproducenten in de wereld, Airbus en Boeing, zijn
in een vergevorderd stadium.
202pLeg met behulp van informatiebron 7 uit dat luchtvaartmaatschappijen zouden
kiezen voor de aanschaf van de Airbus A380.
De productie bij de divisie Luchtvaart vereist de inzet van technisch hoog
opgeleid personeel. De vraag naar het product Lightware is groot. Het tekort aan
gekwalificeerd personeel vormt voor de komende jaren een knelpunt bij de
productie.
Tot 2007 produceerde de divisie Luchtvaart uitsluitend het product Lightware.
Vanaf 2007 kan ook het product Fireproof geproduceerd en op de markt
gebracht worden.
211pLeg uit dat Construct Parts een commercieel risico loopt door het op de markt
brengen van Fireproof.
De divisie Luchtvaart heeft in 2007 maximaal 166.000 manuren ter beschikking
die volledig aangewend zullen worden voor de productie van Fireproof en
Lightware. Daarbij zal Fireproof alleen op de markt gebracht worden als de winst
daardoor zal toenemen.
In informatiebron 8 zijn de afzetmogelijkheden voor beide producten voor het
jaar 2007 opgenomen. In deze voorcalculatie is ervan uitgegaan dat de
verkoopprijs die Boeing in rekening gebracht zal worden, lager is dan de
verkoopprijs aan Airbus.
222pGeef twee bedrijfseconomische redenen waarom Construct Parts voor het
product Fireproof Boeing een andere verkoopprijs in rekening zal brengen dan
Airbus.
Bij de keuze van de aantallen te produceren producten Fireproof en Lightware
spelen de constante kosten geen rol.
231pWaarom spelen de constante kosten in 2007 geen rol bij deze keuze?
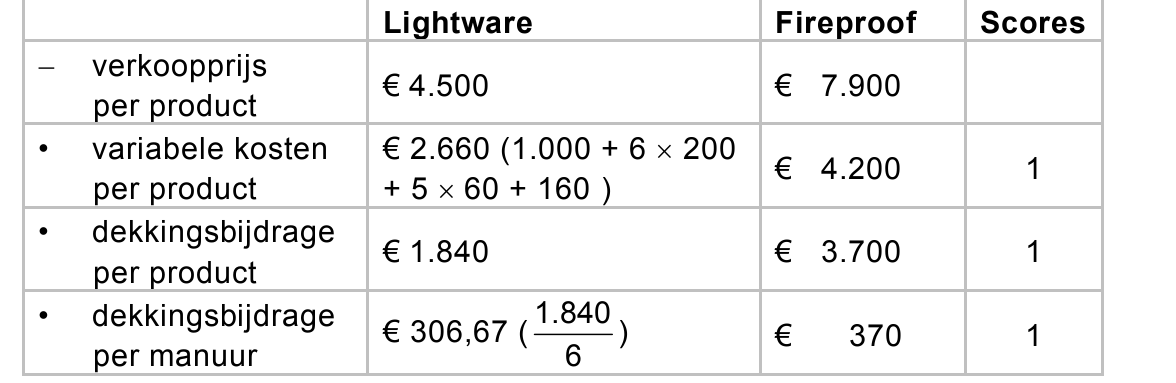
In informatiebron 9 staan de voorcalculatorische kostengegevens voor 2007.
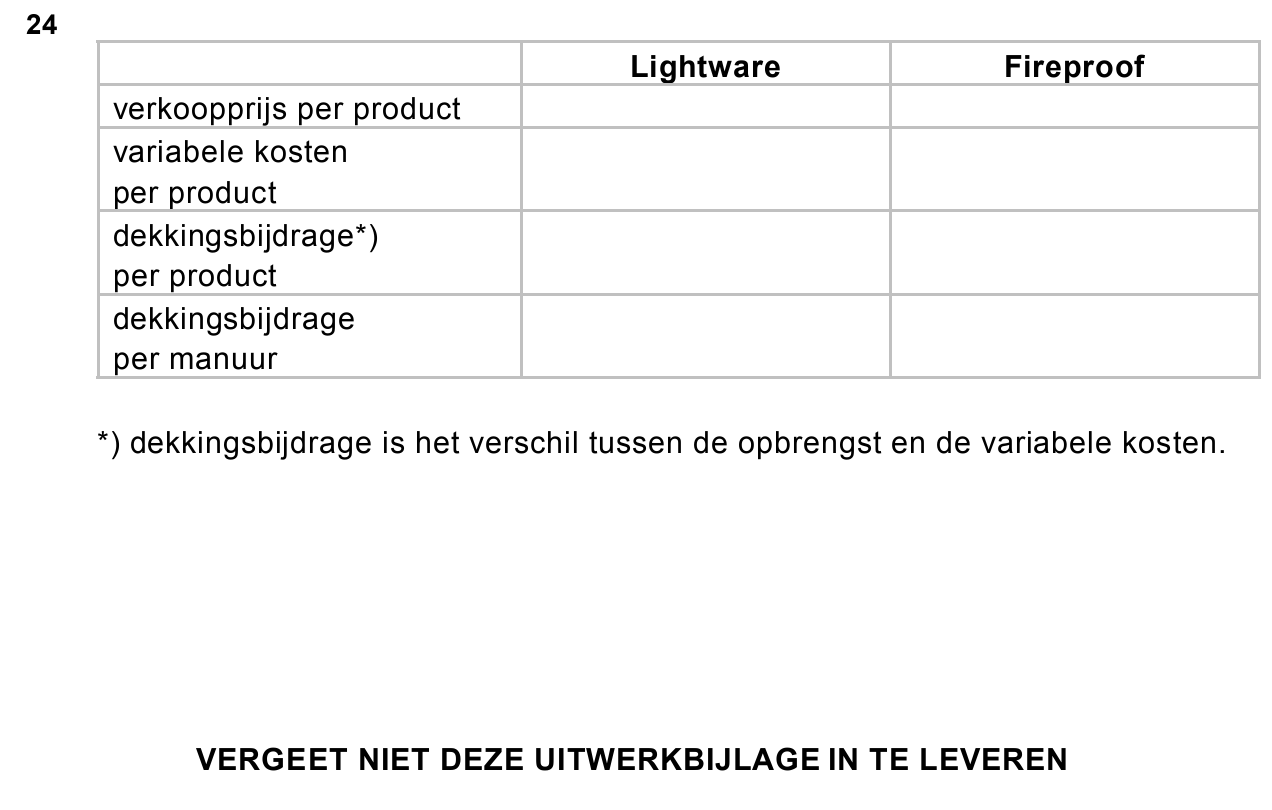
Door de berekening van de dekkingsbijdrage (verwachte opbrengst − variabele
kosten) per manuur wil Construct Parts vaststellen of zij Fireproof in 2007 op de
markt zal brengen.
243puitwerkbijlageToon door middel van een berekening aan dat het aanwenden van manuren
voor de productie en verkoop van Fireproof in 2007 meer winst oplevert dan het
aanwenden van de manuren voor Lightware. Vul daartoe de uitwerkbijlage in.
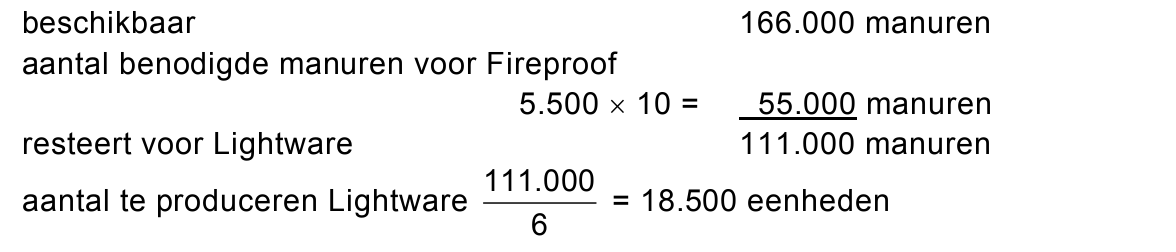
252pBereken hoeveel producten Lightware Construct Parts in 2007 zal produceren
indien zij streeft naar maximaal haalbare winst.
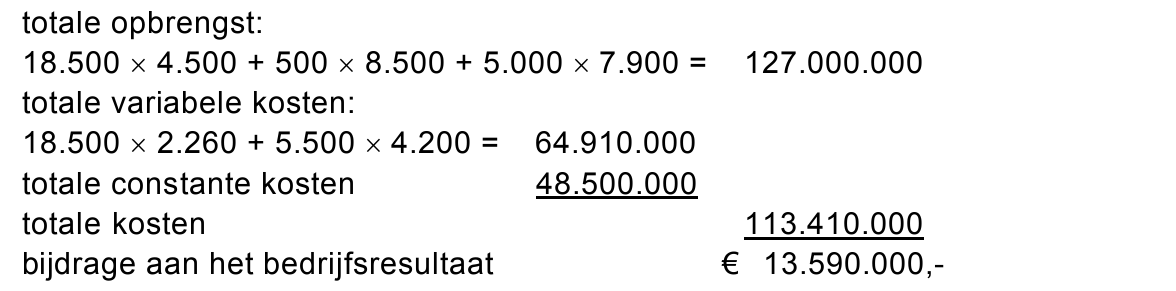
263pBereken de bijdrage aan het verwachte bedrijfsresultaat van de divisie
Luchtvaart voor 2007 indien zij streeft naar maximaal haalbare winst.
opgave 6Opgave 6
In deze opgave blijft de btw buiten beschouwing.
Frans Denie handelt onder andere in Ereevé recorders. Voor het vaststellen van
de verkoopprijs hanteert hij de opslagmethode. Voor de vaststelling van de
verkoopprijs van een Ereevé recorder in 2006 heeft Frans de volgende
gegevens verzameld:
− de verwachte inkooprijs is € 280,- per recorder;
− het opslagpercentage voor de inkoopkosten is 10% van de inkoopprijs;
− het opslagpercentage voor de algemene kosten is 20% van de kostprijs;
− de nettowinstmarge is 23% van de verkoopprijs;
− de verwachte afzet is 25.000 stuks.
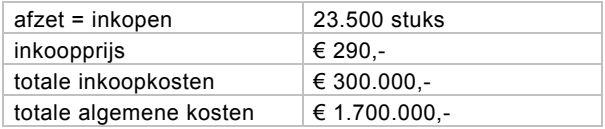
De nacalculatorische gegevens over 2006 zijn:
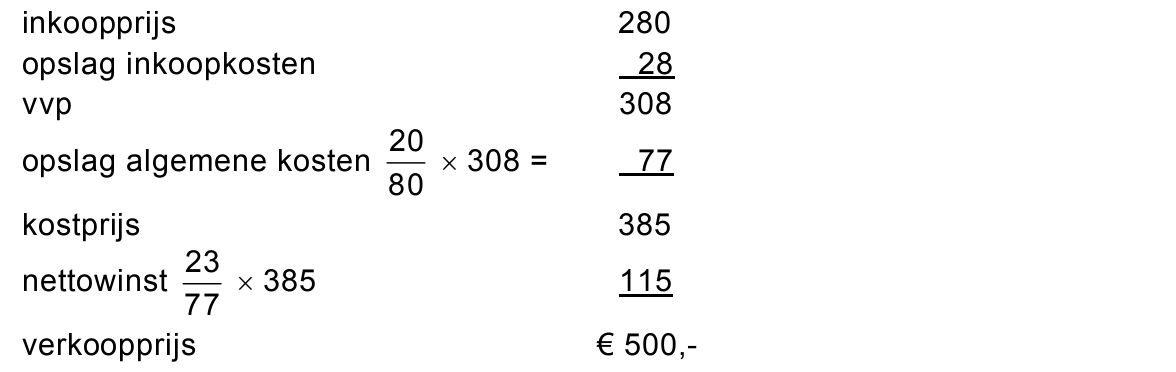
272pBereken de verkoopprijs van een Ereevé recorder in 2006.
281pBereken het gerealiseerde verkoopresultaat in 2006 en geef aan of dit een
voordelig of nadelig resultaat is.
292pBereken het gerealiseerde budgetresultaat in 2006 en geef aan of dit een
voordelig of een nadelig resultaat is.
opgave 7Opgave 7
Mevrouw L. Post-van den Akker wil een huis kopen. De bank is bereid haar een
4% hypothecaire lening te verstrekken van € 300.000,- met een looptijd van
25 jaar. Ze ontvangt van de bank een overzicht waarin haar de volgende drie
mogelijkheden worden geboden:
a een hypothecaire lening die lineair wordt afgelost: totaal te betalen bedrag
aan aflossing en interest gedurende de looptijd is € 456.000,-.
b een hypothecaire lening die wordt afgelost met behulp van annuïteiten:
totaal te betalen bedrag aan aflossing en interest gedurende de looptijd is
€ 480.089,70.
c een hypothecaire lening in de vorm van een spaarhypotheek: totaal te
betalen bedrag aan spaarpremie en interest gedurende de looptijd is
€ 480.089,70.
302pLeg uit dat bij een lineaire aflossing het totaal te betalen bedrag lager is dan bij
aflossing met behulp van annuïteiten.
311pVerklaar waarom een spaarhypotheek aantrekkelijker kan zijn dan een
annuïteitenhypotheek.
Bij een spaarhypotheek eist de bank dat de hypotheekverstrekker ook een
risicoverzekering afsluit.
321pWelk risico probeert de bank hiermee af te dekken?
Bronvermelding
Een opsomming van de in dit examen gebruikte bronnen, zoals teksten en afbeeldingen, is te vinden in het bij dit examen
behorende correctievoorschrift, dat na afloop van het examen wordt gepubliceerd.