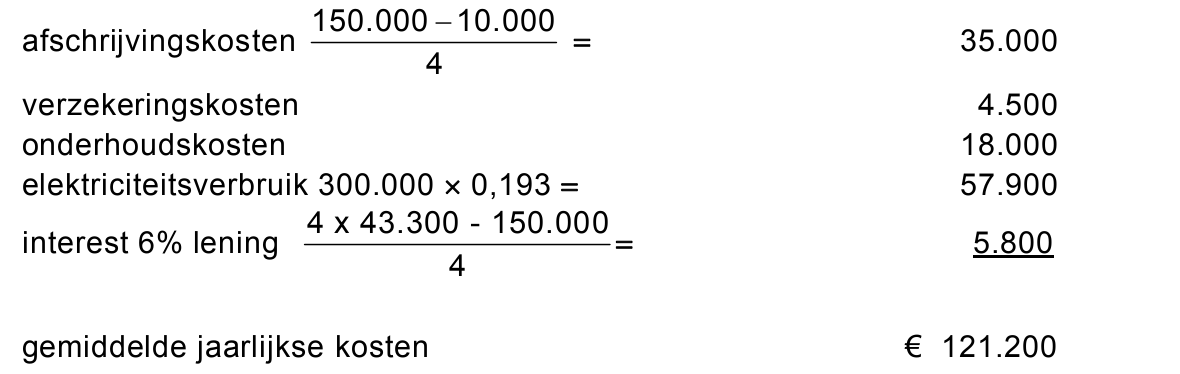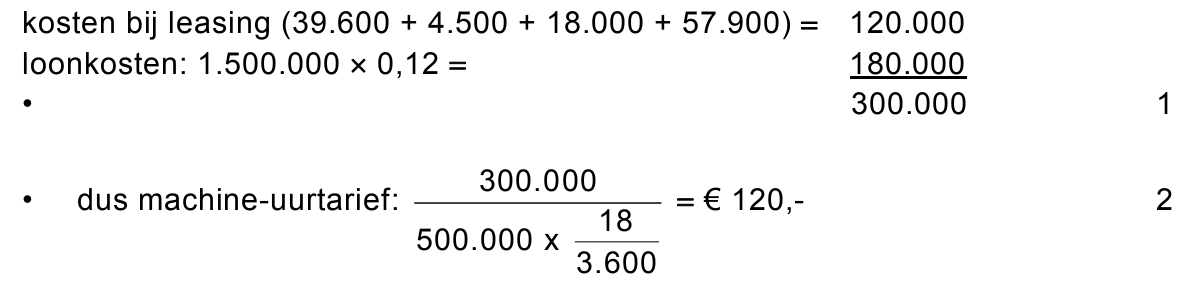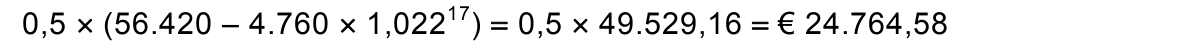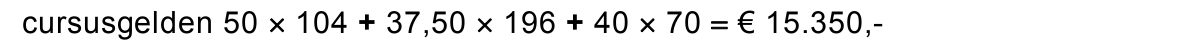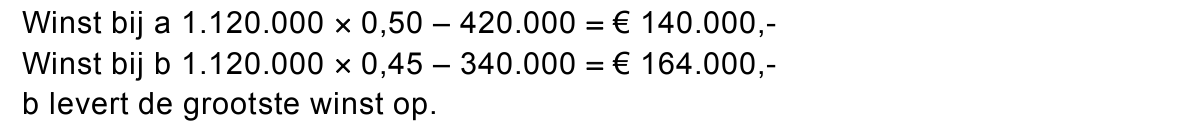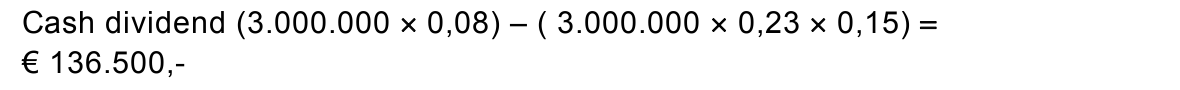opgave 1Opgave 1
SecurIT nv in Drachten verzorgt de toegangsbeveiliging voor bedrijven. SecurIT
verkoopt en levert pasjes, afleesapparatuur en tourniquets. Met de komst van de
OV-chipkaart wil de directie ook op de openbaarvervoermarkt actief worden.
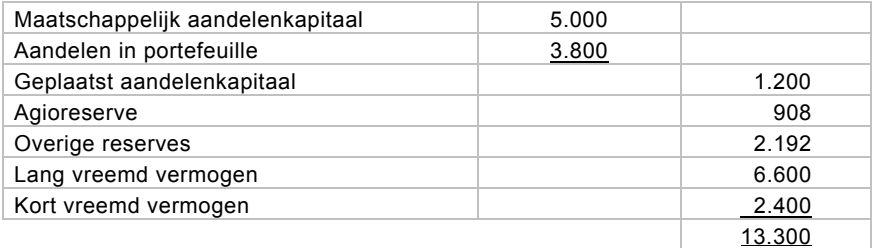
De creditzijde van de balans (getallen x € 1.000) van SecurIT ziet er op
1 januari 2009 als volgt uit.
Een aandeel SecurIT heeft een nominale waarde van € 4,-.
De aandelen SecurIT zijn door middel van twee emissies geplaatst: één bij de
oprichting in 2000 en één in 2004. De emissie in 2004 betrof 175.000 aandelen,
die zorgden voor een totale toename van het eigen vermogen met
€ 1.428.000,-.
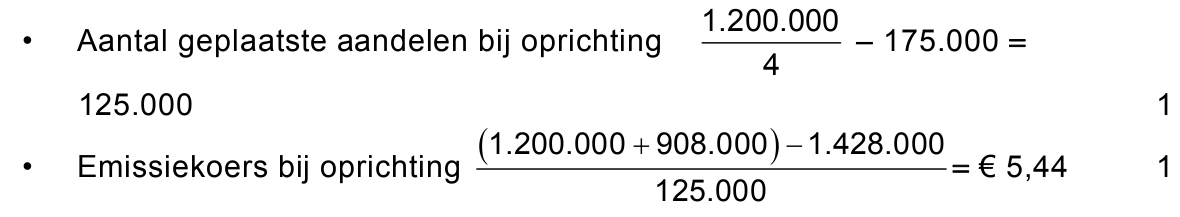
12pBereken tegen welke emissiekoers in euro’s de aandelen bij de oprichting in
2000 zijn geplaatst.
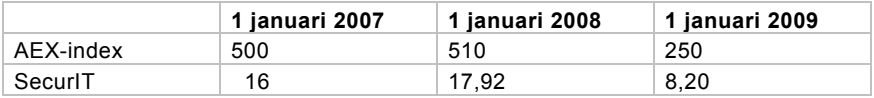
Hieronder staat het verloop van de AEX-index en het verloop van de koers van
een aandeel SecurIT.
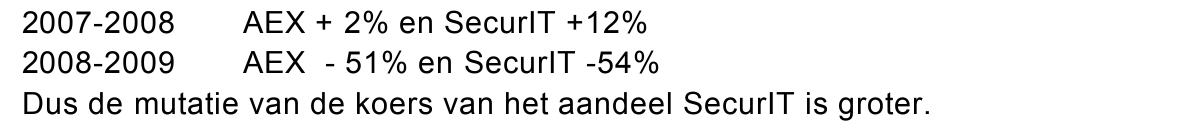
22pIs de mutatie in procenten per jaar ten opzichte van 1 januari van de koers van
het aandeel SecurIT in de jaren 2007 en 2008 groter dan die van de AEX-index?
Motiveer het antwoord met een berekening.
Begin 2009 heeft SecurIT € 2.500.000,- extra vermogen nodig om apparatuur in
stads- en streekbussen in het noorden van het land te kunnen plaatsen en
onderhouden. Door de in 2008 ontstane financiële crisis lukt het niet om nieuw
vreemd vermogen aan te trekken.
Een particuliere belegger, Yin Pin, is bereid in de benodigde € 2.500.000,- te
voorzien door nieuw uit te geven aandelen te kopen tegen de koers van
1 januari 2009. Deze belegger, die nog geen aandelen SecurIT in bezit had,
krijgt daarmee een meerderheidsbelang (= meer dan de helft van de geplaatste
aandelen) in SecurIT.
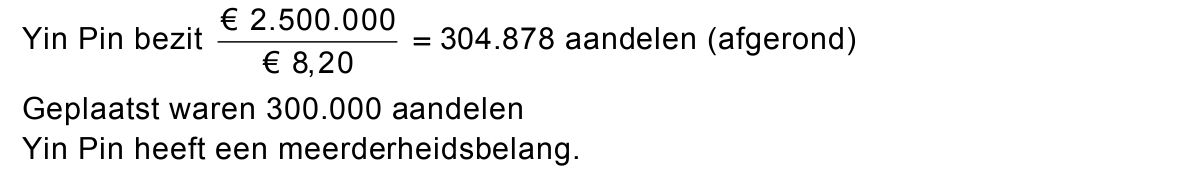
32pToon met behulp van een berekening aan dat Yin Pin onder deze voorwaarden
een meerderheidsbelang in SecurIT krijgt.
Een meerderheidsbelang van Yin Pin in SecurIT betekent niet automatisch dat
de feitelijke zeggenschap ook bij Yin Pin ligt.
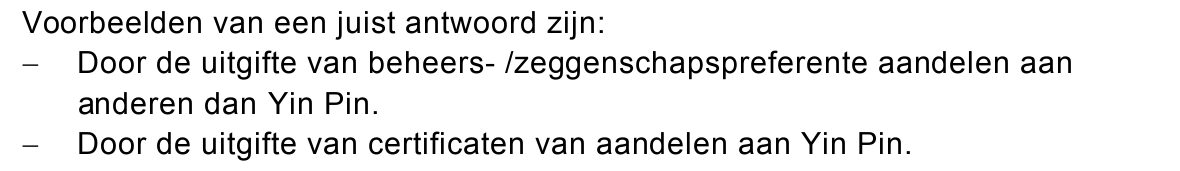
41pOp welke wijze kan de directie van SecurIT voorkomen dat Yin Pin de feitelijke
zeggenschap binnen de nv krijgt?
opgave 2Opgave 2
Bij deze opgave horen de informatiebronnen 1 tot en met 4.
La Gelatirella bv is een onderneming die zich bezighoudt met de productie en
verkoop van consumptie-ijs. Het ijs wordt verkocht aan diverse supermarkten.
Door het succes van de smakendiversiteit overweegt de directie van La
Gelatirella een nieuwe ijssmaak – flensjesijs – in 2010 op de markt te brengen,
mits dit een positieve bijdrage levert aan het verwachte bedrijfsresultaat.
Hiertoe moet de bestaande productiecapaciteit worden uitgebreid. Daarbij heeft
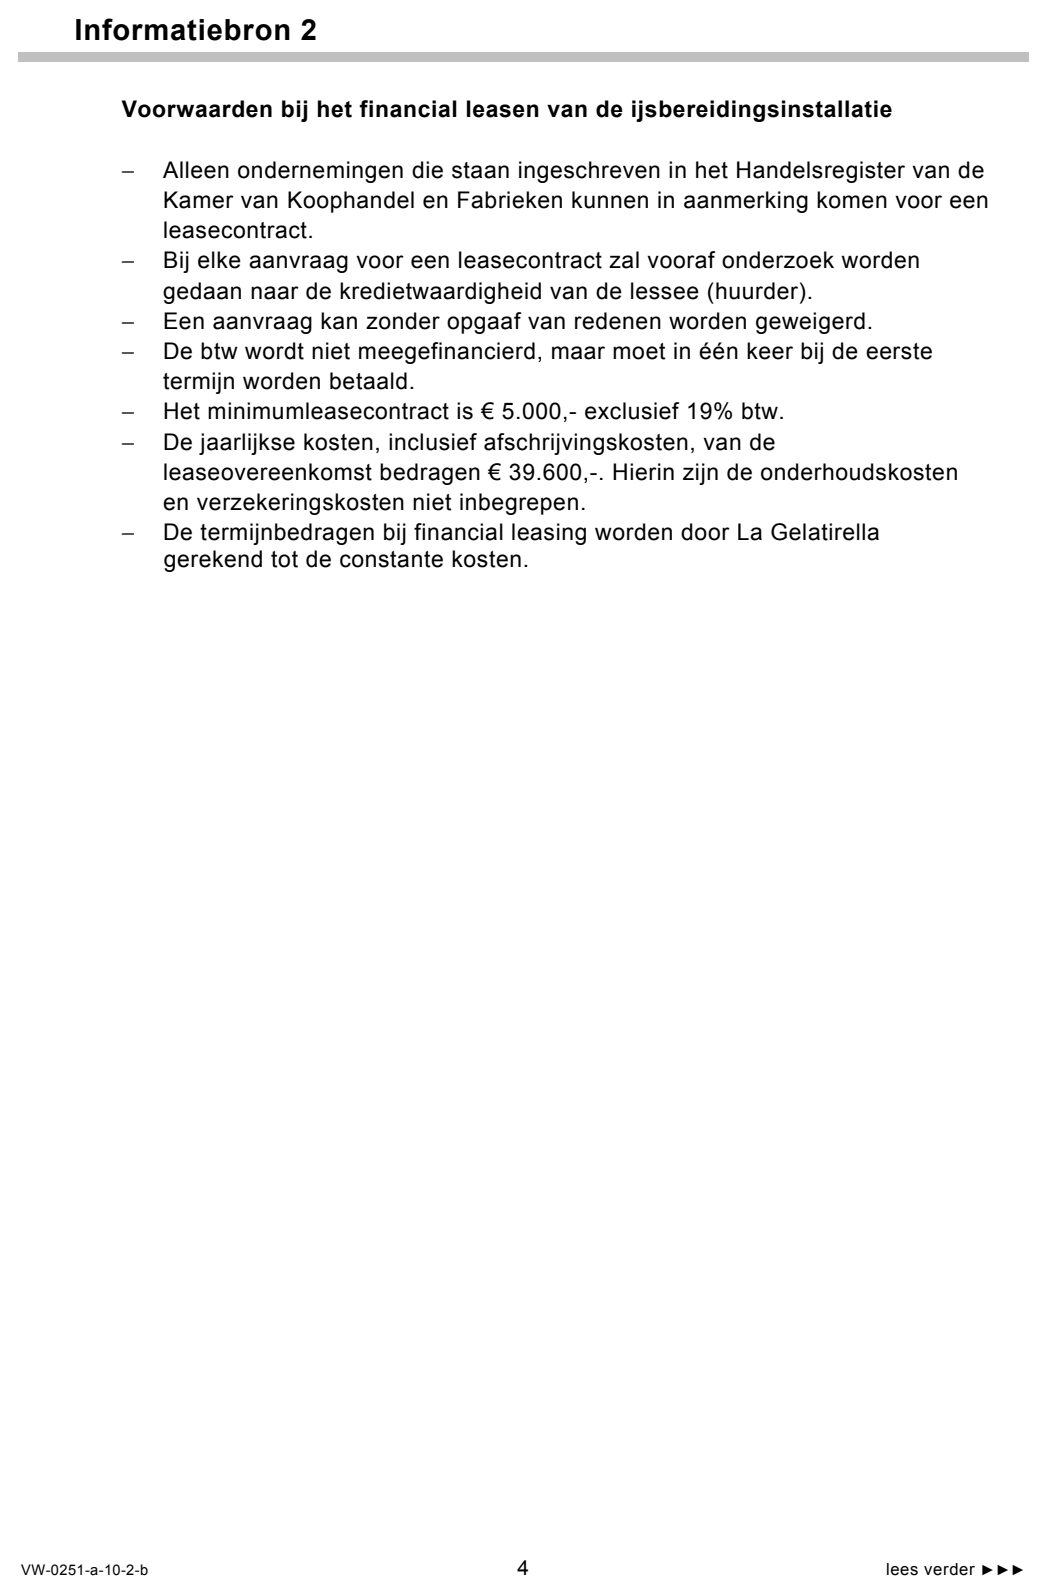
de directie de keuze tussen het kopen of het financial leasen van de benodigde
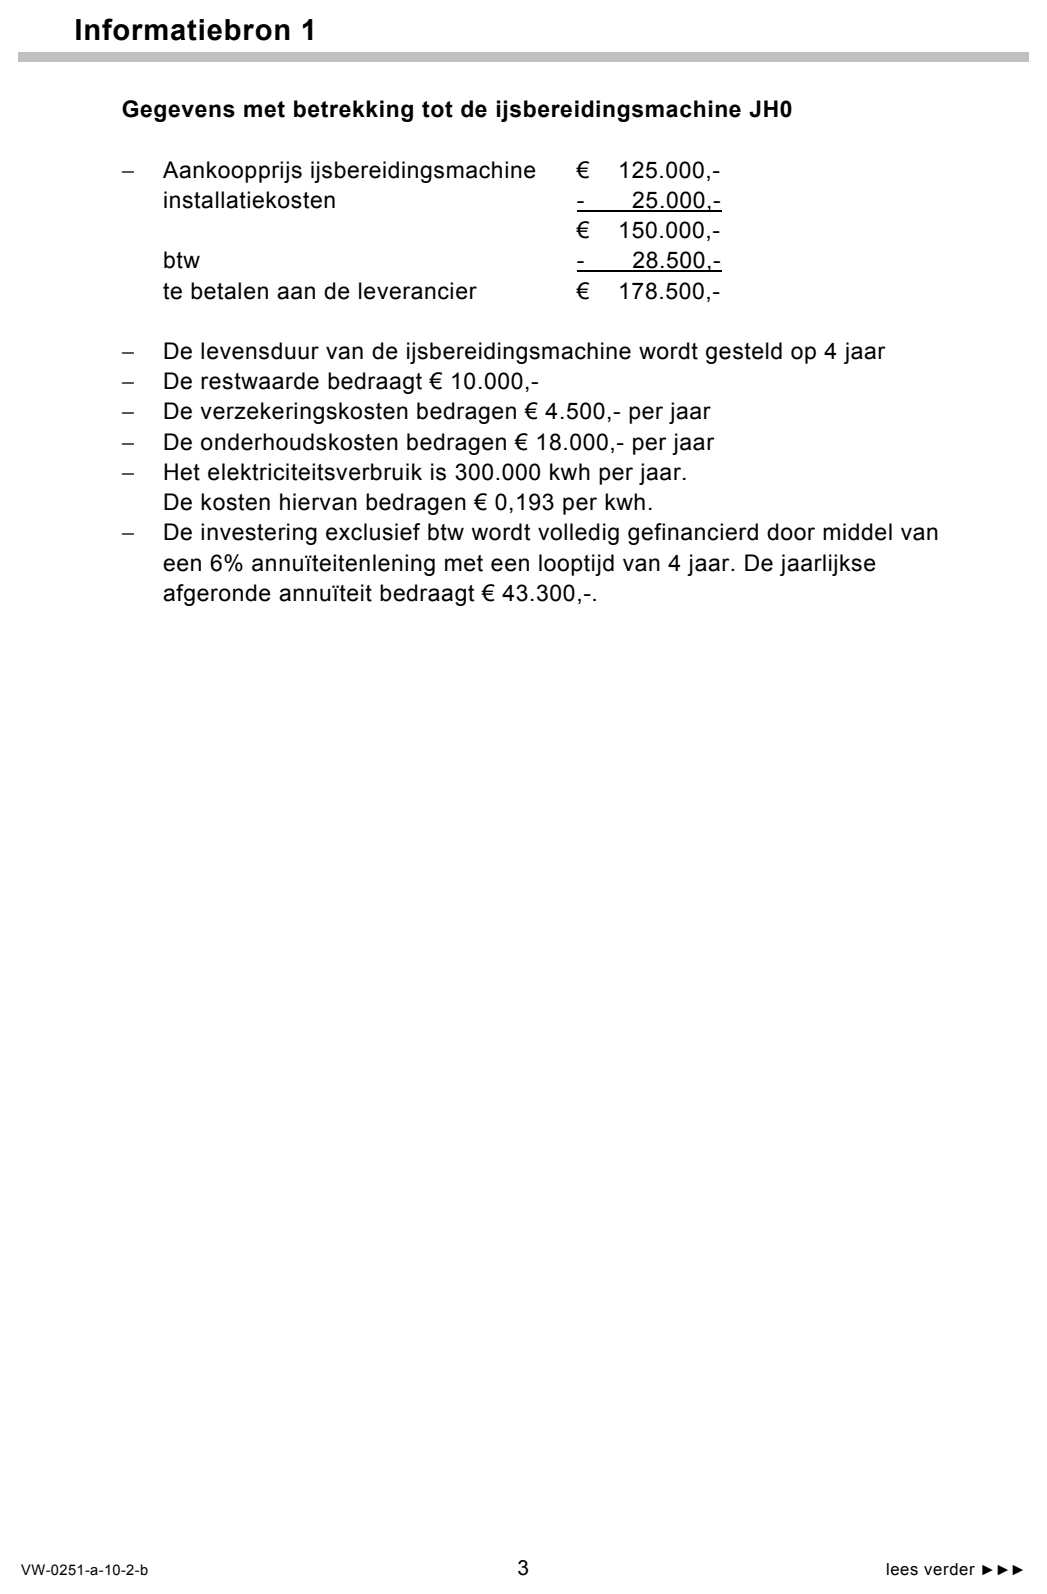
ijsbereidingsmachine JH0 (zie informatiebron 1 en 2). Deze machine wordt
alleen gebruikt voor flensjesijs. La Gelatirella kiest die financieringswijze waarbij
de gemiddelde jaarlijkse kosten gedurende de levensduur het laagst zijn.
52pBereken de gemiddelde jaarlijkse kosten als la Gelatirella de
ijsbereidingsmachine JH0 koopt.
La Gelatirella is bij haar oprichting ingeschreven in het handelsregister van de
Kamer van Koophandel en Fabrieken.
62pNoem twee oprichtingseisen waaraan La Gelatirella bv dus voldaan heeft.
Bij de leaseaanvraag heeft La Gelatirella haar balans moeten overleggen aan de
leasemaatschappij om haar kredietwaardigheid te kunnen laten beoordelen.
Er blijkt dat La Gelatirella voldoende kredietwaardig is.
71pWelke balansgegevens moeten met elkaar vergeleken worden opdat de
kredietwaardigheid van een onderneming kan worden vastgesteld?
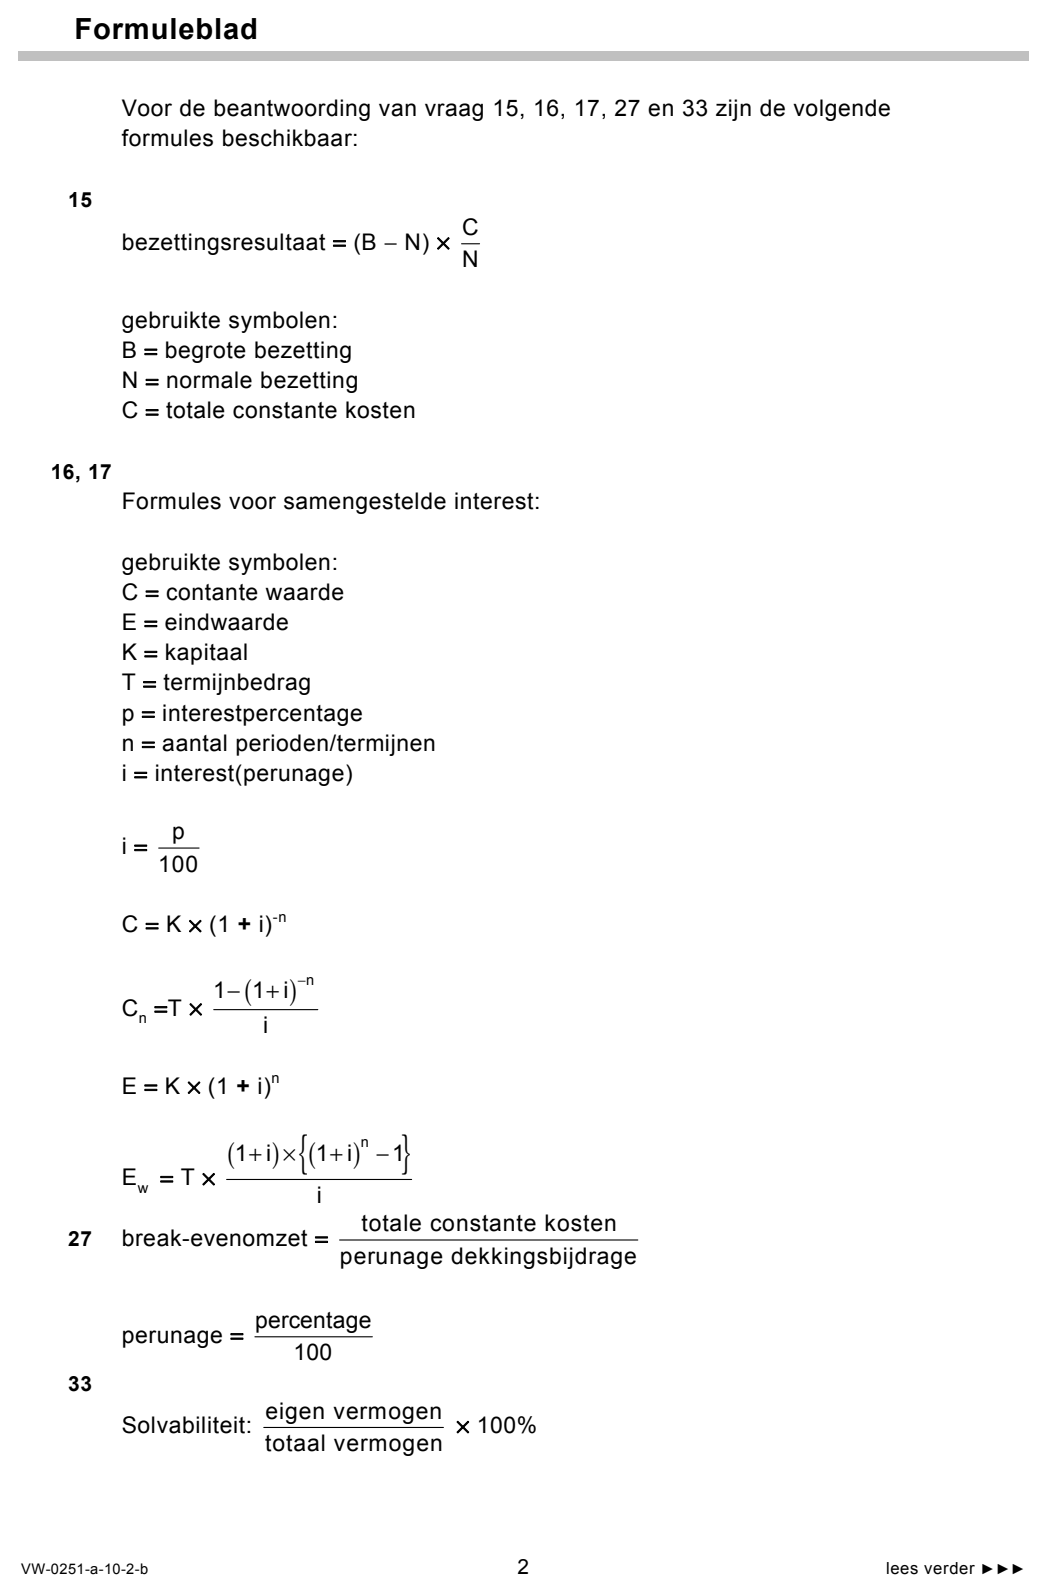
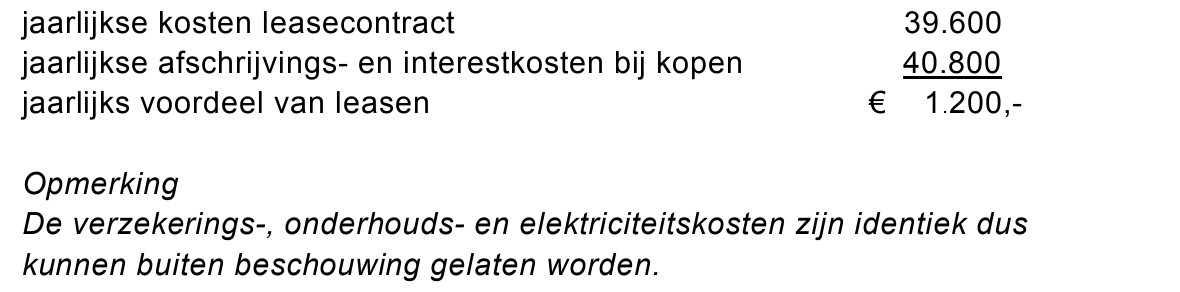
81pBereken het jaarlijkse voordeel voor La Gelatirella als ze de machine least in
plaats van koopt.
91pWordt de leasemachine op de balans van La Gelatirella opgenomen? Motiveer
het antwoord.
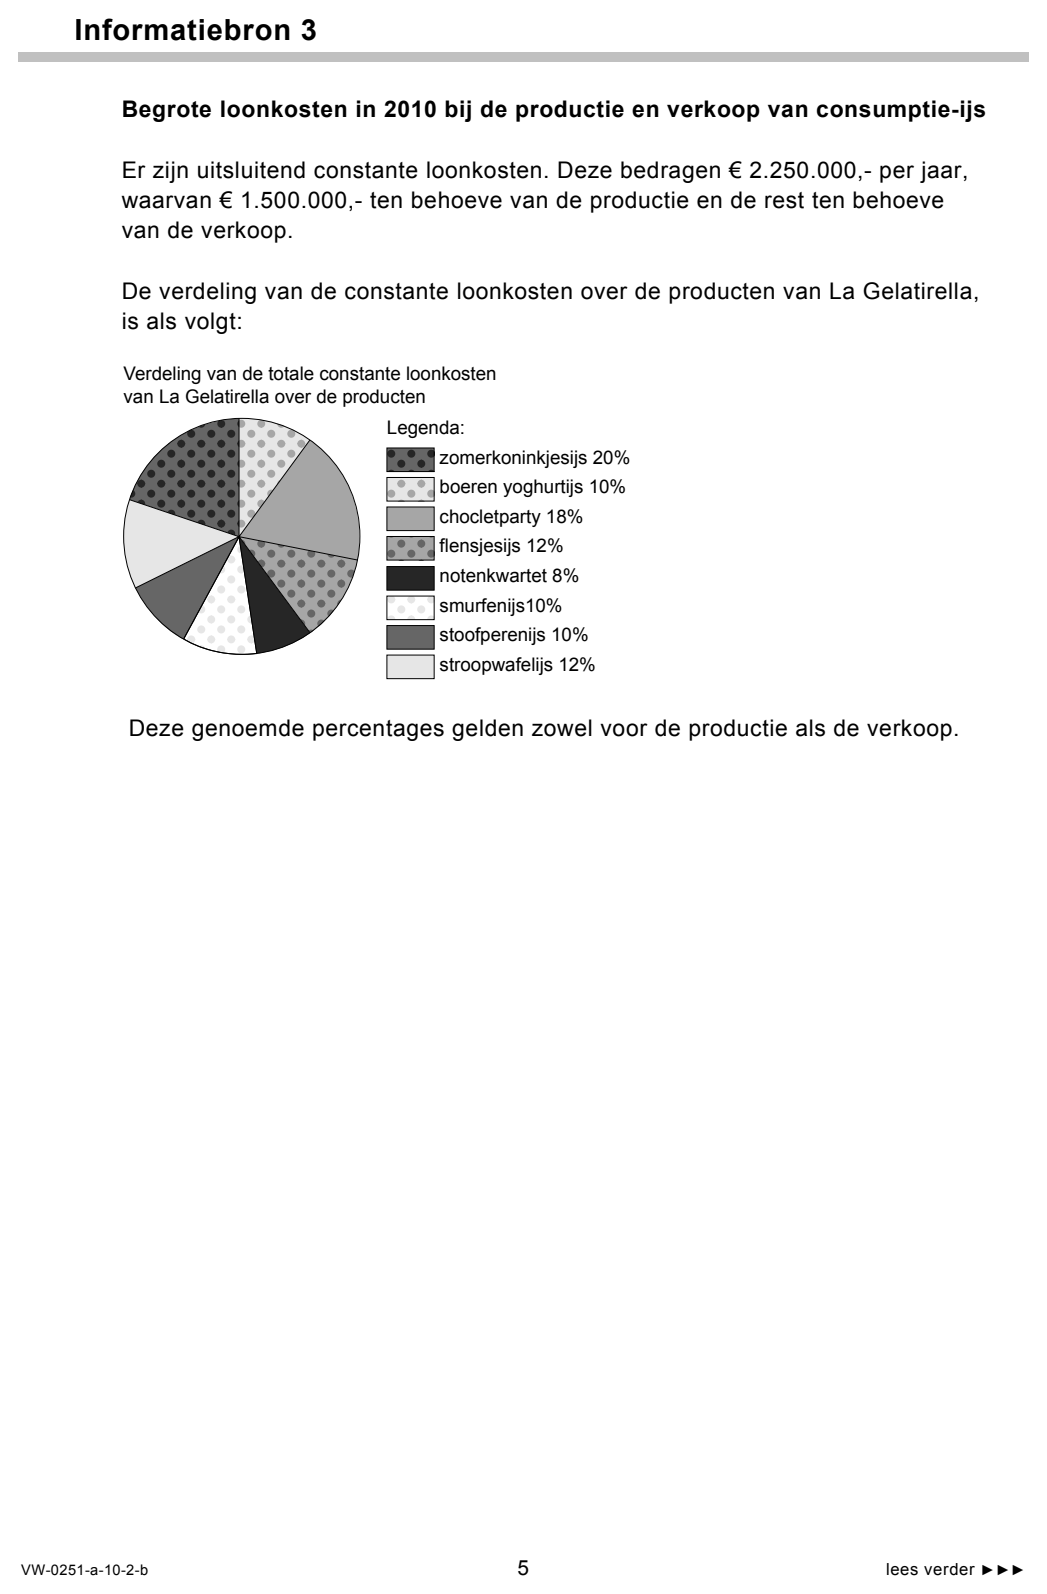
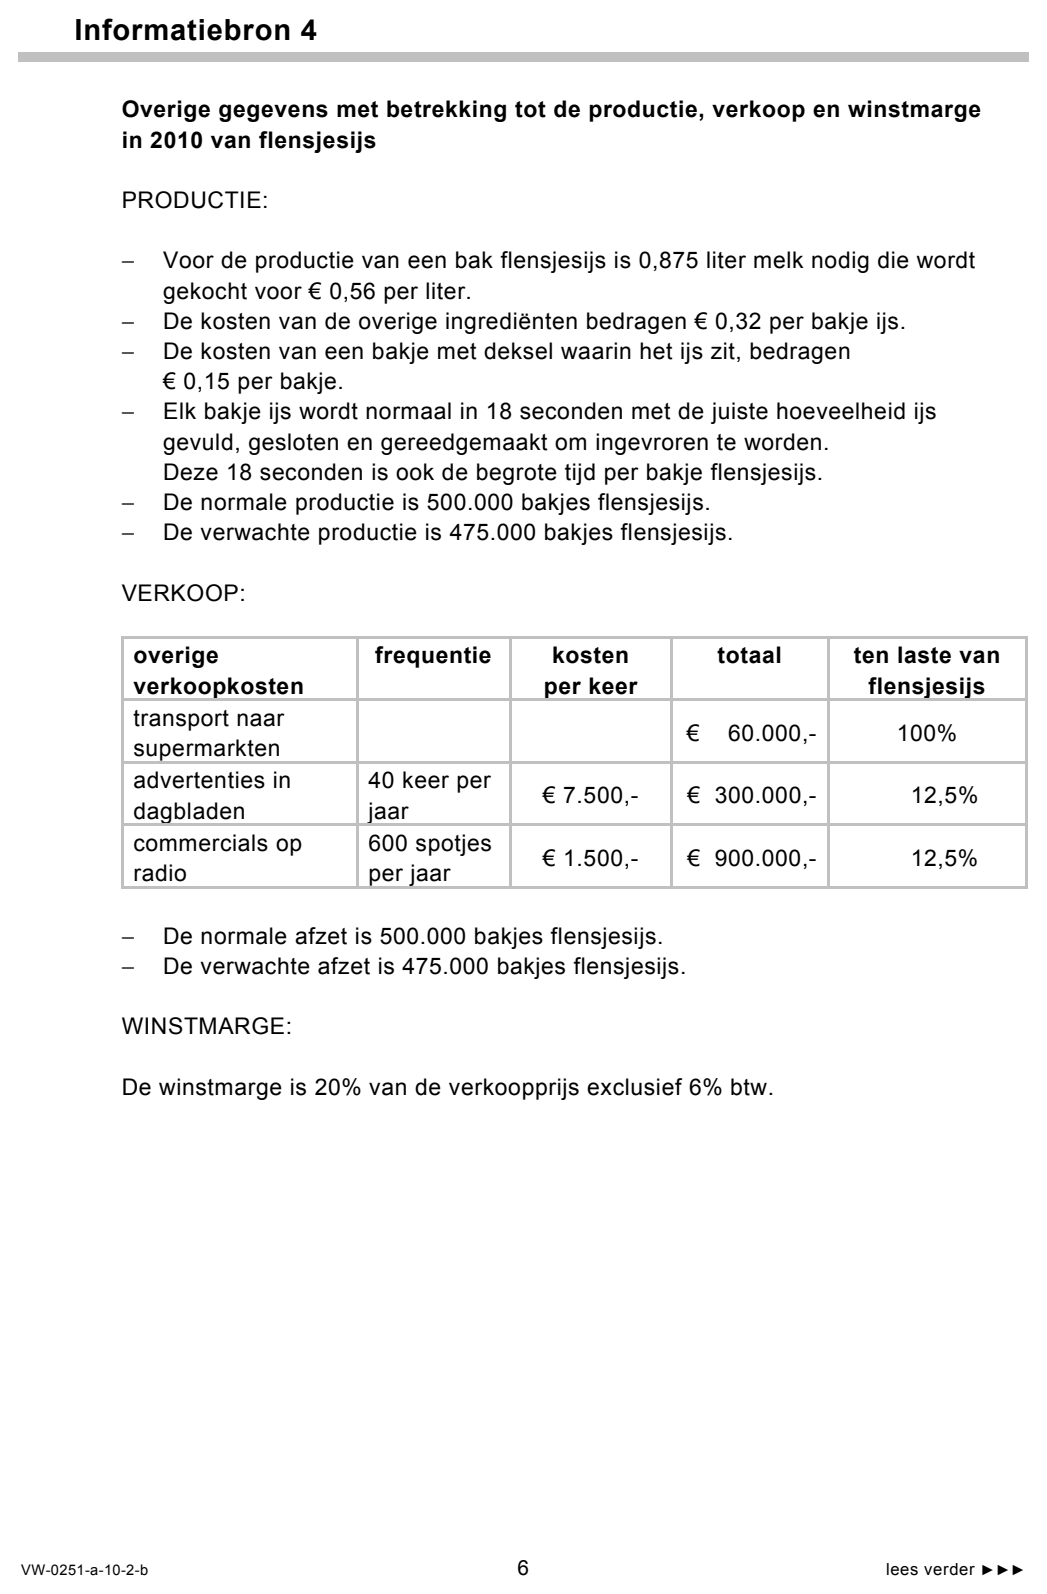
Voor het berekenen van de fabricagekostprijs van flensjesijs wordt gebruik
gemaakt van een machine-uurtarief. Dit bestaat uit de kosten van de machine en
de met de productie verband houdende loonkosten (zie informatiebron 3). Al
deze kosten worden door La Gelatirella tot de constante kosten gerekend. De
overige kosten met betrekking tot de productie en verkoop van flensjesijs staan
in informatiebron 4.
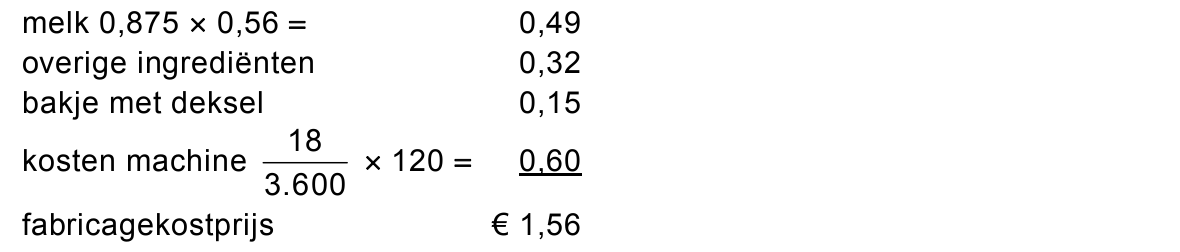
103pBereken het machine-uurtarief van de ijsbereidingsmachine JH0 voor 2010.
112pBereken de fabricagekostprijs van een bakje flensjesijs voor 2010.
De verkoopkosten worden in de commerciële kostprijs opgenomen door middel
van een vast bedrag per bakje flensjesijs. Het transport naar de supermarkten
vindt plaats met eigen transportauto’s. De kosten hiervan worden door La
Gelatirella gerekend tot de constante kosten.
121pWaarom rekent La Gelatirella deze transportkosten tot de constante kosten?
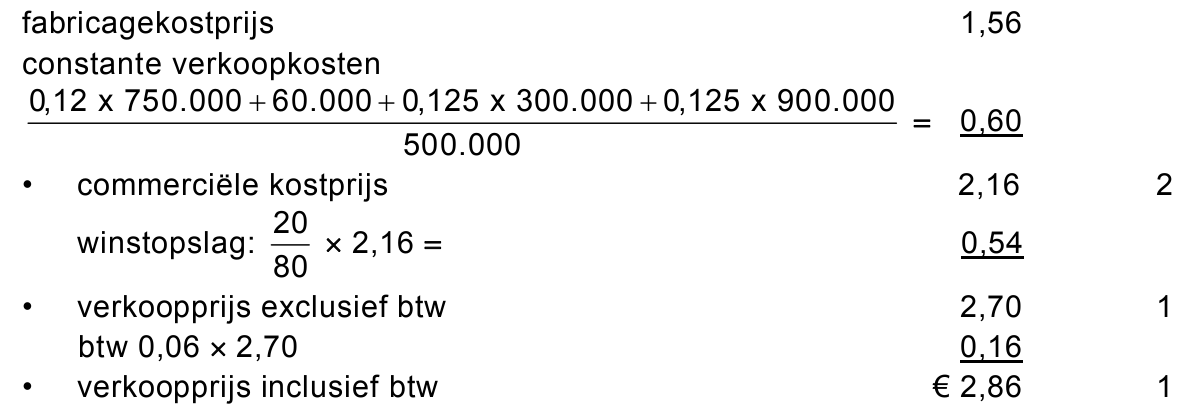
134pBereken voor 2010 de verkoopprijs van een bakje flensjesijs inclusief 6% btw.
141pBereken voor 2010 het verwachte verkoopresultaat van flensjesijs. Geef aan of
er sprake is van een voordelig of van een nadelig resultaat.
Het verwachte aantal machine-uren van de productie van flensjesijs in 2010 is
2.375. Er vindt geen voorraadvorming plaats.
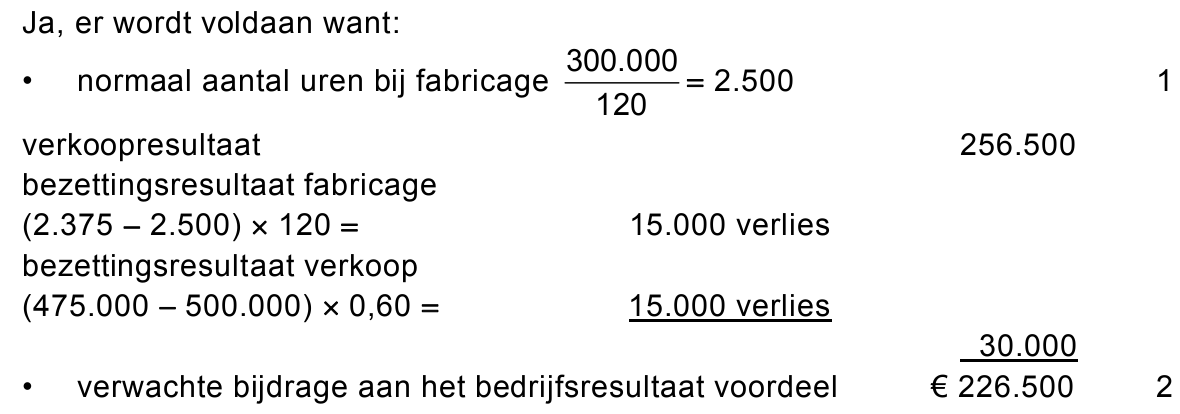
153pWordt aan de door de directie gestelde voorwaarde met betrekking tot het op de
markt brengen van flensjesijs voldaan? Motiveer het antwoord met een
berekening van de verwachte bijdrage in 2010 aan het bedrijfsresultaat door
gebruik te maken van het te berekenen verwachte bezettingsresultaat (zie
formuleblad).
opgave 3Opgave 3
Leon en Marina Verschuren zijn op 1 mei 1993 getrouwd. Op 1 mei 1998
hebben zij een tweeling gekregen. Het huwelijk is inmiddels stukgelopen en
Leon en Marina hebben besloten om op 1 mei 2010 te gaan scheiden.
Bij het overleg over de financiële gevolgen van de scheiding is een aantal zaken
afgesproken.
− Leon en Marina hebben een gezamenlijke spaarrekening. Op 1 mei 2010
bedraagt het opgebouwde saldo van deze spaarrekening € 56.420,-.
Bij aanvang van het huwelijk was dit de spaarrekening van Leon en bedroeg
het saldo € 4.760,-. Leon heeft recht op € 4.760,- plus de interest hierover
tot
1 mei 2010.
De rest wordt gelijkelijk verdeeld over Leon en Marina. De bank vergoedt
aan het eind van het jaar een jaarlijkse samengestelde interest van
gemiddeld 2,2%.
162pBereken per 1 mei 2010 het bedrag van de spaarrekening waarop Marina
aanspraak kan maken (zie formuleblad).
− Maandelijks is Leon in totaal € 470,- alimentatie verschuldigd voor zijn
kinderen. De eerste betaling is op 1 juni 2010 en de laatste betaling op de
eerste van de maand voorafgaand aan het bereiken van de 21-jarige leeftijd
van zijn kinderen. Leon kan deze alimentatieverplichting ook afkopen door
het betalen van een afkoopsom op 1 mei 2010.
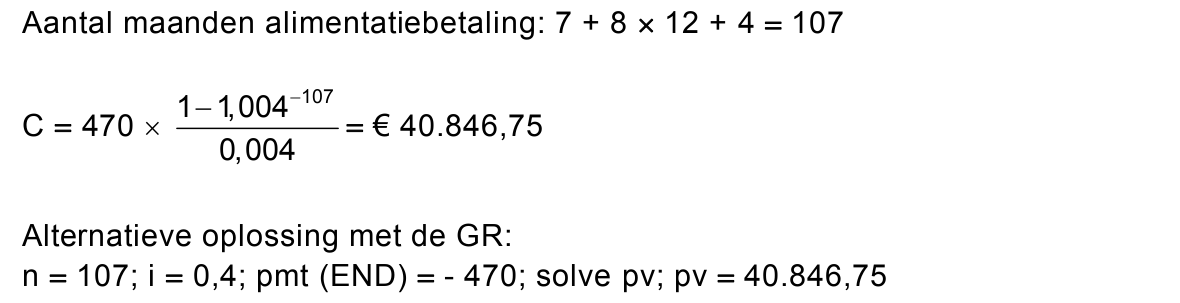
173pBereken de afkoopsom voor de alimentatieverplichting op 1 mei 2010, uitgaande
van een rente van 0,4% samengestelde interest per maand (zie formuleblad).
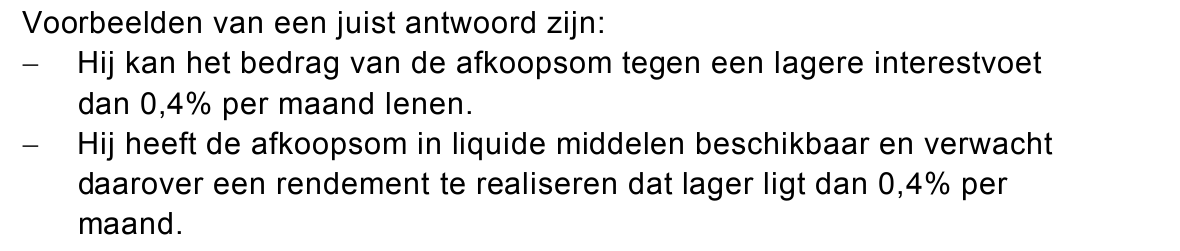
182pNoem een financiële reden waarom Leon zou kiezen voor deze afkoopsom in
plaats van de maandelijkse betaling.
opgave 4Opgave 4
Bij deze opgave horen de informatiebronnen 5 tot en met 7.
In deze opgave wordt afgezien van belastingen.
De kynologenclub Middelburg (KCM) is een vereniging voor hondenbezitters die
− via het clubblad voorlichting verstrekt en hondenbezitters met elkaar in
contact brengt;
− cursussen verzorgt op een van de gemeente gehuurd oefenterrein bij het
eigen clubhuis;
− jaarlijkse hondententoonstellingen en keuringen organiseert.
Als voorbereiding van de aanstaande algemene ledenvergadering (ALV) heeft
de penningmeester de financiële gegevens verzameld. Aan de ALV wil de
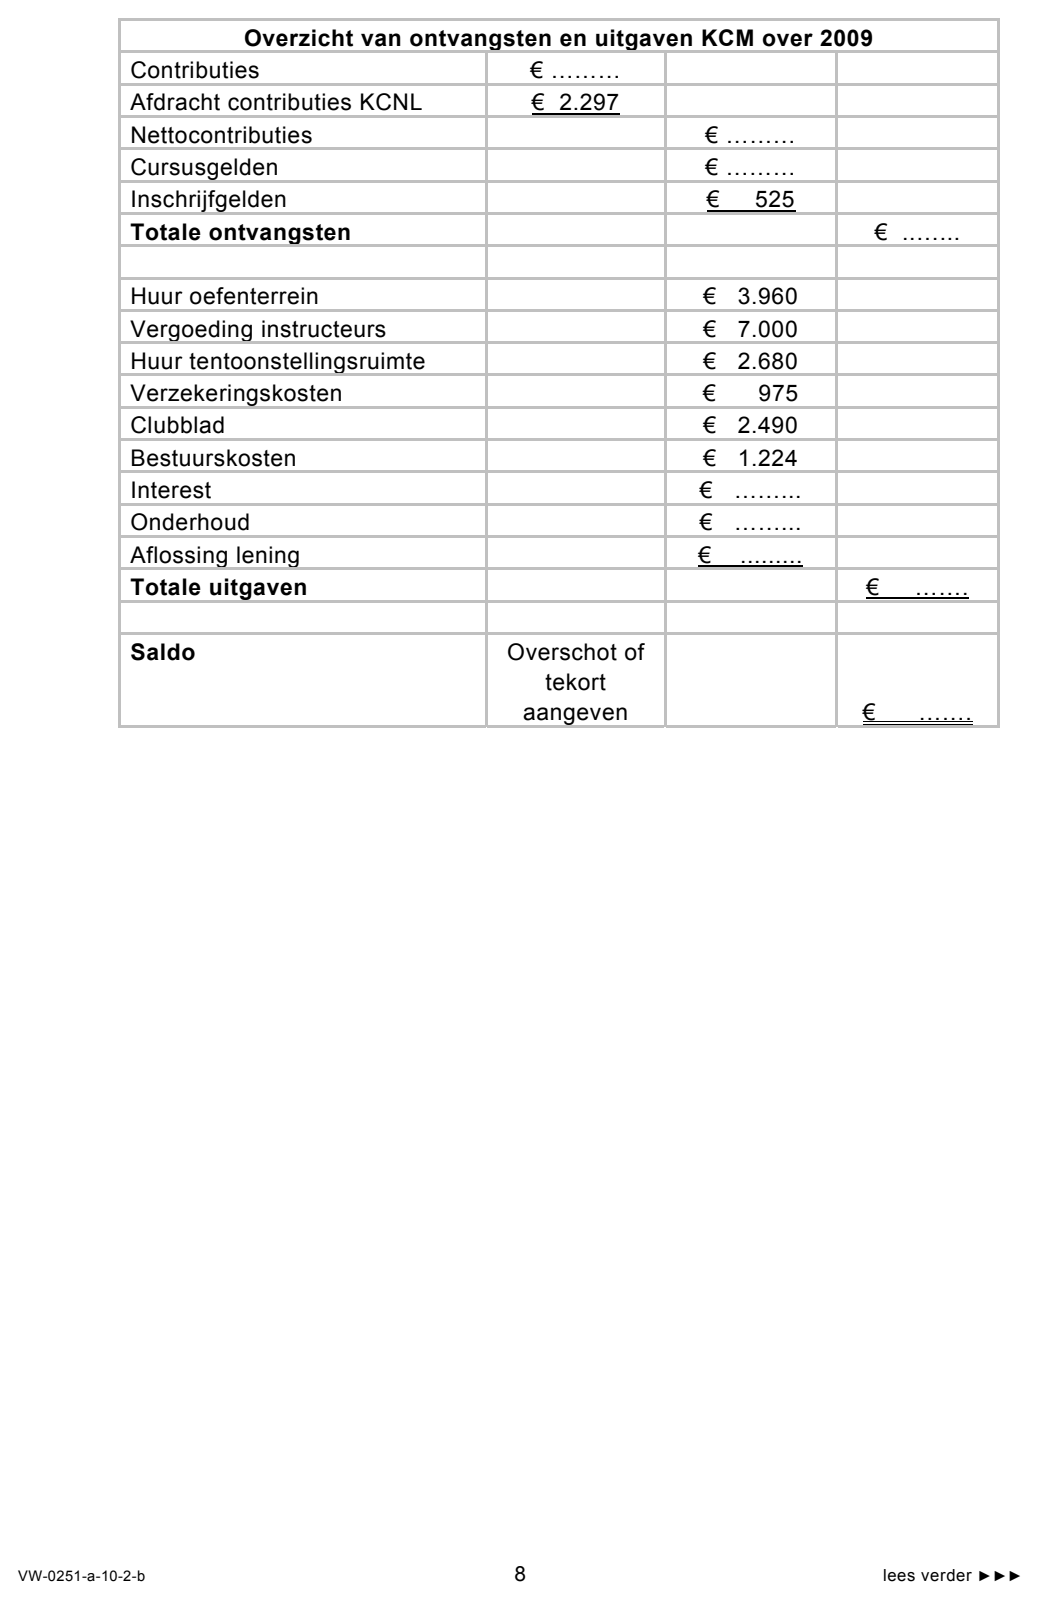
penningmeester een overzicht van ontvangsten en uitgaven over 2009
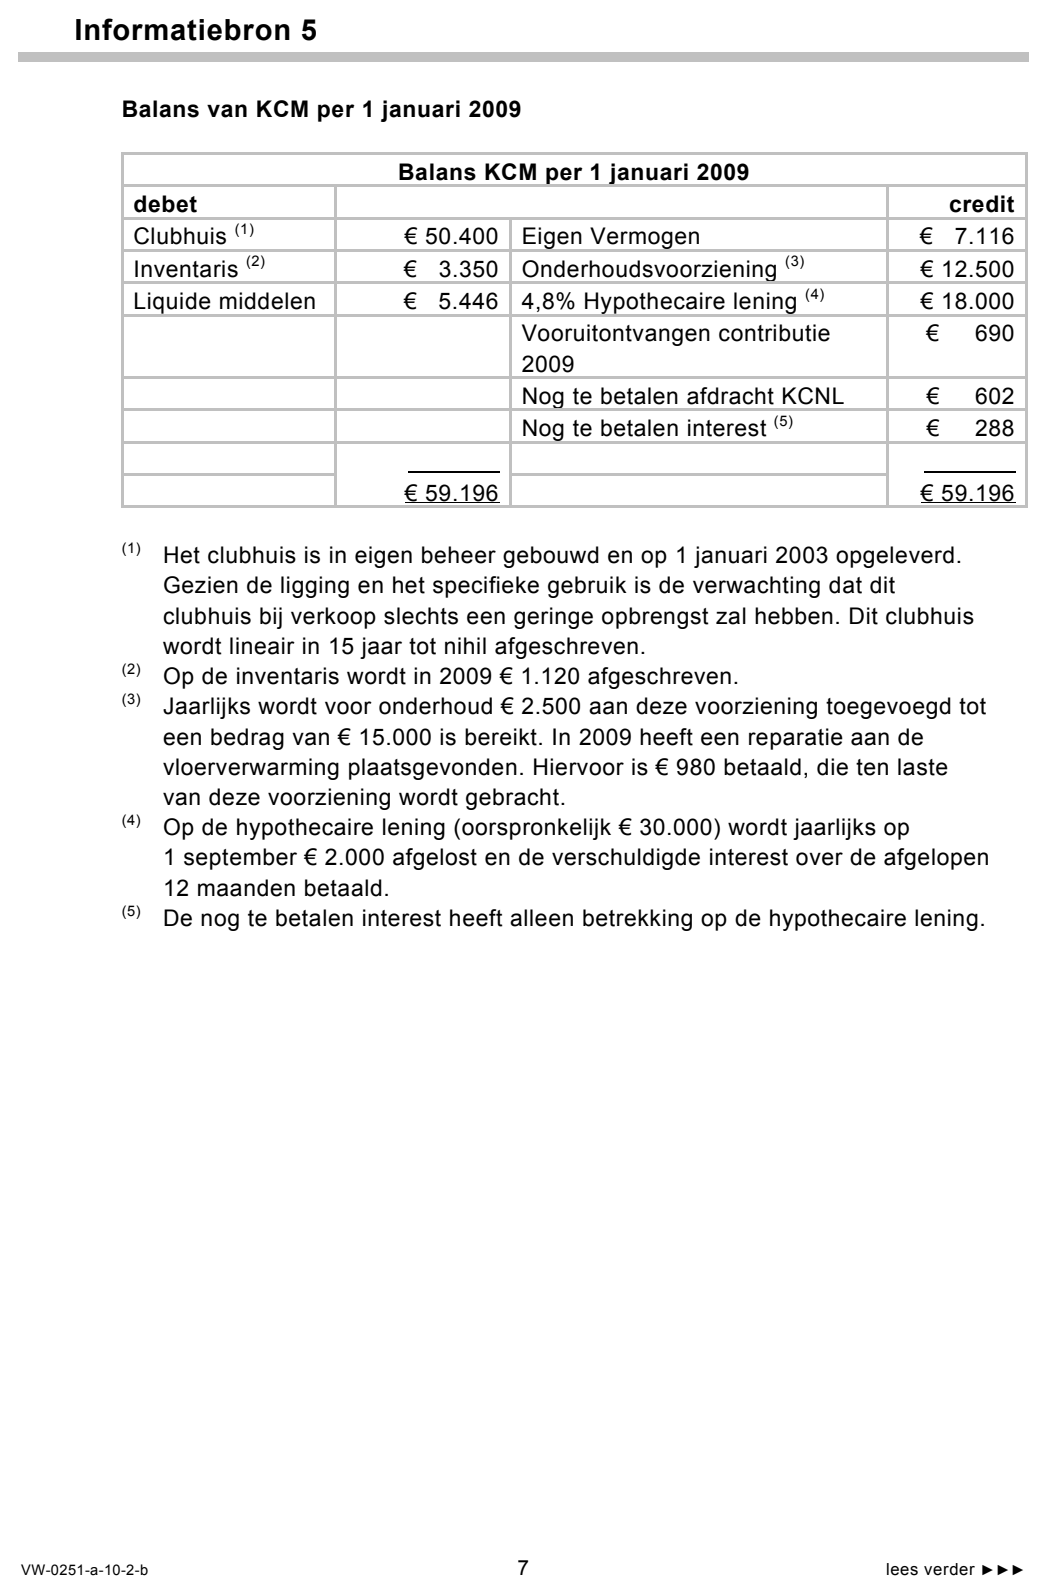
presenteren. De balans per 1 januari 2009 en een gedeeltelijk ingevuld overzicht
van de ontvangsten en uitgaven over 2009 zijn in informatiebron 5 opgenomen.
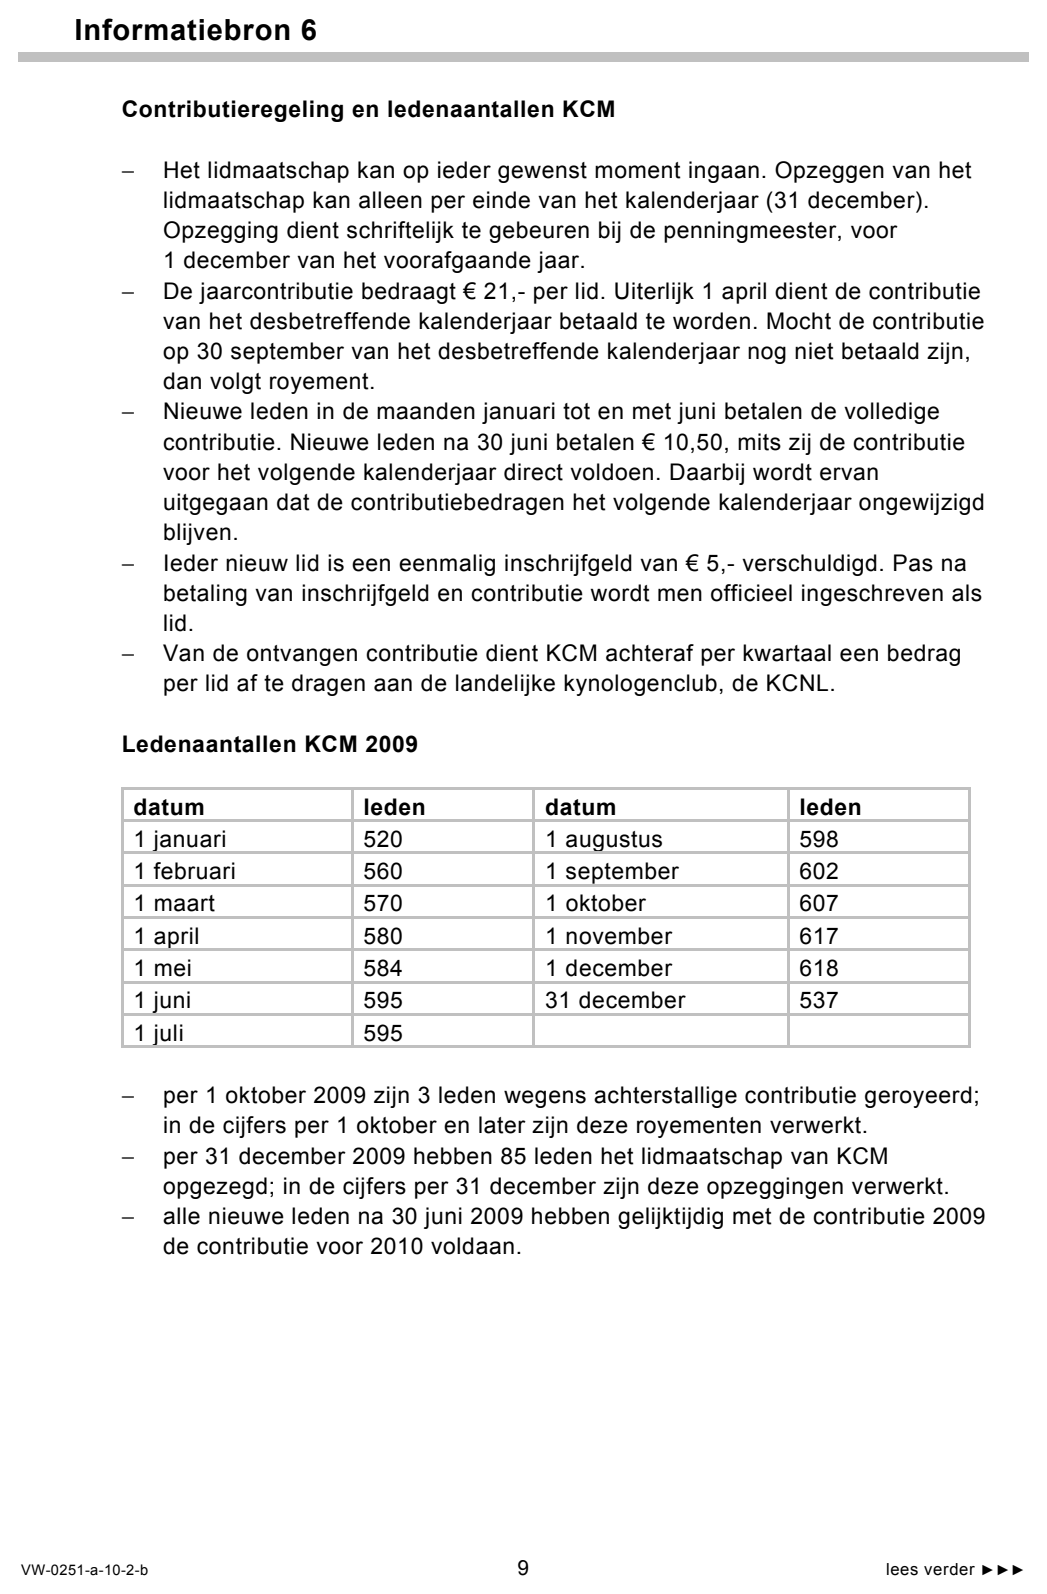
Op basis van het volledig ingevuld overzicht wil de penningmeester met een
voorstel komen om de contributie voor 2010 aan te passen. De contributie-
regeling voor 2009 is opgenomen in informatiebron 6.
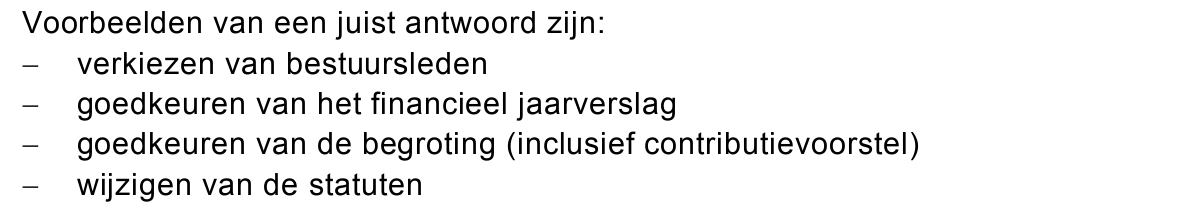
192pNoem twee bevoegdheden van de ALV bij een vereniging.
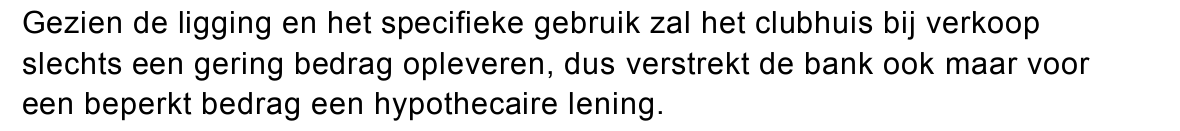
201pVerklaar met behulp van informatiebron 5, dat de bank bereid is KCM slechts tot
een beperkt deel van de waarde van het onderliggend onroerend goed een
hypothecaire lening te verstrekken.
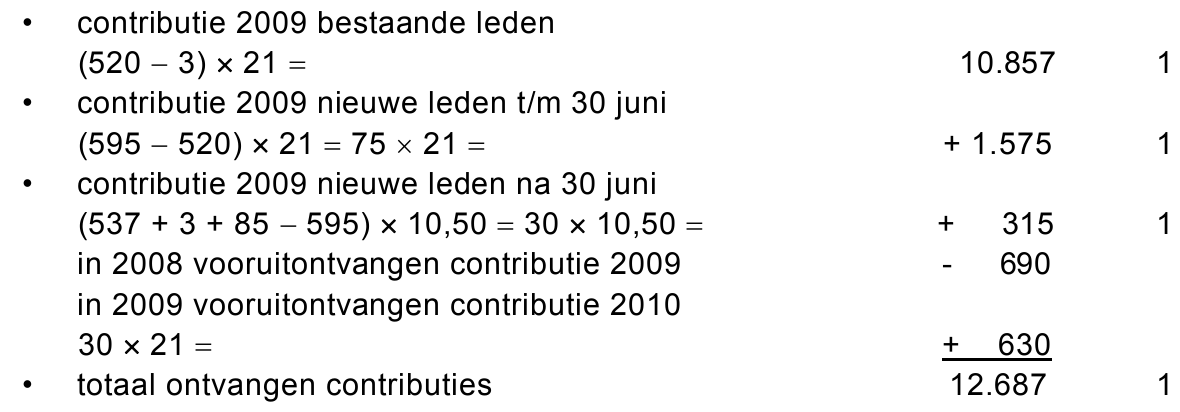
214pBereken het bedrag van de contributies dat in het overzicht van ontvangsten en
uitgaven over 2009 opgenomen moet worden.
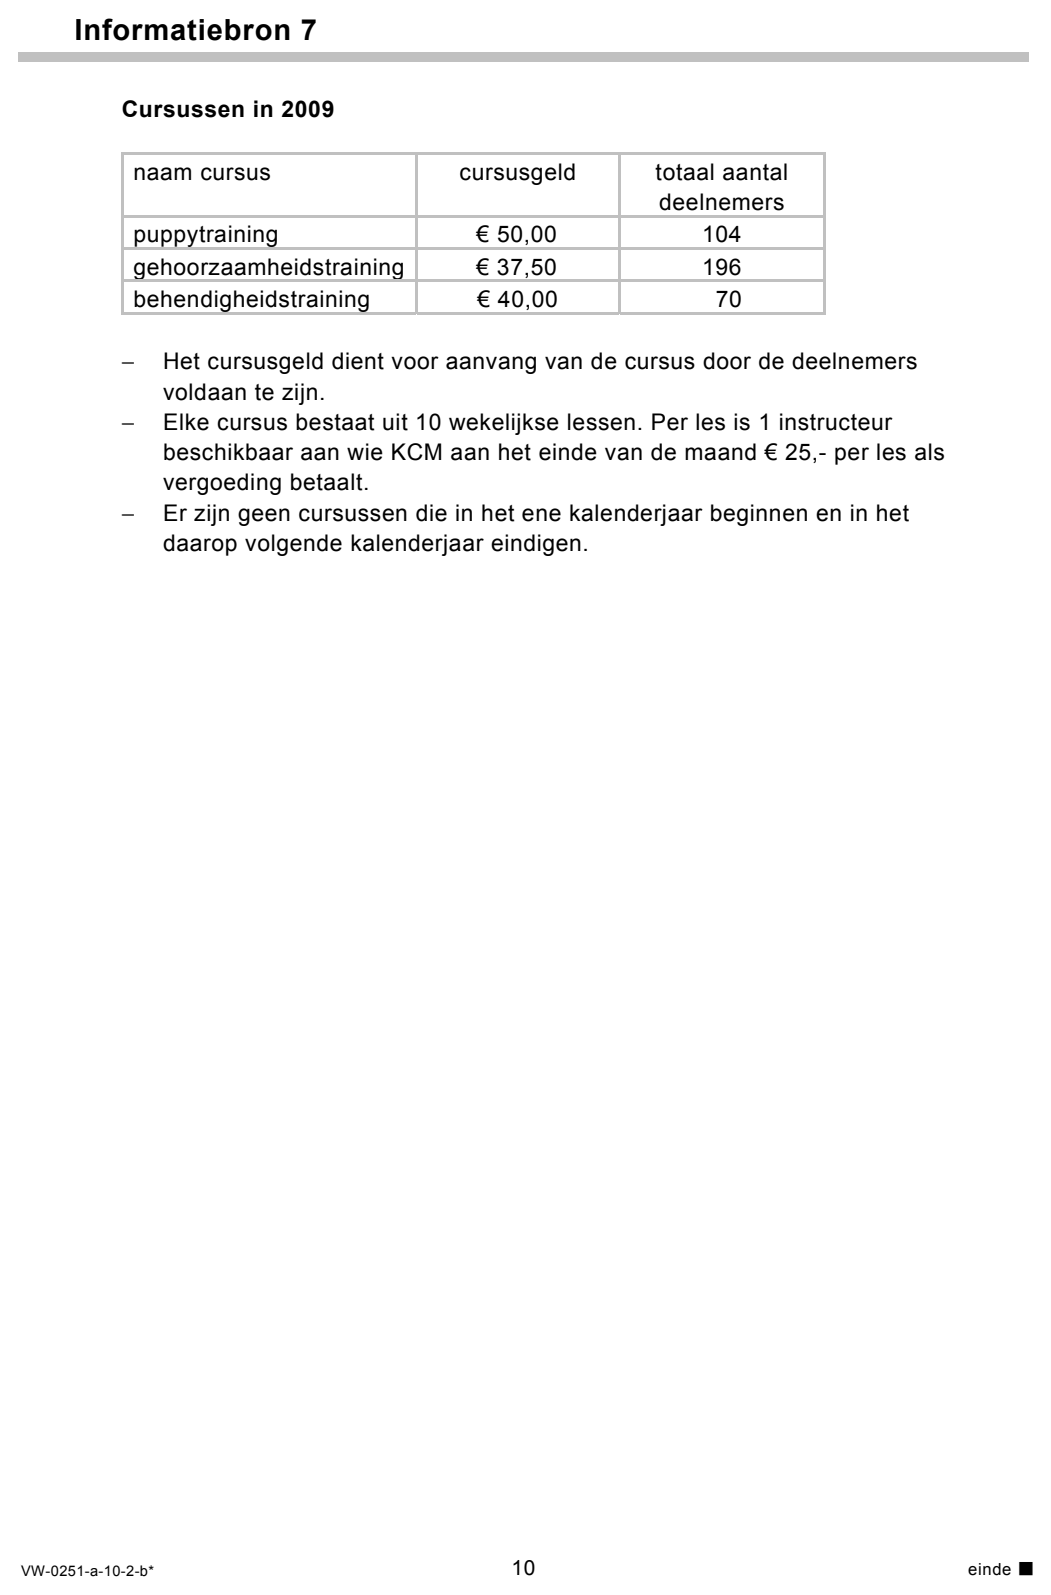
In informatiebron 7 zijn de gegevens opgenomen van de cursussen die KCM in
2009 heeft georganiseerd.
221pBereken de ontvangsten uit cursusgelden zoals deze in het overzicht van
ontvangsten en uitgaven over 2009 opgenomen moeten worden.
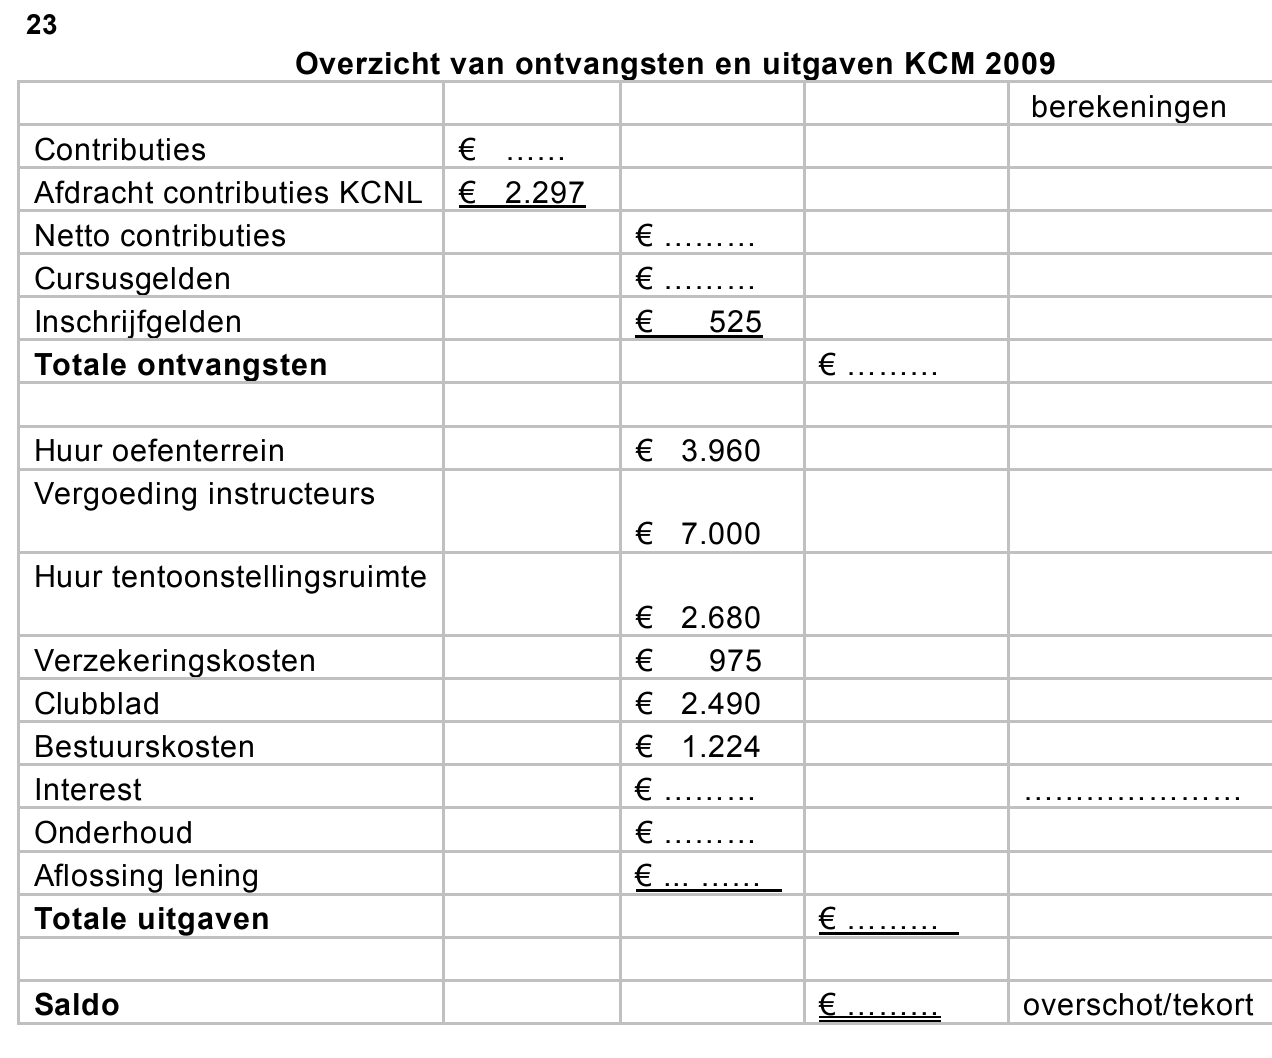
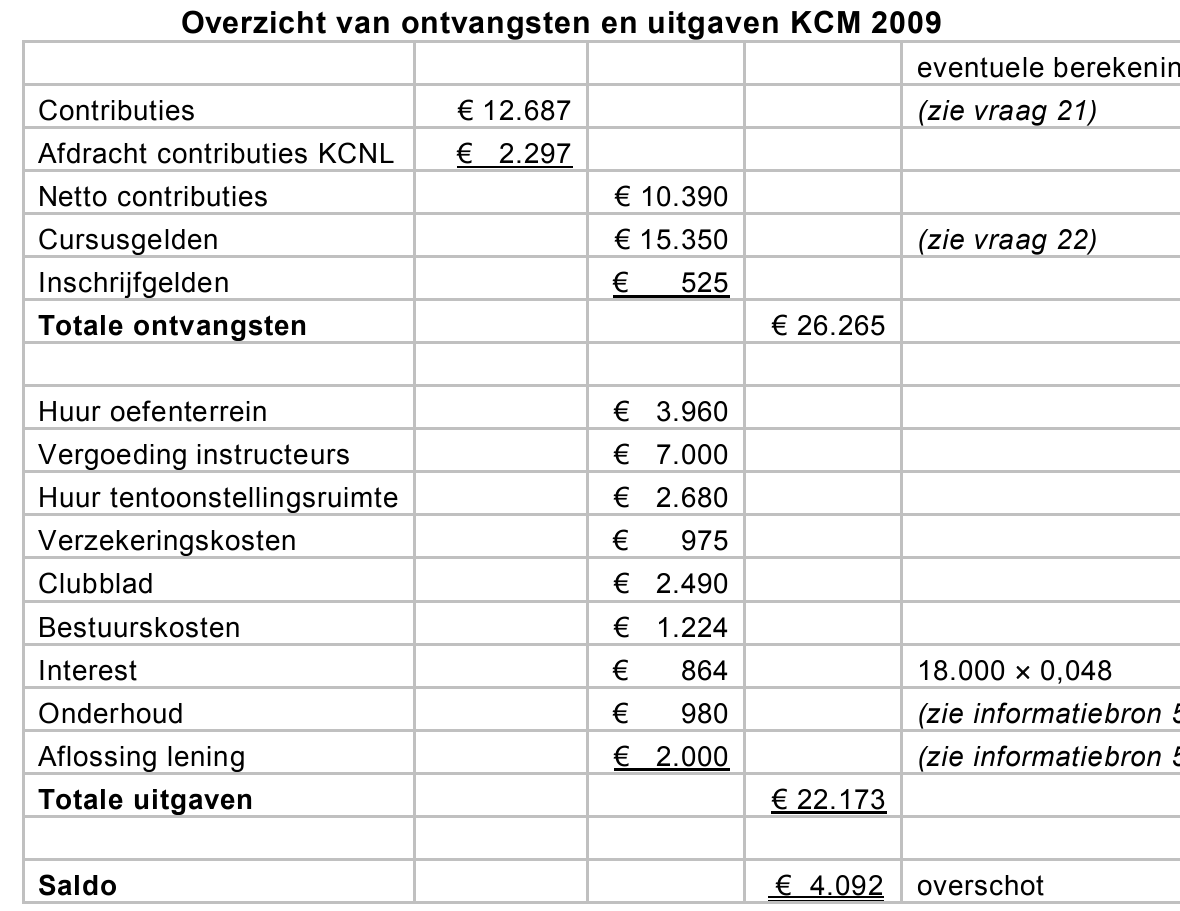
233puitwerkbijlageStel het overzicht van ontvangsten en uitgaven over 2009 op. Vul hiertoe de
uitwerkbijlage die bij deze vraag hoort, verder in. Daar waar een bedrag nog
berekend moet worden, deze berekening opnemen. Geef aan of er een
overschot of een tekort over 2009 is.
Op basis van het overschot van ontvangsten en uitgaven over 2009 wil een lid
van de kascontrolecommissie aan de ALV voorstellen om de contributie in 2010
te verlagen.
De penningmeester stelt echter dat een overzicht van ontvangsten en uitgaven
geen juist beeld geeft voor een voorstel tot aanpassing van de contributie.
Daartoe, meent hij, moet een staat van baten en lasten over 2009 opgesteld
worden. Dan zal blijken dat de contributie juist verhoogd moet worden.
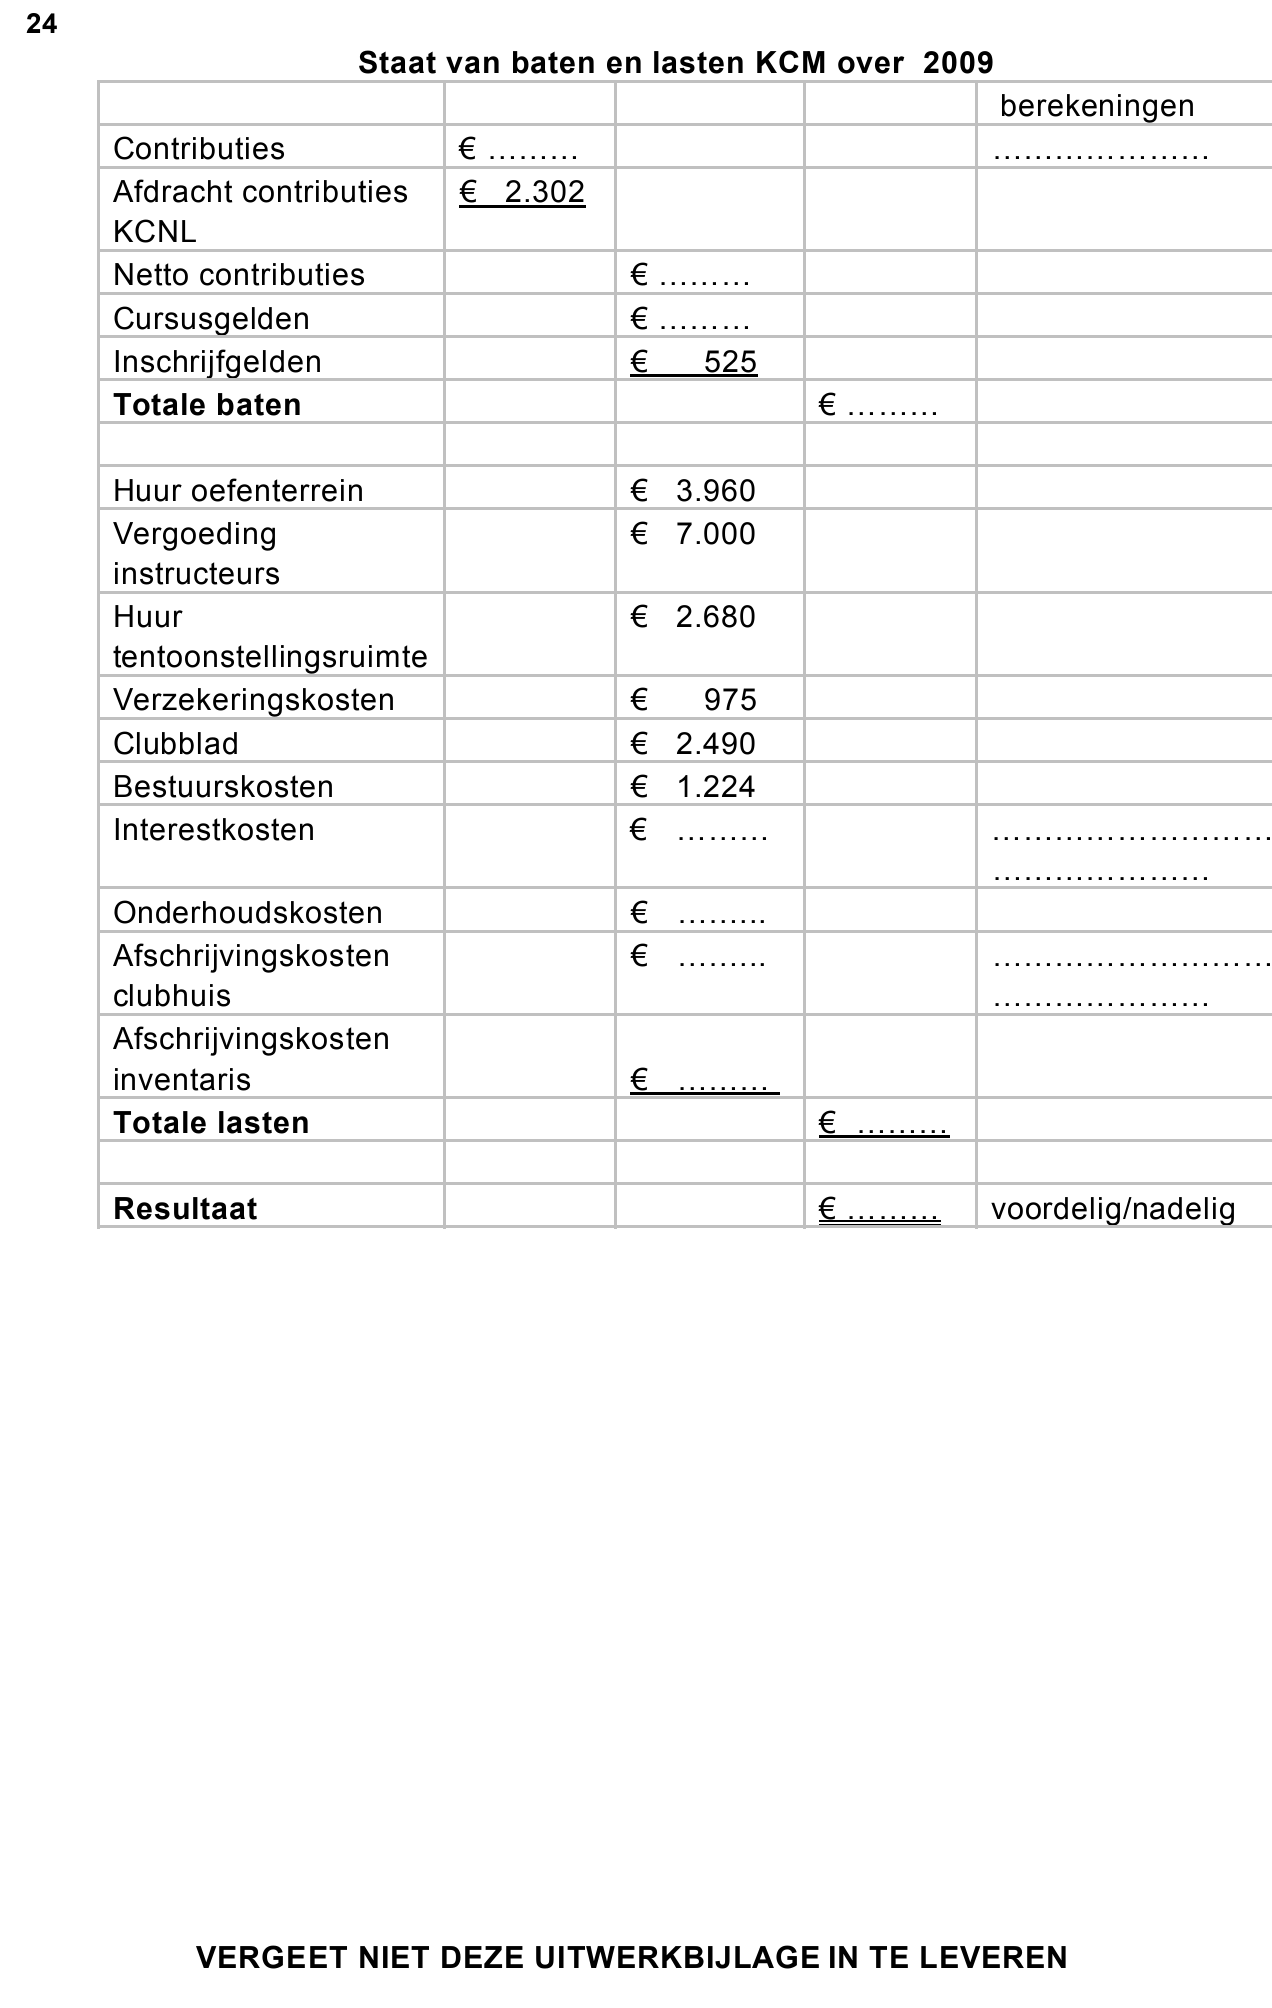
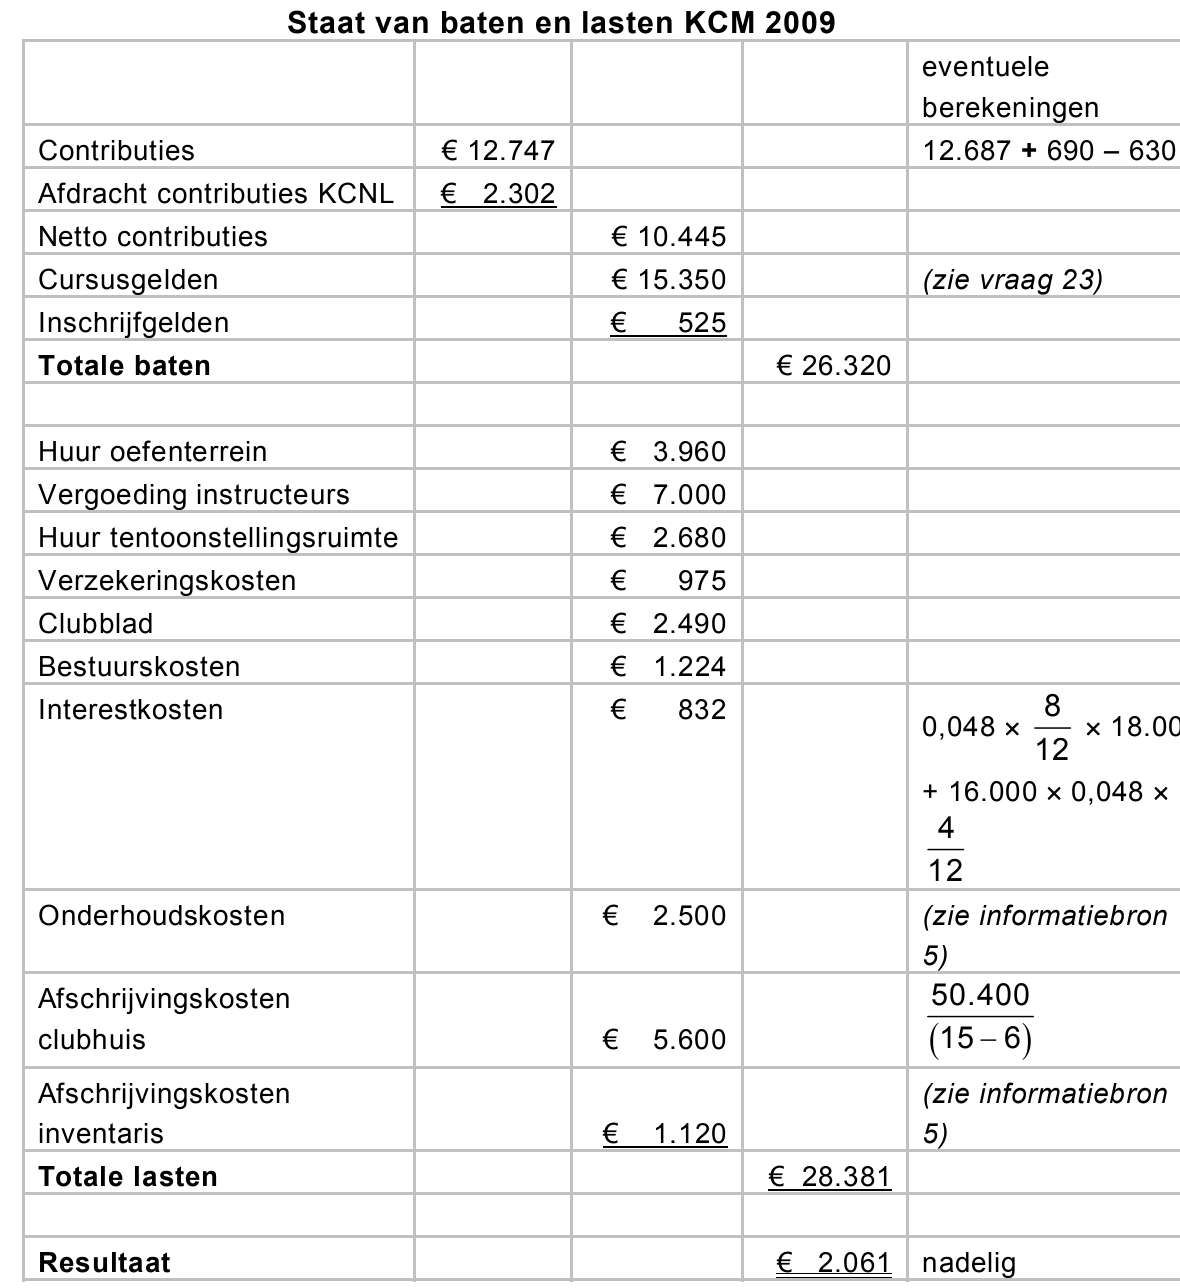
245puitwerkbijlageStel de staat van baten en lasten over 2009 op. Vul hiertoe de uitwerkbijlage die
bij deze vraag hoort, verder in. Daar waar een bedrag nog berekend moet
worden, deze berekening opnemen.
252pWie heeft gelijk, de penningmeester of het lid van de kascontrolecommissie?
Motiveer het antwoord.
opgave 5Opgave 5
De industriële onderneming Haflido heeft een hoofdkantoor en een aantal
productielocaties. De productielocatie Polo houdt zich bezig met de fabricage en
verkoop van polo´s met bedrijfslogo. Over de kosten van Polo is het volgende
bekend:
− De proportioneel variabele kosten zijn € 0,50 per € 1,- omzet.
− De constante machinekosten zijn € 100.000,- per machine per jaar.
− De constante kosten van het hoofdkantoor zijn € 250.000,- per jaar. Aan
iedere productielocatie wordt, naar rato van het aandeel in de
huisvestingskosten van de totale onderneming, een deel van de constante
kosten van het hoofdkantoor toegerekend. Voor Polo geldt een percentage
van 20%.
− De overige constante kosten zijn € 90.000,- per jaar.
Er wordt op bestelling geproduceerd.
Als de jaaromzet in 2009 kleiner is dan € 900.000,- dan kan bij Polo met één
machine worden volstaan. Als de omzet € 900.000,- bereikt of overschrijdt, dan
zijn twee machines nodig.
261pNoem een bezwaar voor Polo tegen de wijze van toerekening van de constante
kosten van het hoofdkantoor aan de productielocaties.
De huidige jaaromzet van Polo is € 700.000,-. Polo wil deze jaaromzet in 2009
met 60% verhogen. Hierbij blijven de huisvestingskosten gelijk. De verhoging
van de omzet kan bereikt worden door:
a Het voeren van een reclamecampagne, die elk jaar moet worden herhaald.
De kosten worden geraamd op € 80.000,- per jaar.
of
b Het verhogen van de variabele verkoopkosten met € 0,05 per € 1,- omzet.
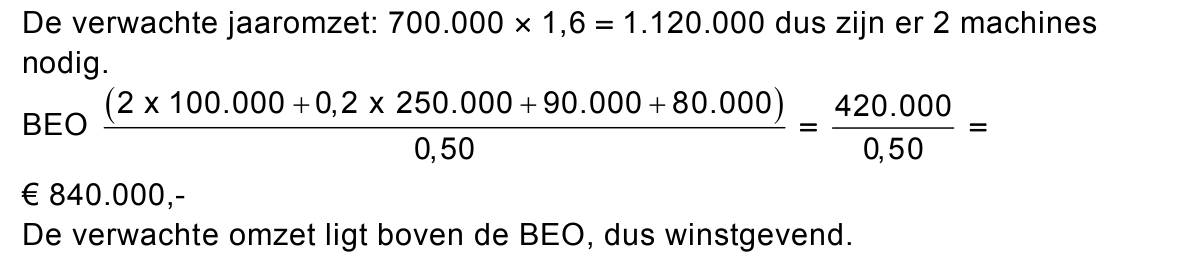
273pLaat via een berekening van de break-evenomzet zien dat het voeren van deze
speciale reclamecampagne winstgevend is (zie formuleblad).
281pGeef een voorbeeld van variabele verkoopkosten.
292pWelke mogelijkheid (a of b) levert Polo de grootste winst over 2009 op? Motiveer
het antwoord met een berekening.
opgave 6Opgave 6
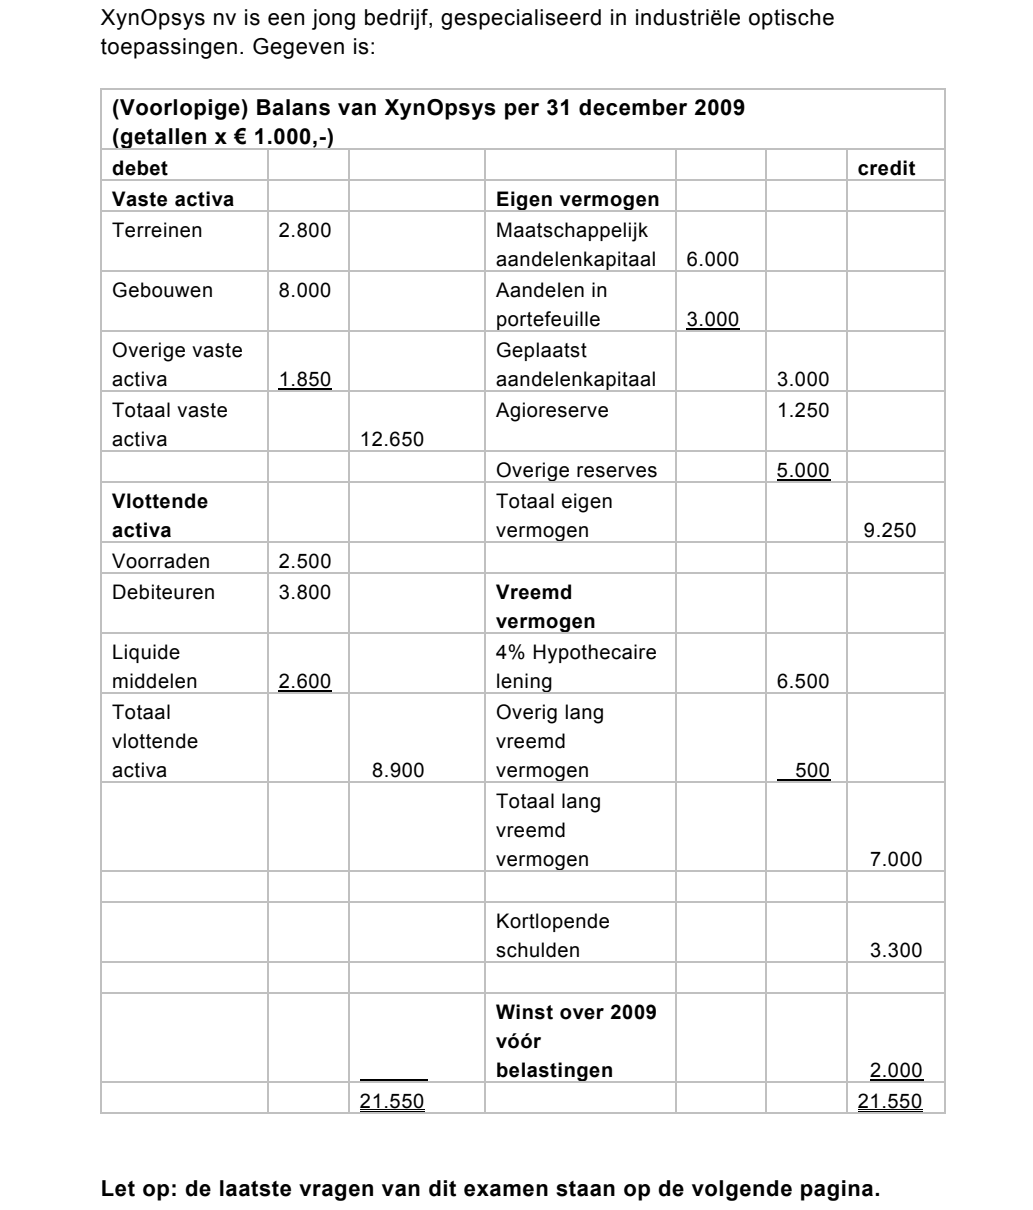
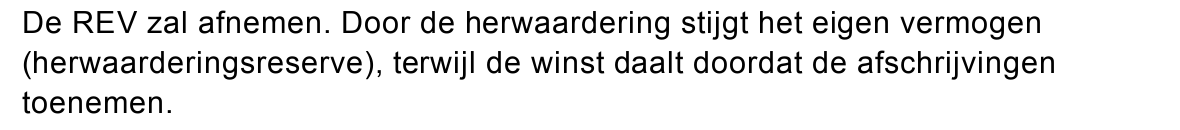
XynOpsys nv is een jong bedrijf, gespecialiseerd in industriële optische toepassingen. Gegeven is: (Voorlopige) Balans van XynOpsys per 31 december 2009 debet (getallen x € 1.000,-) Vaste Terreinen activa 2.800 Eigen Maatschappelijk vermogen Gebouwen 8.000 Aandelen aandelenkapitaal in Overige vaste portefeuille Geplaatst activa 1.850 aandelenkapitaal Totaal vaste Agioreserve activa 12.650 Overige reserves Vlottende activa Voorraden 2.500 vermogen Totaal eigen Debiteuren Liquide 3.800 Vreemd vermogen 4% Hypothecaire middelen Totaal 2.600 lening Overig lang vlottende activa 8.900 vreemd vermogen Totaal lang vreemd vermogen Kortlopende schulden 21.550 Winst vóór belastingen over 2009 Let op: de laatste vragen van dit examen staan op de volgende pagina.
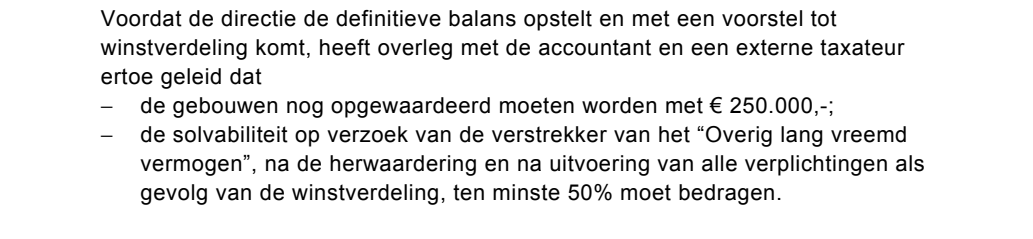
Voordat de directie de definitieve balans opstelt en met een voorstel tot winstverdeling komt, heeft overleg met de accountant en een externe taxateur ertoe geleid dat − de gebouwen nog opgewaardeerd moeten worden met € 250.000,-; − de solvabiliteit op verzoek van de verstrekker van het “Overig lang vreemd vermogen”, na de herwaardering en na uitvoering van alle verplichtingen als gevolg van de winstverdeling, ten minste 50% moet bedragen.
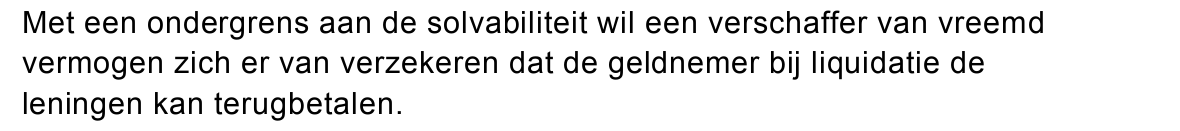
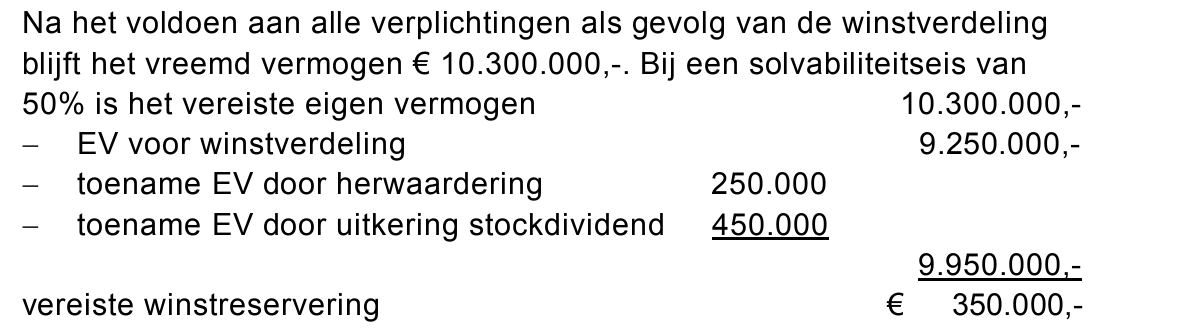
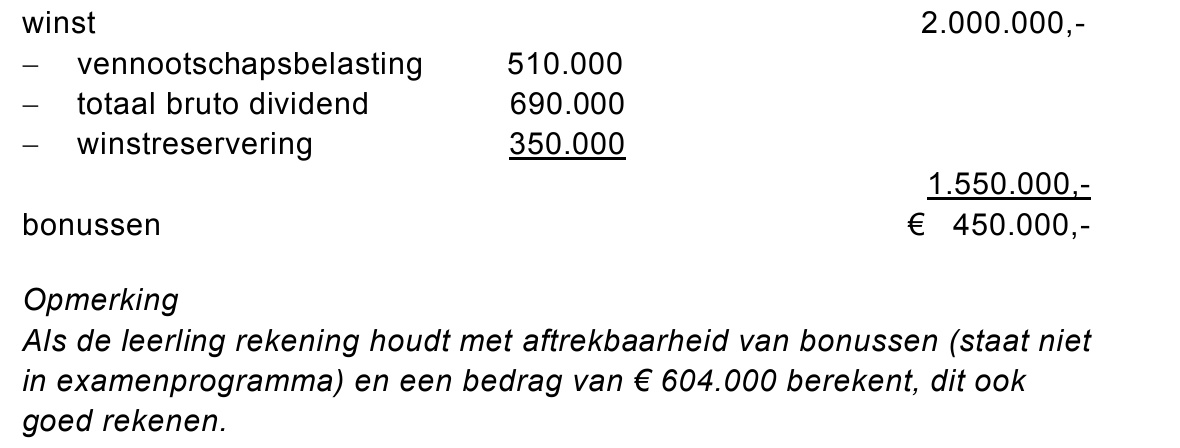
Om welke reden zal een verstrekker van vreemd vermogen een minimale eis aan de solvabiliteit stellen? De directie stelt vervolgens de volgende winstverdeling voor: − Er wordt 15% stockdividend en 8% cashdividend gedeclareerd. − Er wordt zoveel gereserveerd dat de solvabiliteit precies 50% is. − Het restant is beschikbaar voor bonussen aan het personeel. Aanvullende gegevens zijn: − Het gemiddelde tarief van de vennootschapsbelasting bedraagt 25,5% van de winst. − Het tarief van de dividendbelasting bedraagt 15% van het bruto dividend.