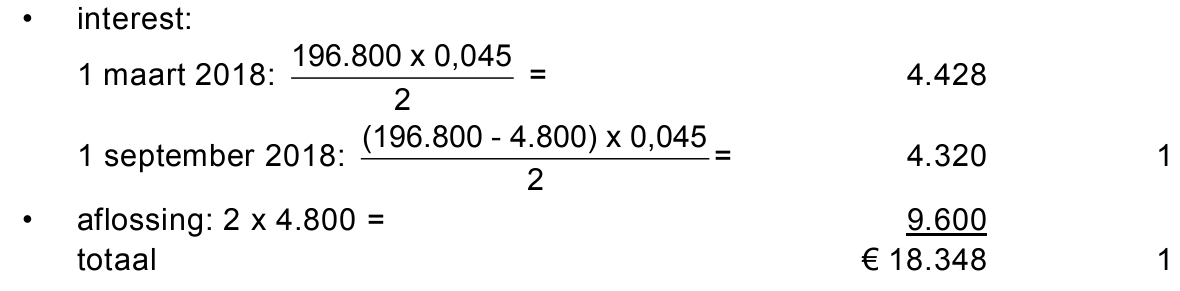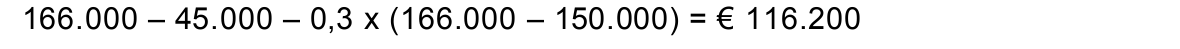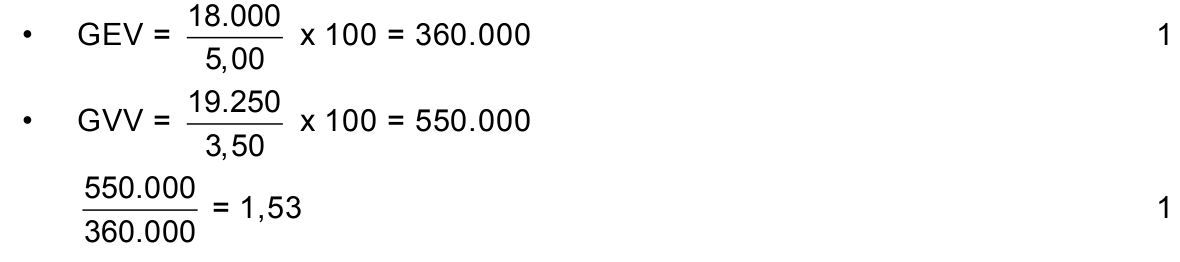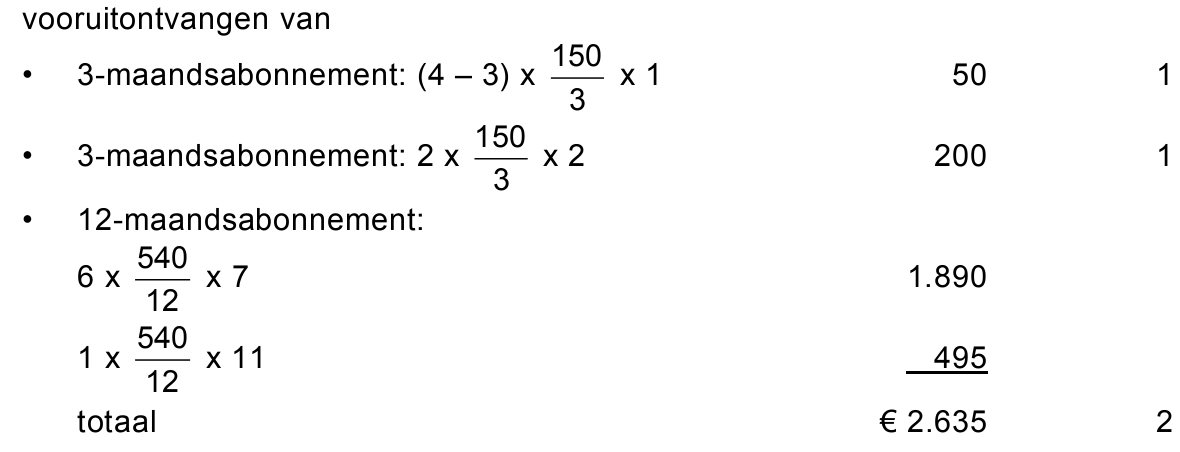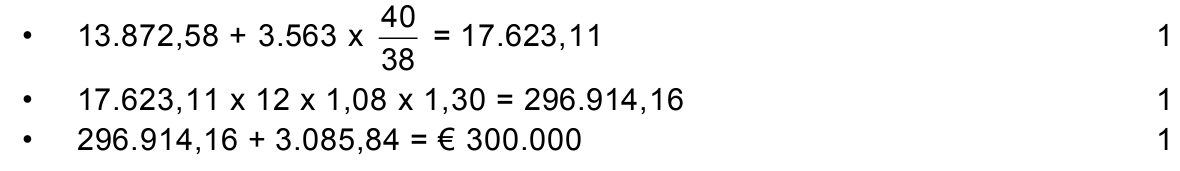opgave 1Opgave 1
Anja Jansen heeft op 1 maart 2008 een woonhuis gekocht in
Bergen op Zoom. Bij bank en verzekeraar AGM heeft ze per die datum
een hypothecaire lening voor het woonhuis afgesloten.
Hypothecaire lening
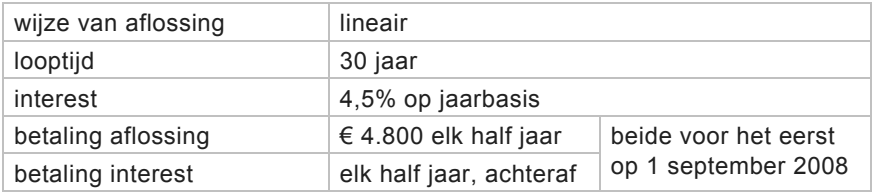
Van de hypothecaire lening zijn de volgende gegevens bekend:
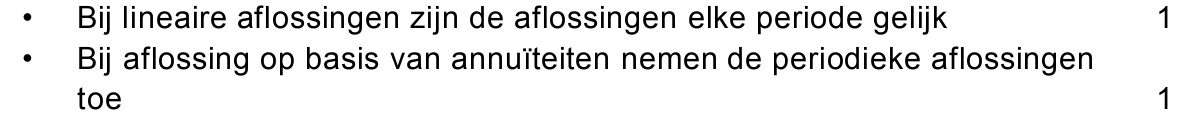
12pWat is het verschil met betrekking tot de periodieke aflossingen tussen
een hypothecaire lening met lineaire aflossing en een hypothecaire lening
met aflossing op basis van annuïteiten?
22pBereken de schuldrest van Anja direct na de aflossing op
1 september 2017.
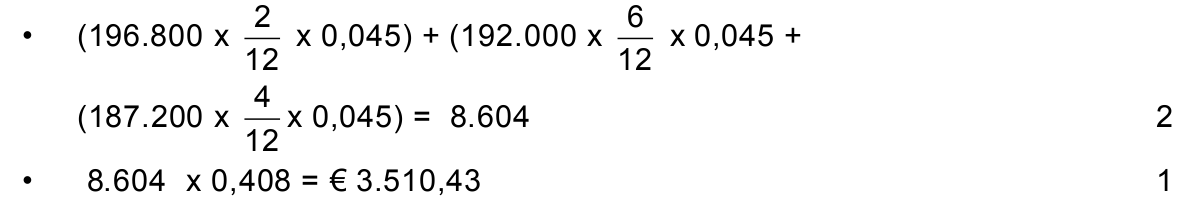
32pBereken de totale uitgaven van Anja in 2018 aan AGM in verband met de
hypothecaire lening.
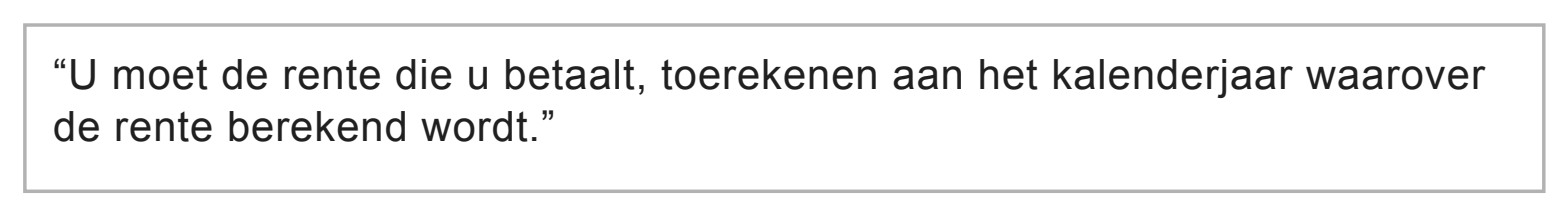
Op de website van de Belastingdienst leest Anja over het berekenen van
de hypotheekrenteaftrek het volgende:
(bron: Belastingdienst, aangepast)
Anja rekent in 2018 met een tarief inkomstenbelasting van 40,8%.
43pBereken het belastingvoordeel in euro’s dat Anja heeft door de
hypotheekrenteaftrek over 2018.
opgave 2Opgave 2
Bij deze opgave blijven belastingen buiten beschouwing.
Bij deze opgave horen de informatiebronnen 1 tot en met 3.
Woningcorporaties zijn verenigingen of stichtingen met een
volkshuisvestelijk doel: betaalbare woningen voor mensen met lagere
inkomens.
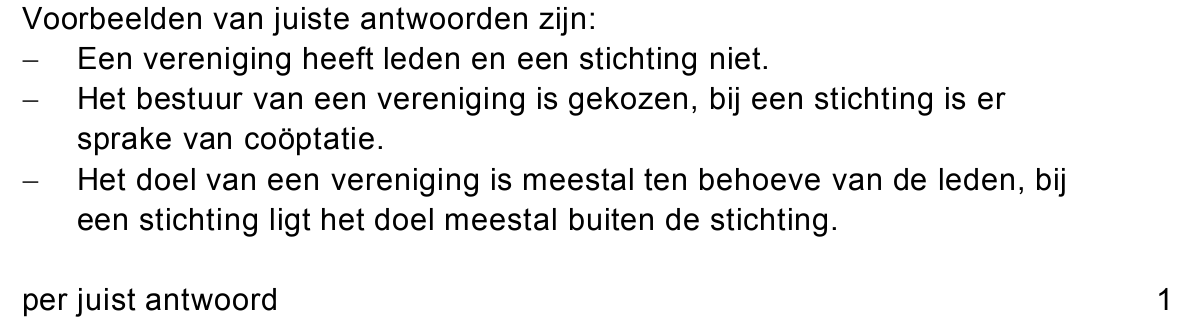
52pNoem twee verschillen tussen een vereniging en een stichting.
Stichting Stefanus is een woningcorporatie in Tilburg. De woningen staan
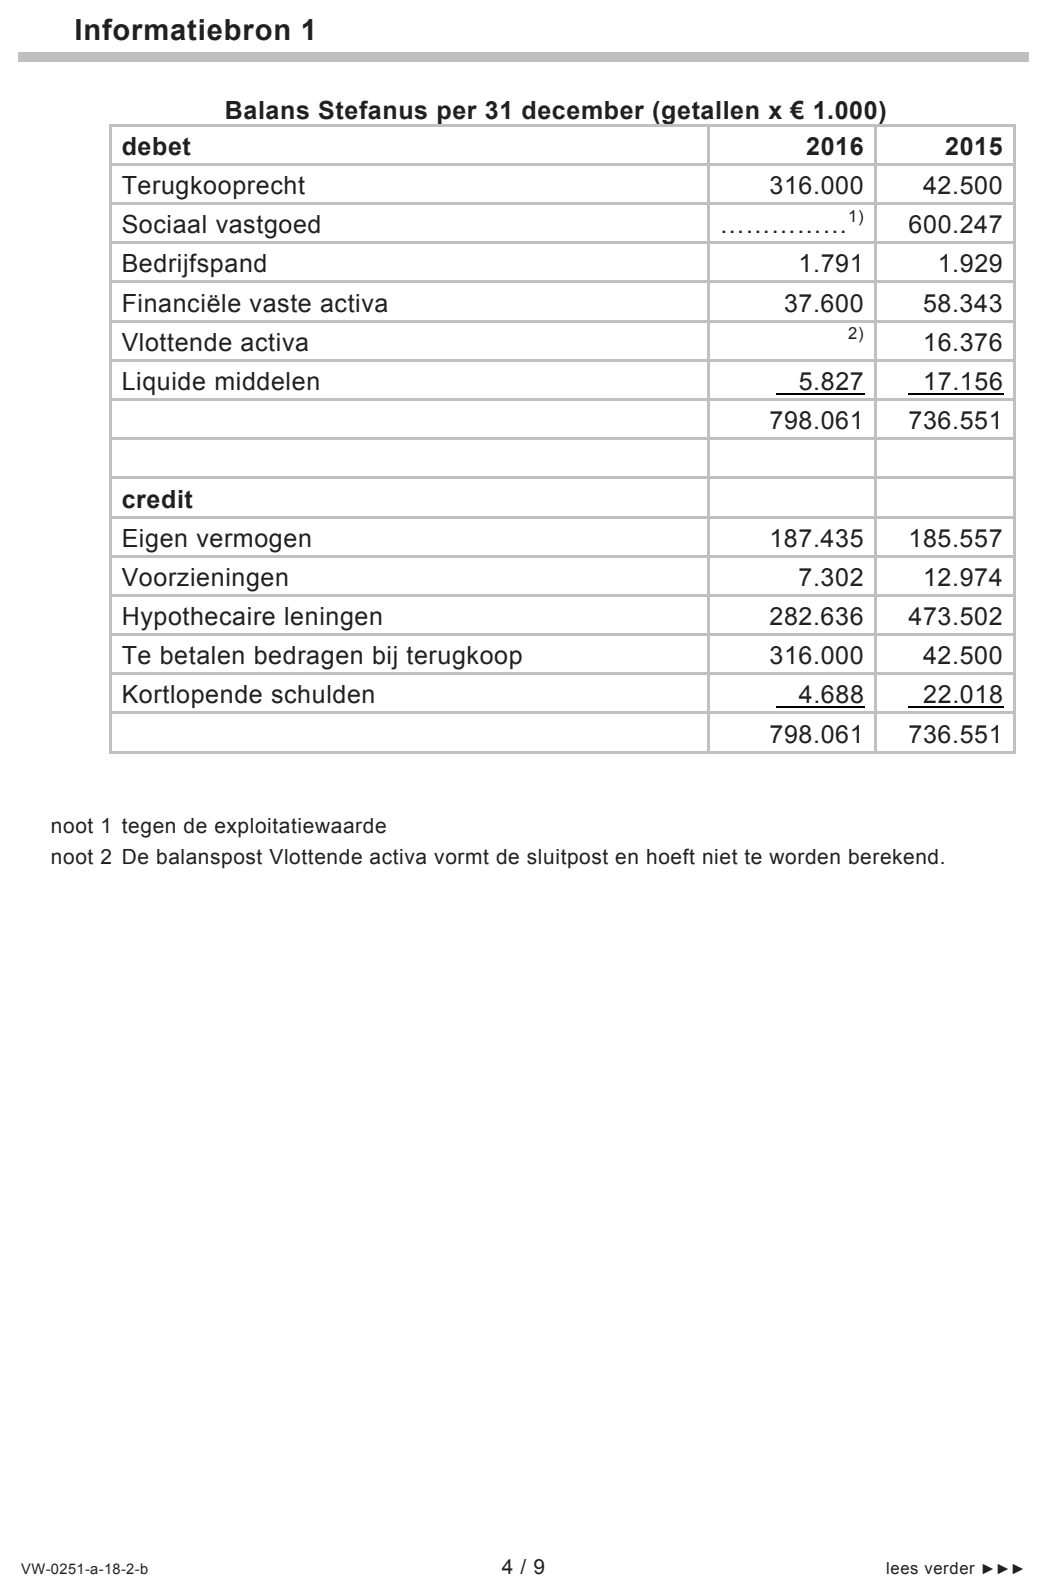
op de balans van de woningcorporatie onder de post Sociaal vastgoed en
worden gewaardeerd op basis van de zogenaamde exploitatiewaarde (zie
informatiebron 1).
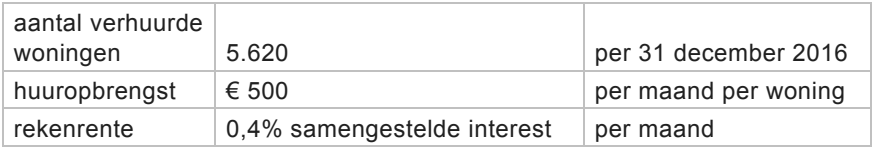
De exploitatiewaarde op 31 december 2016 is de contante waarde van de
onderstaande huuropbrengsten van de komende 20 jaar (2017 tot en met
2036).
De huur wordt steeds aan het eind van elke maand ontvangen.
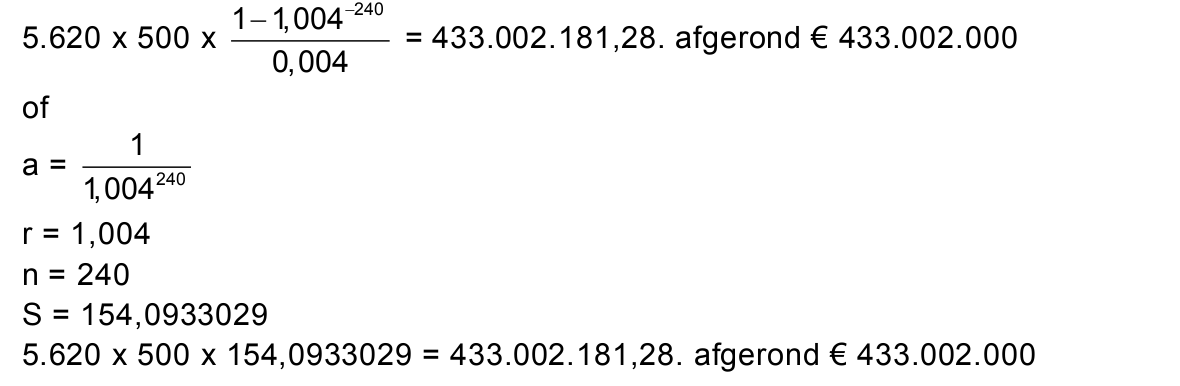
62pBereken de exploitatiewaarde van de balanspost Sociaal vastgoed op
31 december 2016 (zie formuleblad). Rond de uitkomst af op een
veelvoud van duizend euro.
Bij de berekening van de exploitatiewaarde wordt er vanuit gegaan dat er
gedurende 20 jaar huuropbrengsten zullen zijn.
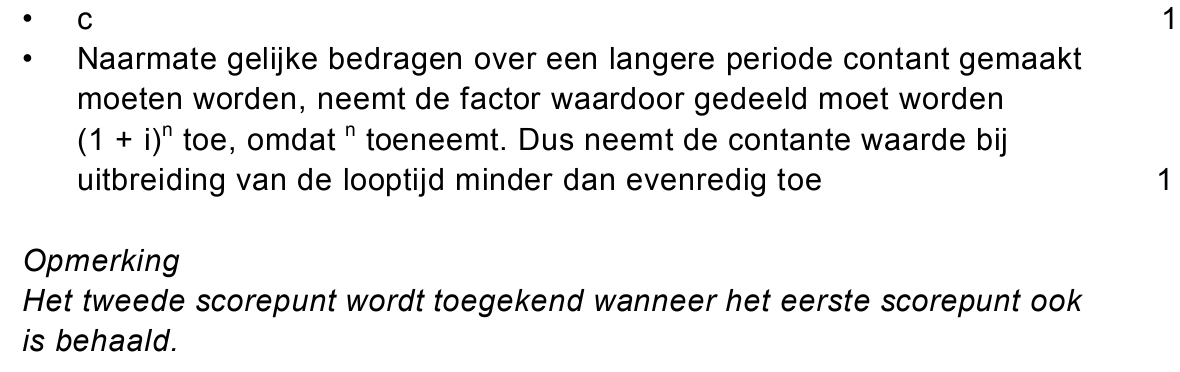
Stel dat bij de berekening van de exploitatiewaarde deze periode verlengd
zou worden met 50%. Dan zal de exploitatiewaarde
a dalen.
b niet veranderen.
c stijgen met minder dan 50%.
d stijgen met 50%.
e stijgen met meer dan 50%.
72pSchrijf de letter van het juiste antwoord op. Motiveer het antwoord.
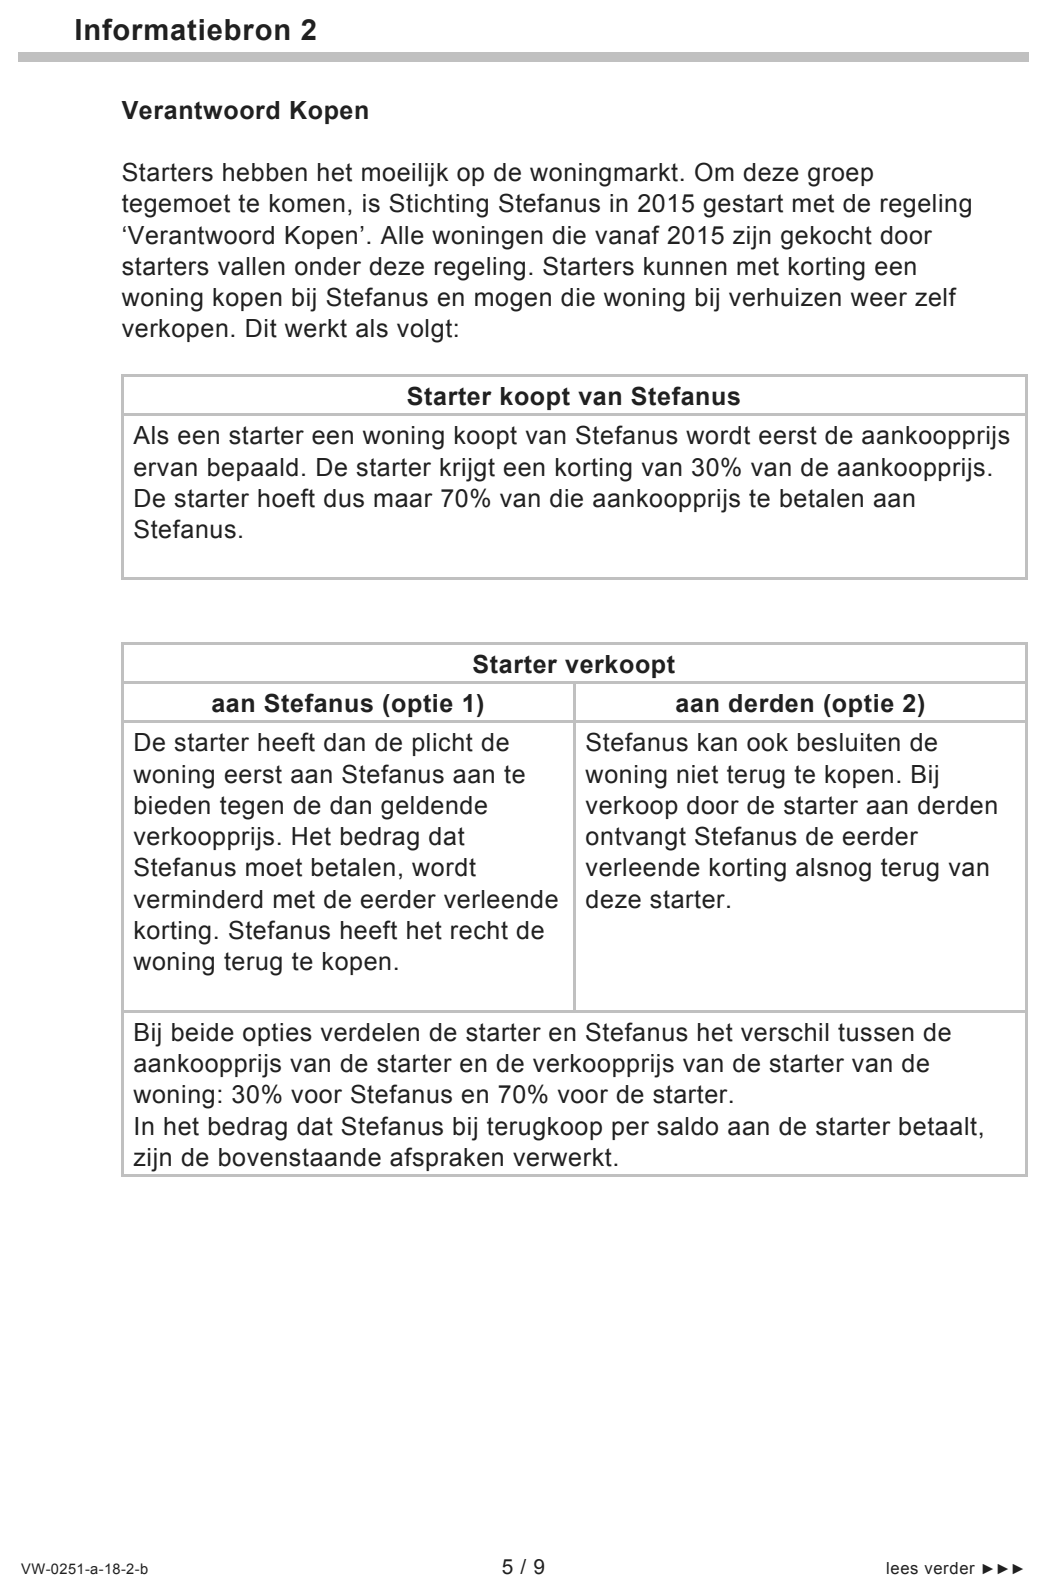
In 2015 is Stefanus gestart met een ‘Verantwoord Kopen’-regeling (zie
informatiebron 2).
In 2015 en 2016 heeft Stefanus een groot aantal bestaande woningen
verkocht via de ‘Verantwoord Kopen’-regeling.
De toezichthouder, de Autoriteit Woningcorporaties, heeft aan Stefanus
de volgende verplichting opgelegd:
“Alle woningen die onder de ‘Verantwoord Kopen’-regeling door Stefanus
aan starters zijn verkocht, moeten op de balans van Stefanus blijven
staan. Deze woningen staan op de debetzijde bij de post Terugkooprecht
en op de creditzijde als een betalingsverplichting bij de post Te betalen
bedragen bij terugkoop.”
Stefanus heeft bezwaar gemaakt tegen de verplichting die de
toezichthouder heeft opgelegd. Deze verplichting leidt tot een
verslechtering van de solvabiliteit van Stefanus.
82pGeef een ander argument waarmee Stefanus bezwaar kan maken tegen
het feit dat alle woningen uit deze regeling op de balans moeten worden
opgenomen.
Ondanks het bezwaar heeft Stefanus aan de verplichting van de
toezichthouder voldaan en deze op de balans per 31 december 2016
verwerkt (zie informatiebron 1).
De wettelijke ondergrens van de solvabiliteit, gemeten via het eigen
vermogen in procenten van het vreemd vermogen, van de Nederlandse
woningcorporaties is 33,3%.
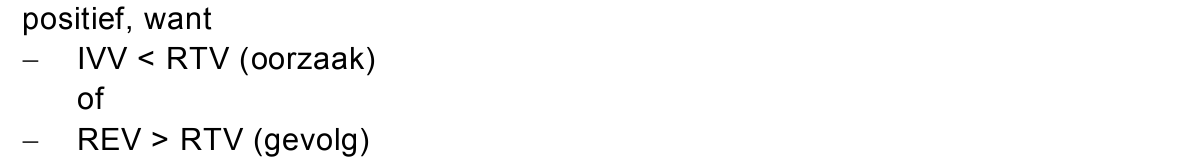
92pToon aan met een berekening dat Stefanus op 31 december 2016 niet
aan deze solvabiliteitseis voldoet (zie informatiebron 1).
Stefanus heeft in 2017 geen sociale woningen aan starters verkocht. Wel
hebben 180 starters, die in 2015 een woning hebben gekocht,
aangegeven hun woning in 2017 te willen verkopen.
Stefanus moet een besluit nemen of zij wel of niet deze woningen van de
starters zal terugkopen. Stefanus kiest voor de optie die direct het meest
gunstige effect heeft op de solvabiliteit.
Optie 1: Stefanus koopt de 180 woningen wel zelf terug in 2017
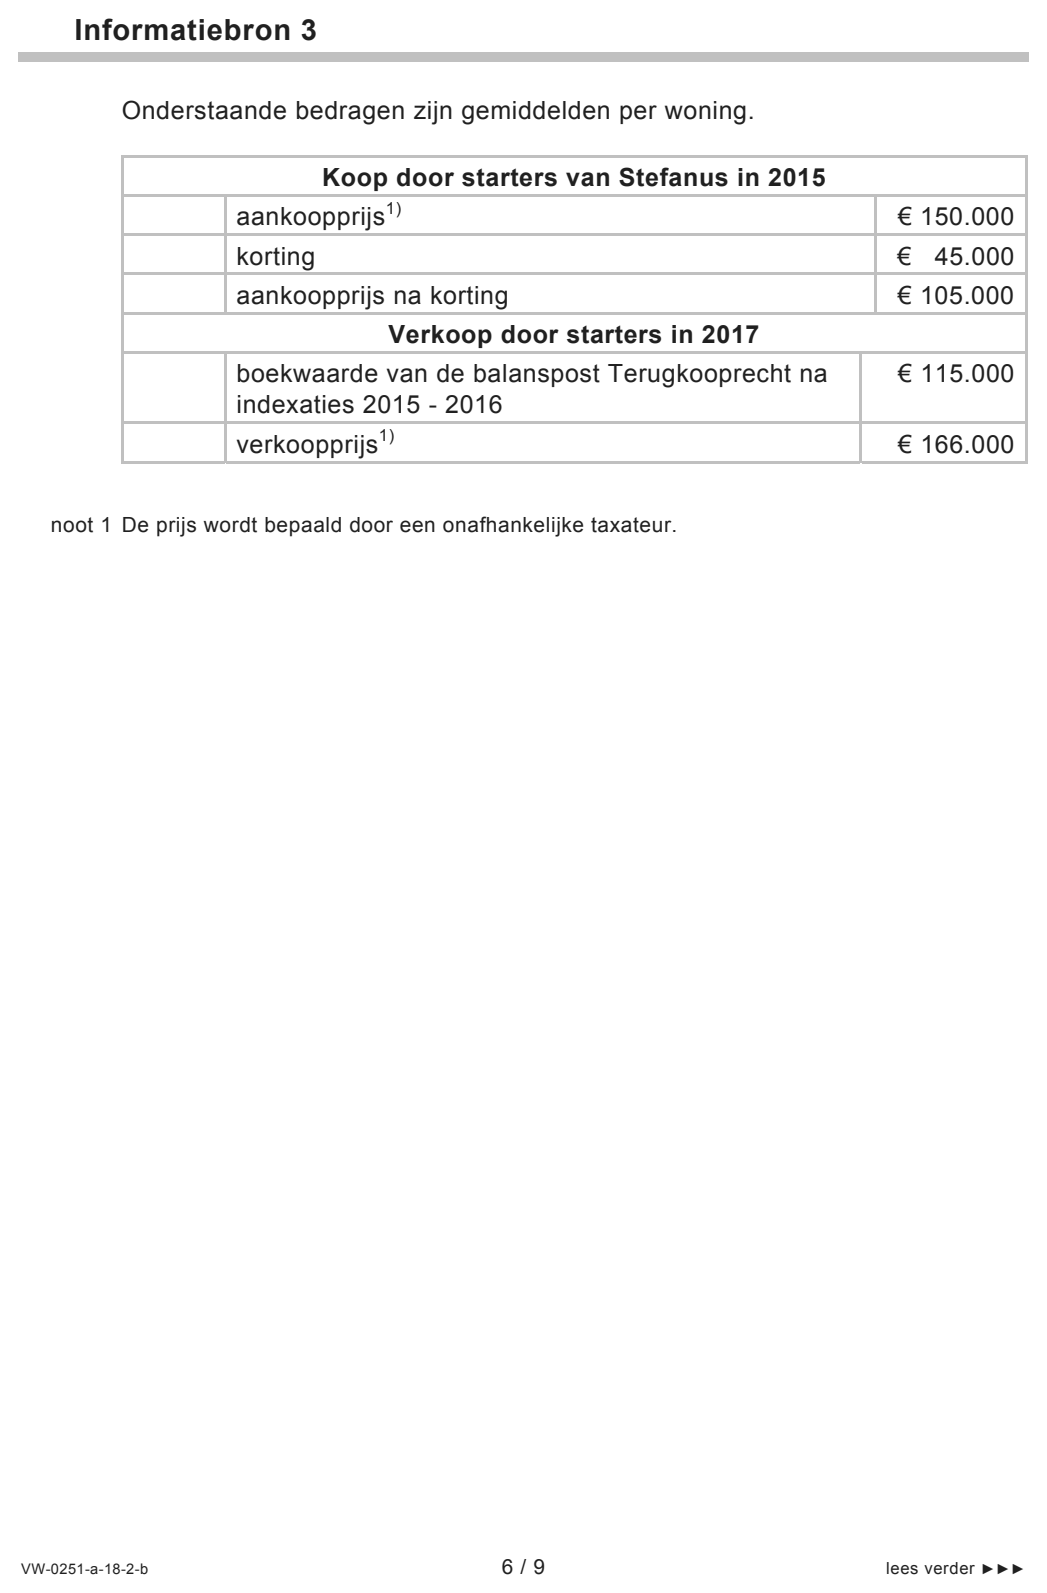
102pBereken met behulp van informatiebron 2 en 3 wat Stefanus per saldo
aan een starter moet betalen bij het terugkopen van één woning.
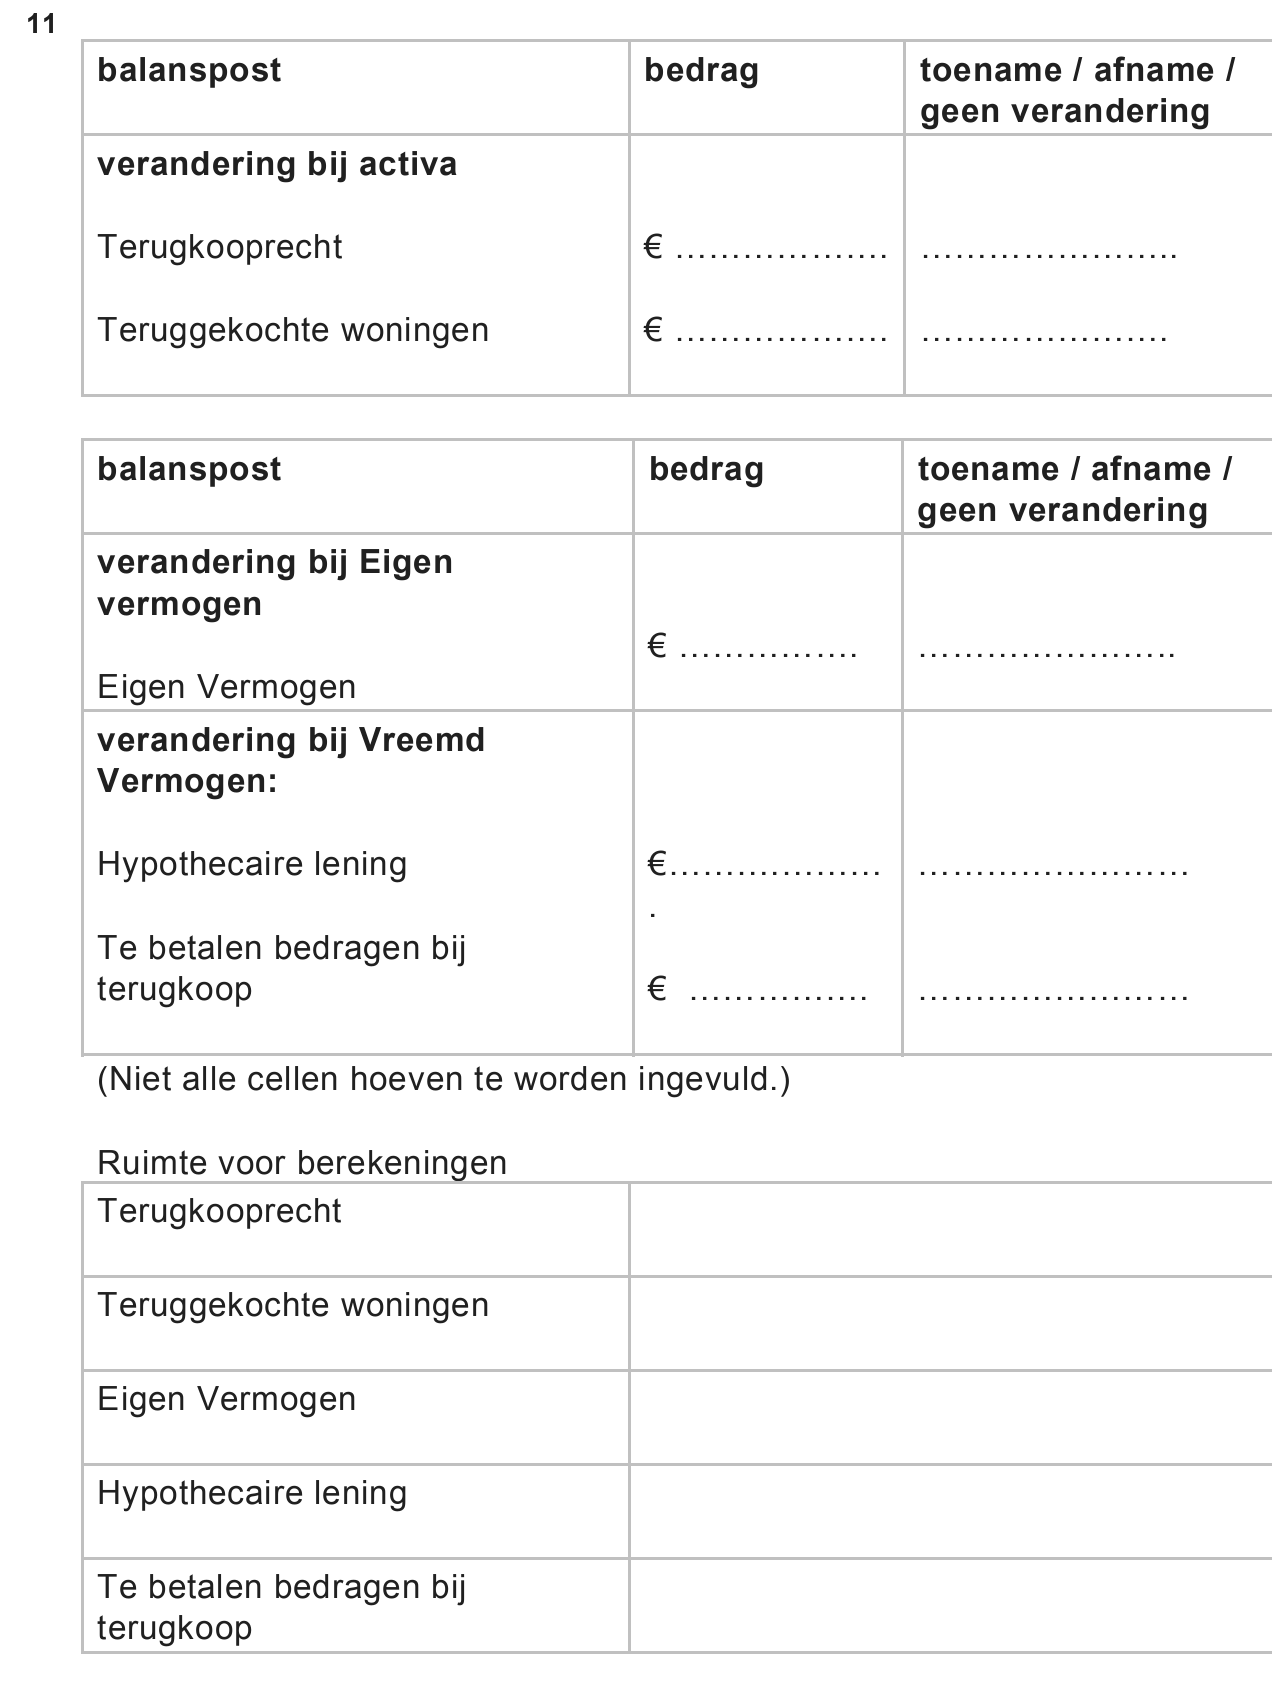
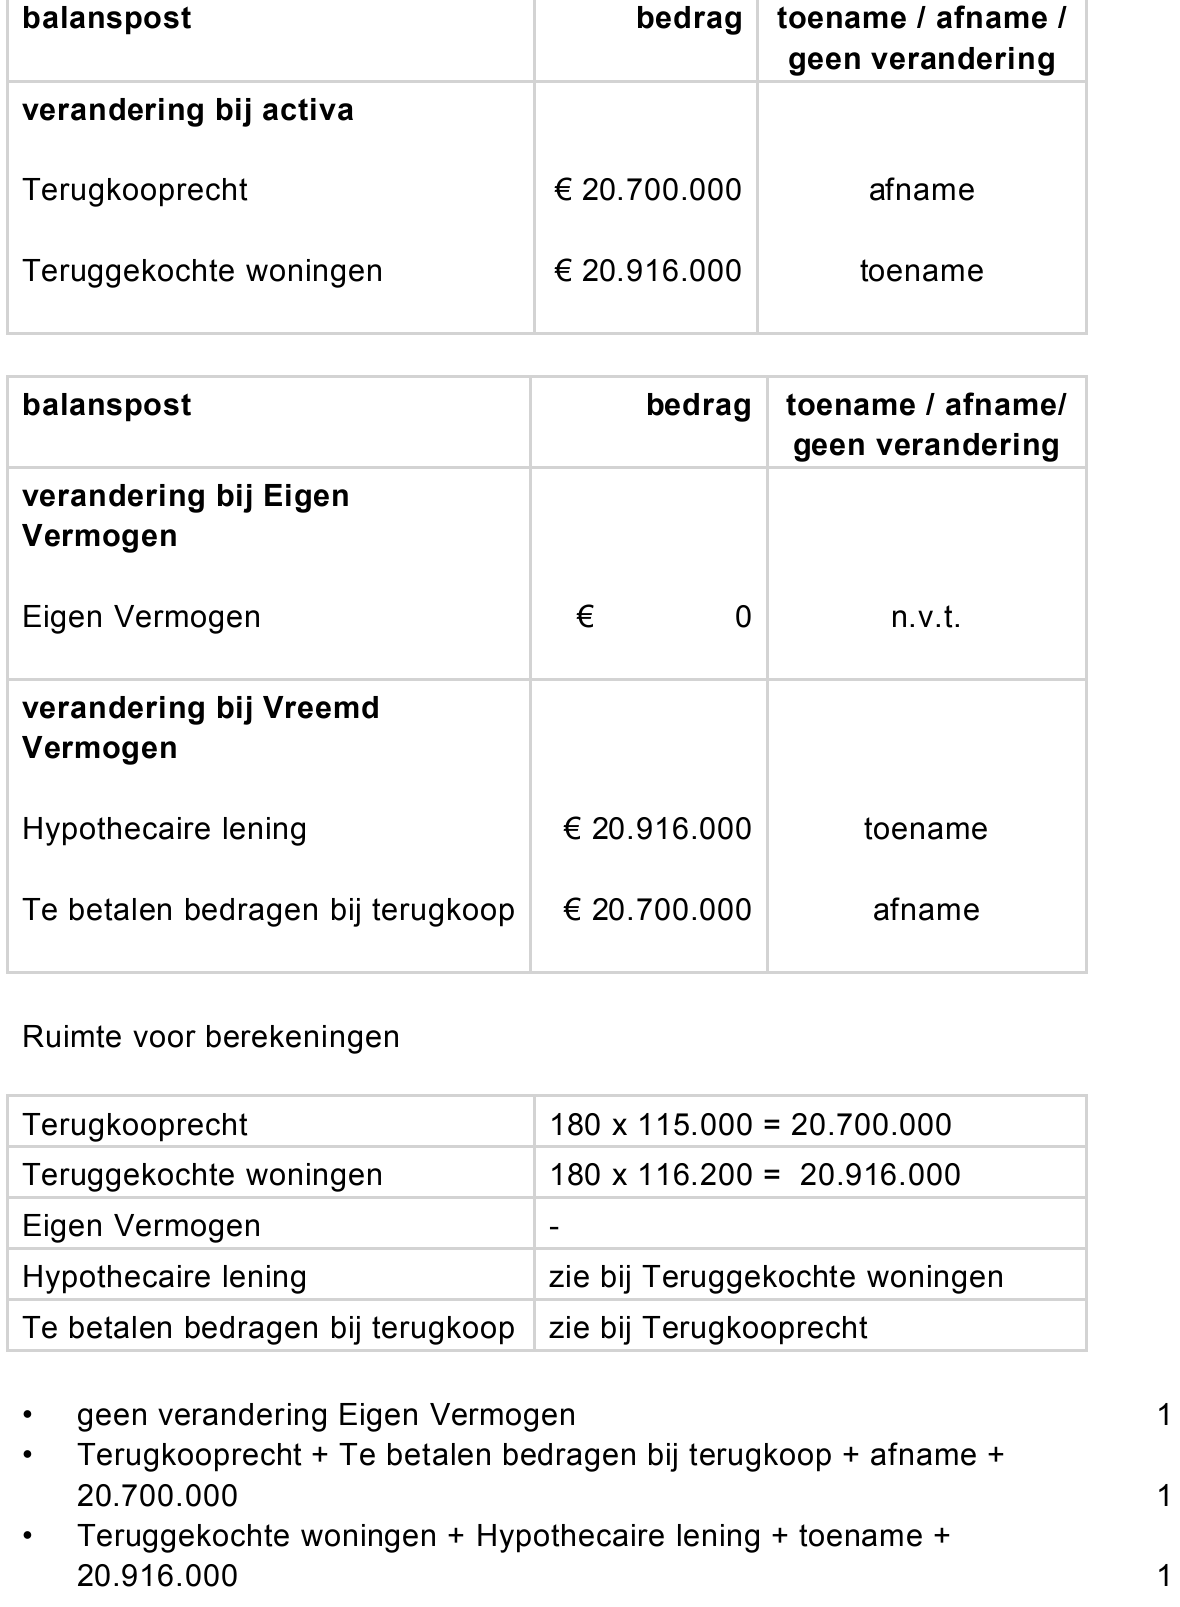
De terug te kopen woningen worden door Stefanus volledig gefinancierd
met nieuw af te sluiten hypothecaire leningen. De teruggekochte
woningen worden door Stefanus tegen het in vraag 10 uitgerekende
bedrag op een aparte balanspost Teruggekochte woningen genoteerd.
113puitwerkbijlageBereken de gevolgen van deze optie voor de debet- en creditzijde van de
balans van Stefanus. Geef aan welke invloed deze optie heeft op de
balansposten en met welke bedragen ze veranderen. Vul hiertoe de
uitwerkbijlage behorende bij deze vraag zo volledig mogelijk in.
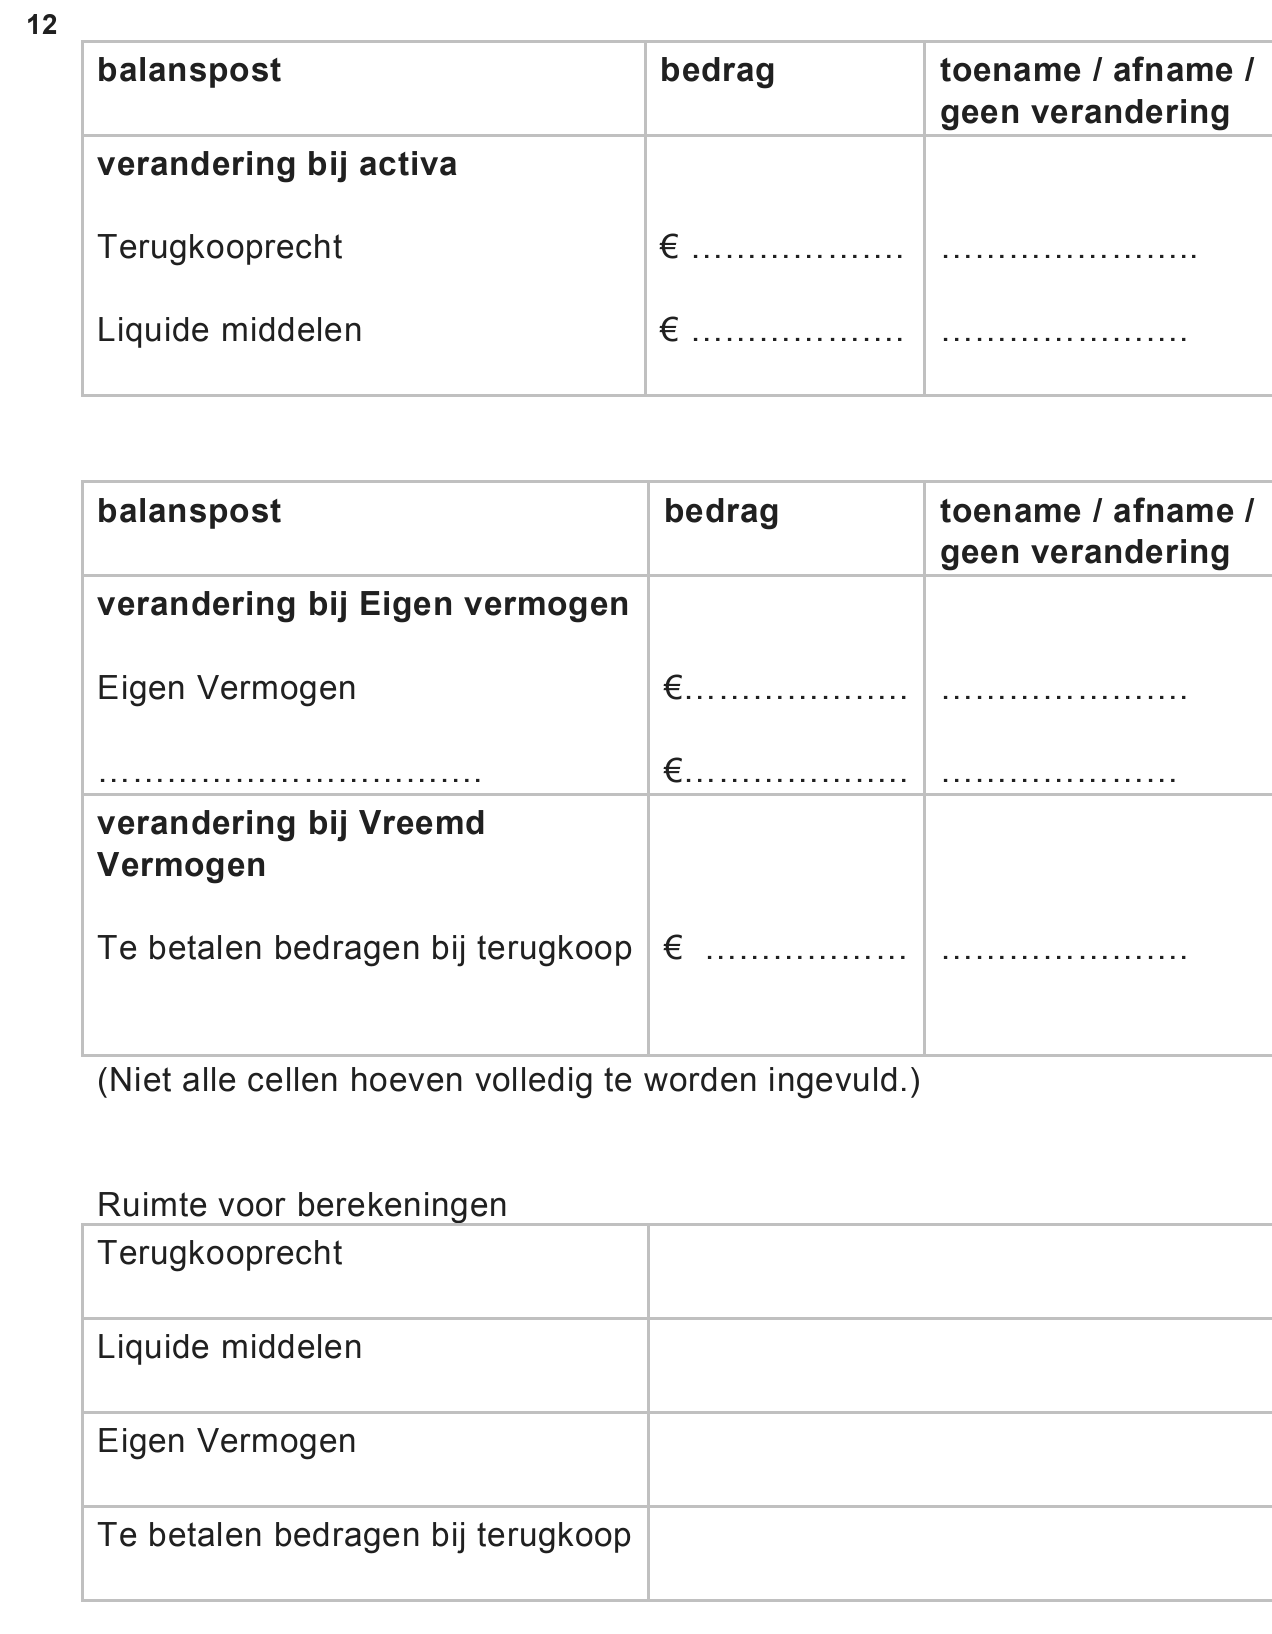
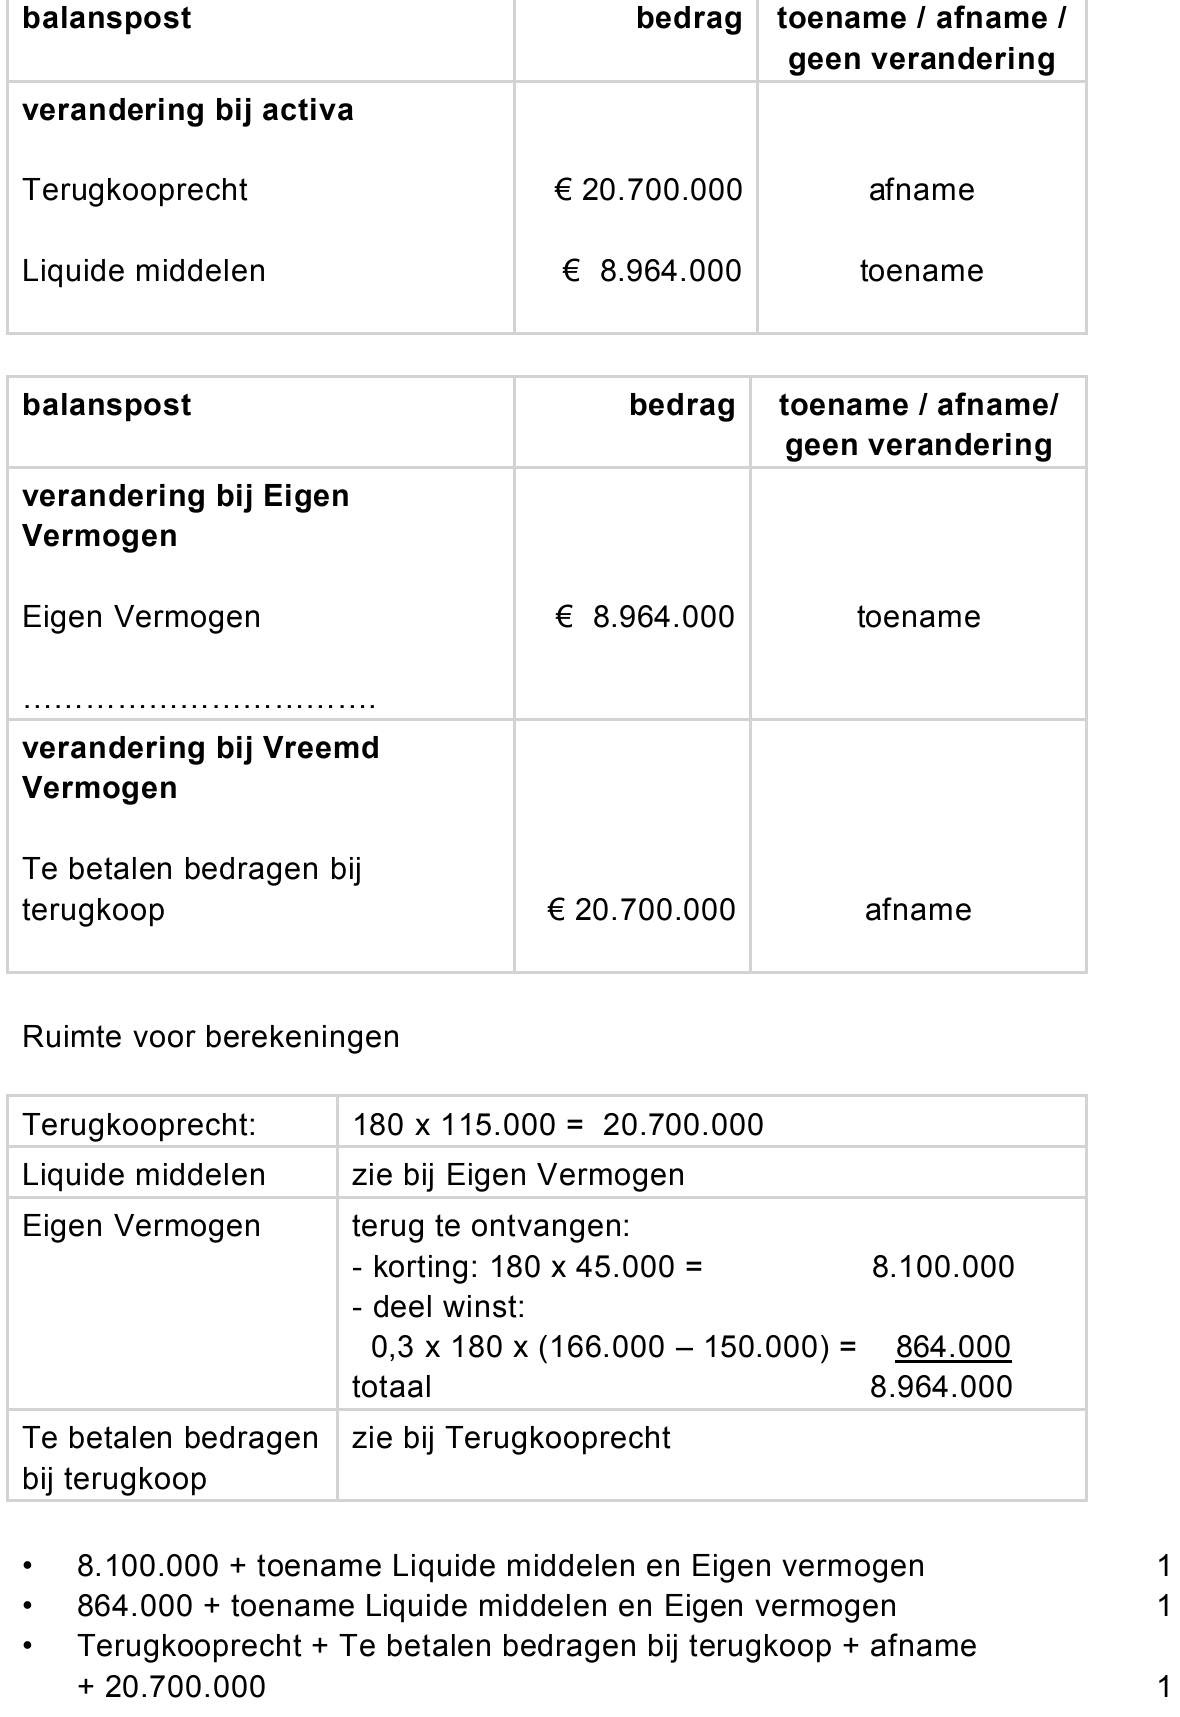
Optie 2: Stefanus koopt de 180 woningen niet zelf terug in 2017
Alle 180 woningen worden door de starters aan derden verkocht. Stefanus
ontvangt het bedrag waar ze recht op heeft.
123puitwerkbijlageBereken de gevolgen van deze optie voor de creditzijde van de balans
van Stefanus. Geef aan welke invloed deze optie heeft op de
balansposten en met welke bedragen ze veranderen. Vul hiertoe de
uitwerkbijlage behorende bij deze vraag zo volledig mogelijk in.
Conclusie
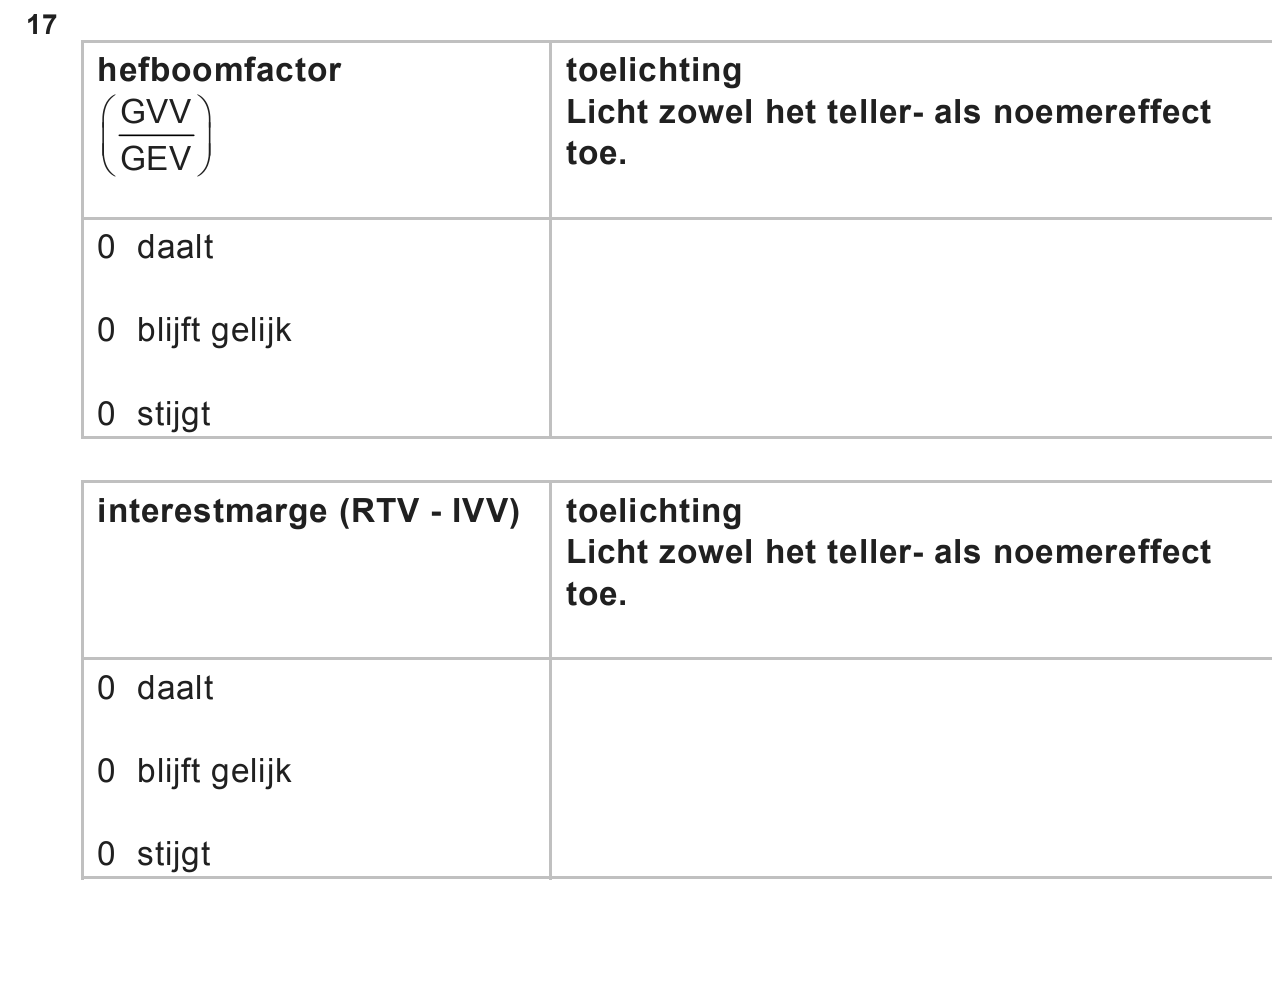
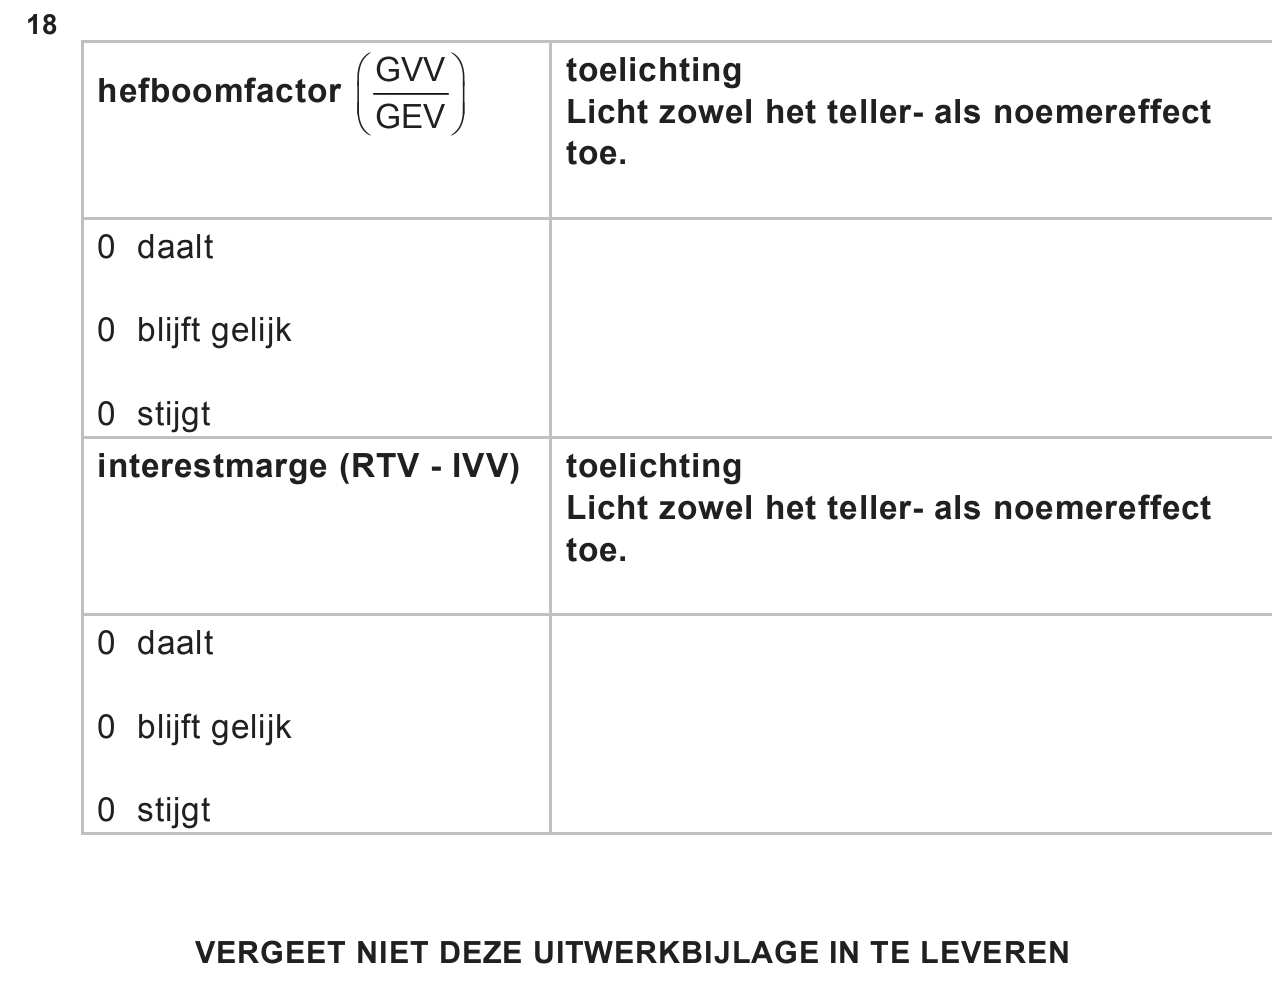
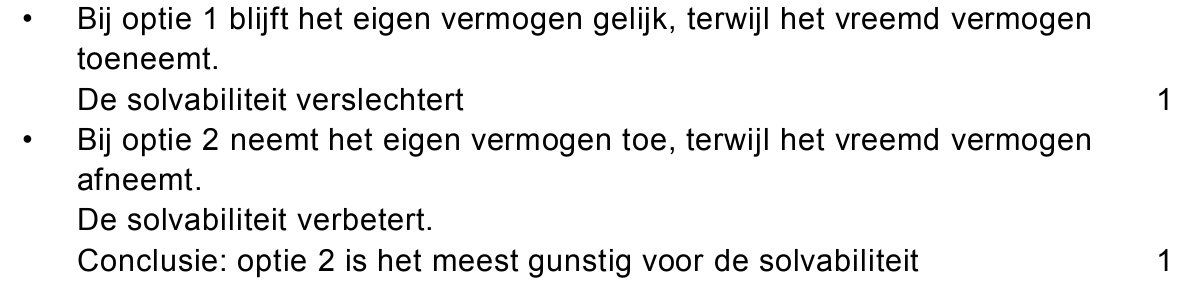
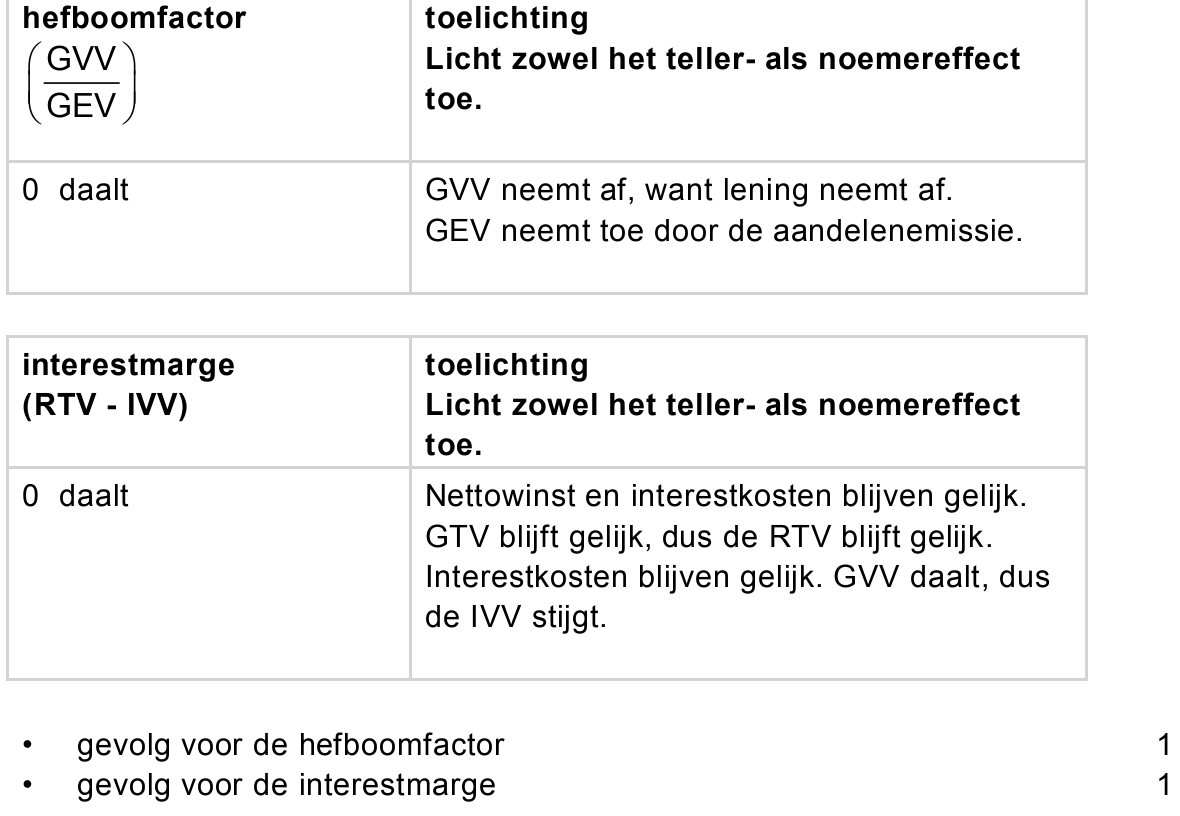
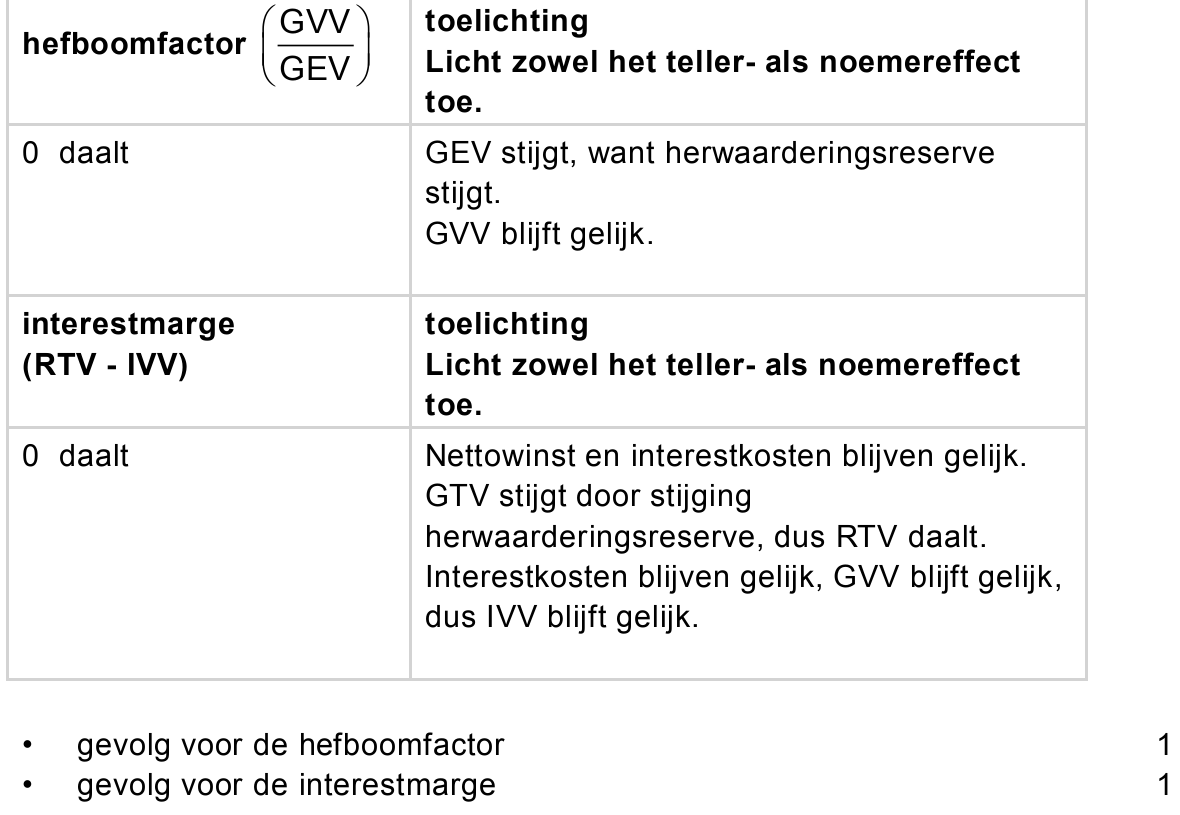
132pLeg uit welke optie de meest gunstige is voor de solvabiliteit van
Stefanus. Betrek in de uitleg het teller- en het noemereffect van de
solvabiliteit voor beide opties.
opgave 4Opgave 4
Bij de fotografieclub Photolearn kunnen sinds 1989 beginnende
hobbyisten onder begeleiding van deskundigen kennismaken met de
technieken van fotograferen.
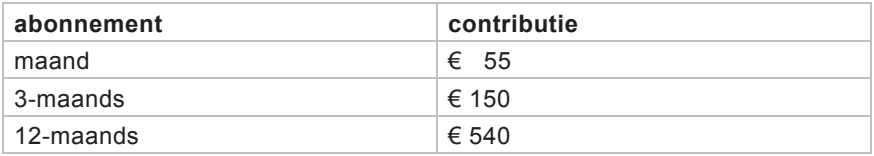
Wie lid wil worden van Photolearn kan kiezen uit drie abonnementen:
Verder zijn de volgende voorwaarden van toepassing:
− Het is alleen mogelijk per eerste dag van een maand lid te worden. Elk
lid kan maar één abonnement tegelijkertijd hebben.
− De betaling dient altijd te geschieden per vooruitbetaling op de eerste
dag van een maand. Niet vooruitbetaald is niet deelnemen. Er zal dus
nooit sprake zijn van ‘nog te ontvangen contributie’.
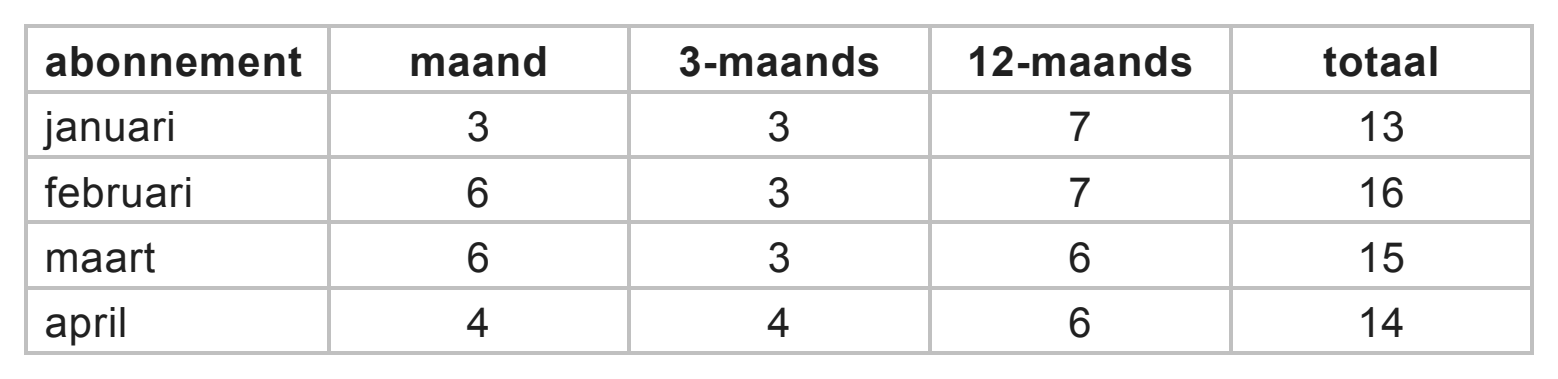
Het aantal uitstaande abonnementen van Photolearn in de eerste vier
maanden van 2018 staat hieronder weergegeven:
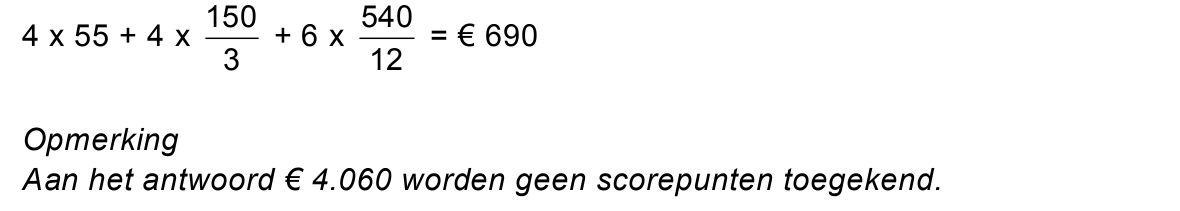
192pBereken de totale contributiebaten over april 2018.
Over de verandering van het aantal abonnementen in mei 2018 ten
opzichte van april 2018 is het volgende gegeven:
3-maandsabonnement
Van drie van de vier leden in april met een 3-maandsabonnement liep het
abonnement op 30 april af:
− Twee van hen hebben hun 3-maandsabonnement per 1 mei verlengd.
− De derde is gestopt.
− De vierde had een 3-maandsabonnement genomen op 1 april 2018.
Er waren in mei geen nieuwe aanmeldingen van leden voor een
3-maandsabonnement.
12-maandsabonnement
De zes leden in april met een 12-maandsabonnement hebben hun
abonnement per 1 januari 2018 aangeschaft. Op 1 mei heeft één nieuw lid
een 12-maandsabonnement afgesloten.
Contributieontvangsten
De totale contributieontvangsten in mei waren € 1.170.
202pBereken het aantal leden van Photolearn met een maandabonnement in
mei 2018.
214pBereken de grootte van de balanspost Vooruitontvangen contributie per
31 mei 2018 van Photolearn.
opgave 5Opgave 5
In deze opgave blijven de belastingen buiten beschouwing.
Bij deze opgave horen de informatiebronnen 4 tot en met 6.
Steigerhuis bv produceert en verkoopt kapstokken uitsluitend op
bestelling. De kapstokken zijn gemaakt van steigerbuizen en steigerhout.
Steigerhuis bepaalt per bestelling of deze geaccepteerd wordt.
De eigenaren hebben bij de oprichting van Steigerhuis gekozen voor de
rechtsvorm van een besloten vennootschap (bv) en niet voor de
rechtsvorm van een vennootschap onder firma (vof).
221pNoem een voordeel voor een onderneming zelf als de rechtsvorm een bv
is in plaats van een vof.
Om de indirecte kosten van 2018 door te berekenen in de kostprijs van de
kapstok gebruikt Steigerhuis de verfijnde opslagmethode.
231pNoem een voordeel voor een onderneming van het gebruik van de
verfijnde opslagmethode ten opzichte van de primitieve opslagmethode.
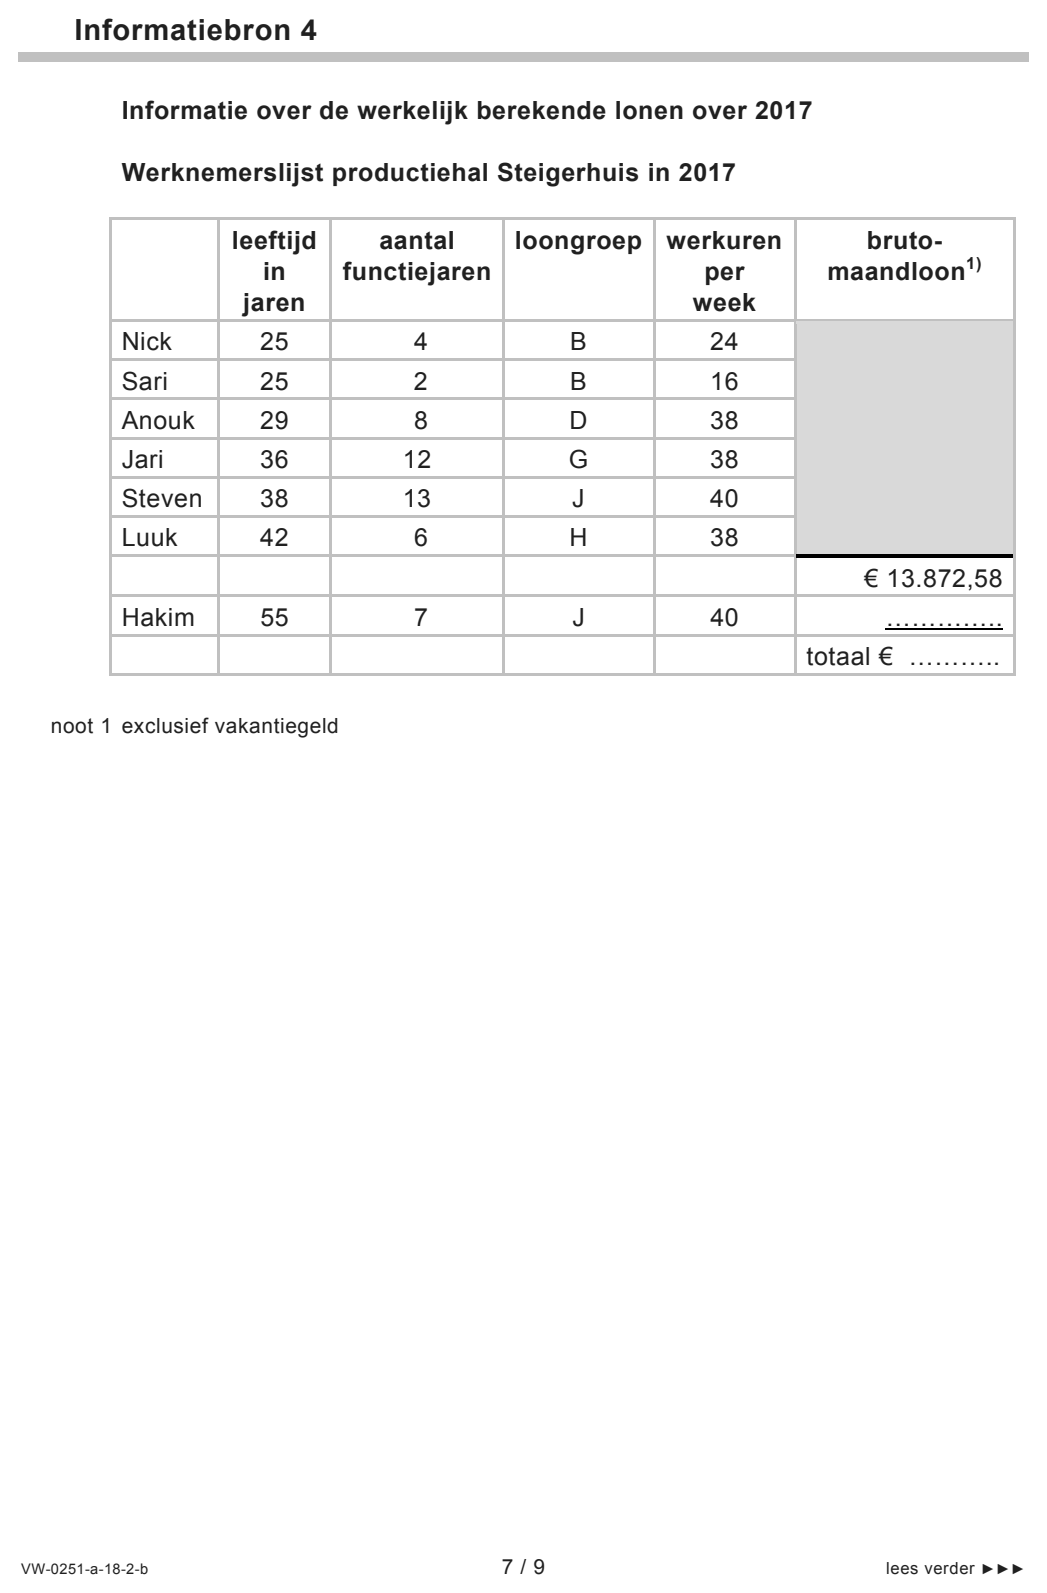
In de productiehal van Steigerhuis werken zeven werknemers
(zie informatiebron 4). Deze werknemers zijn het hele jaar 2017 in dienst
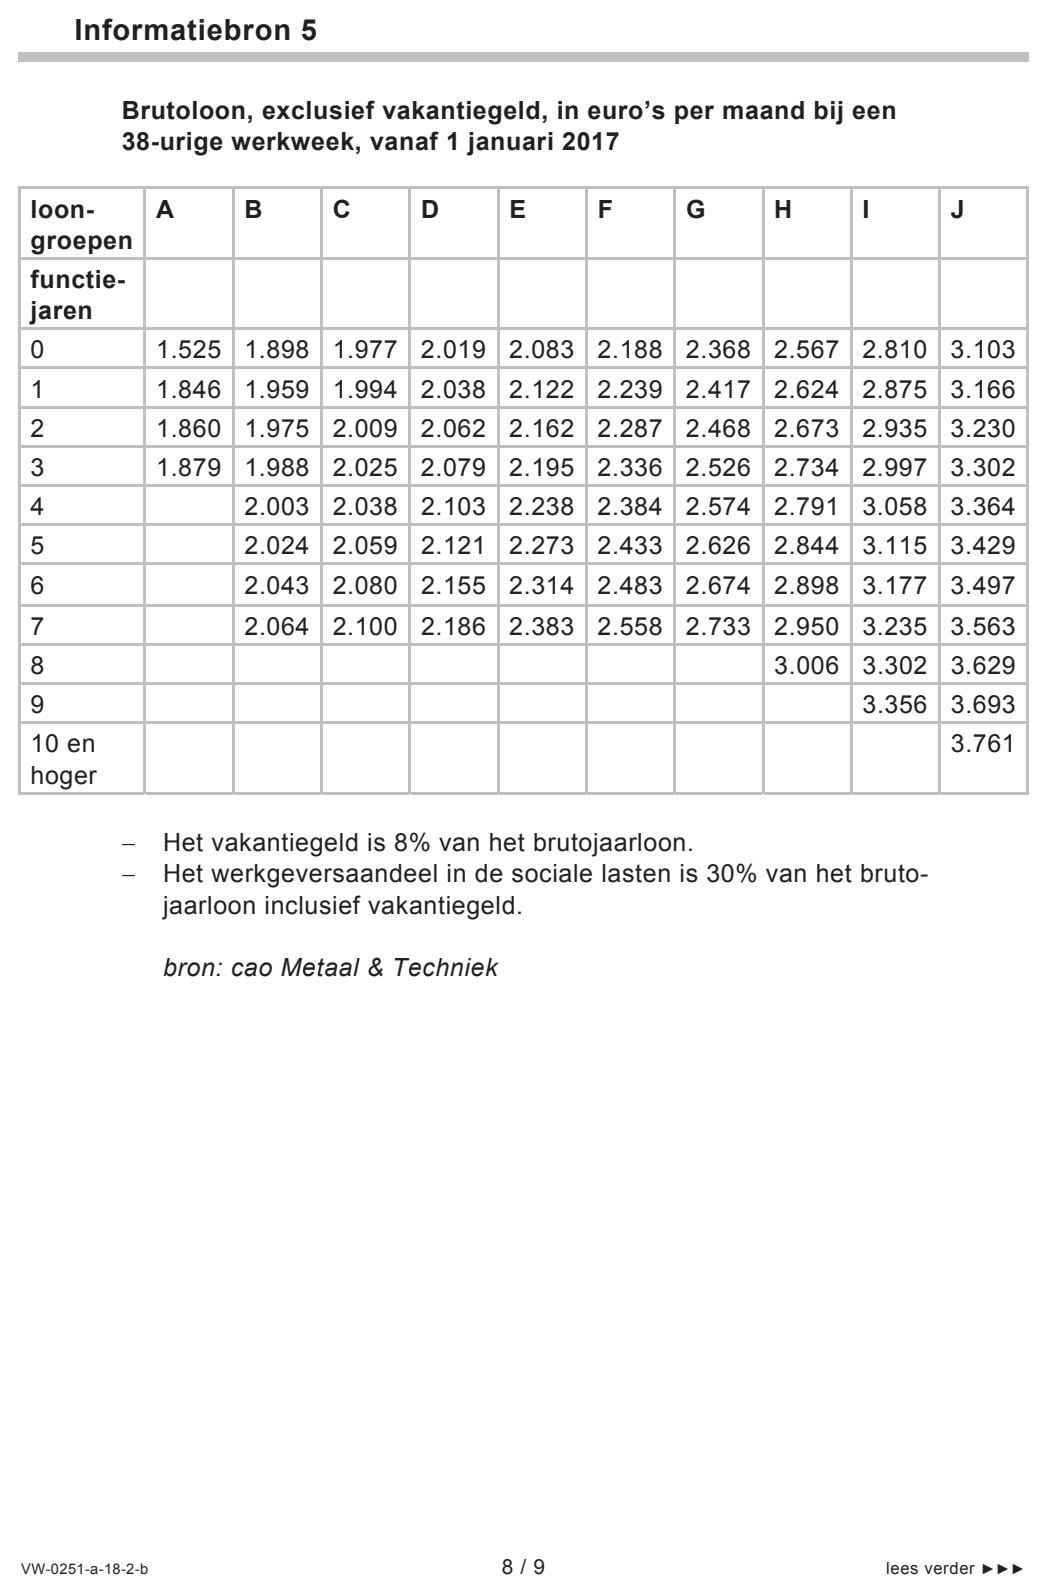
geweest van Steigerhuis. De werkelijke directe loonkosten worden
berekend onder andere op basis van de cao-afspraken (zie informatiebron
5). Het budgetresultaat op de directe lonen in 2017 was € 3.085,84
voordelig.
243pBereken de totale standaard directe loonkosten over 2017. Rond af op
hele euro’s.
Voor het berekenen van de kostprijs van een kapstok in 2018 worden
− de indirecte variabele loonkosten over 2017 uitgedrukt in een
percentage van de totale standaard directe kosten over 2017;
− de indirecte variabele overige kosten over 2017 uitgedrukt in een
percentage van de totale standaard directe materiaalkosten over
2017;
− de indirecte constante kosten uitgedrukt in een opslag in euro’s per
kapstok.
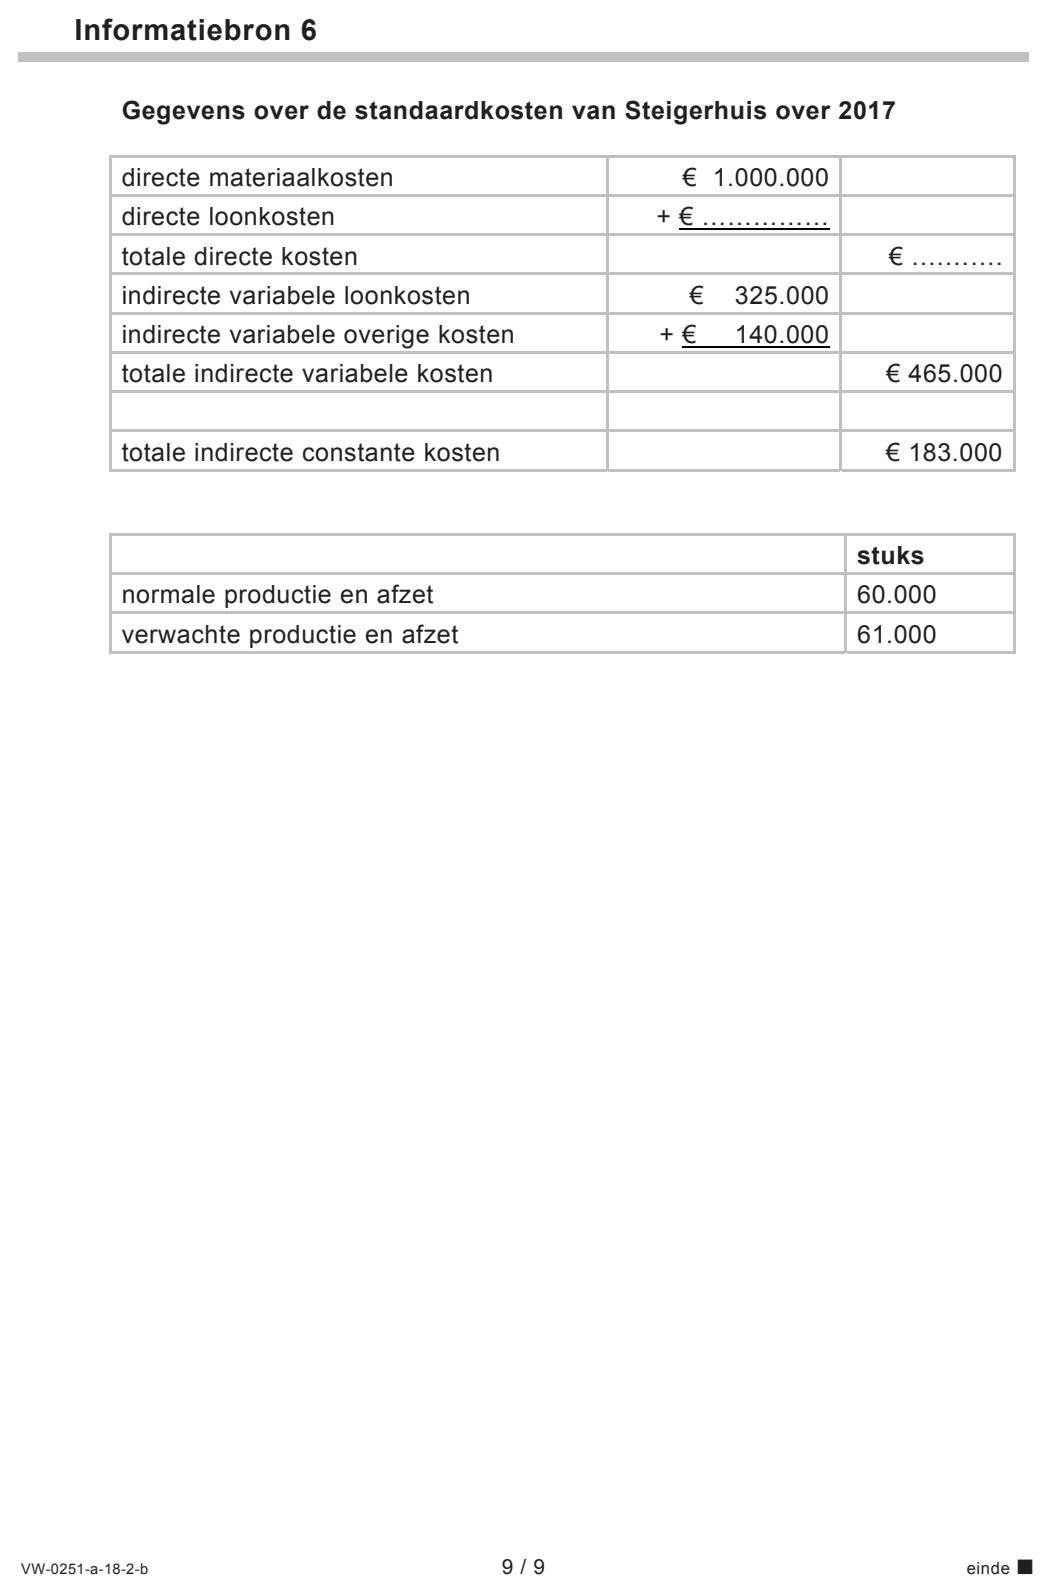
Maak bij de beantwoording van de vragen 25, 26 en 27 gebruik van
informatiebron 6.
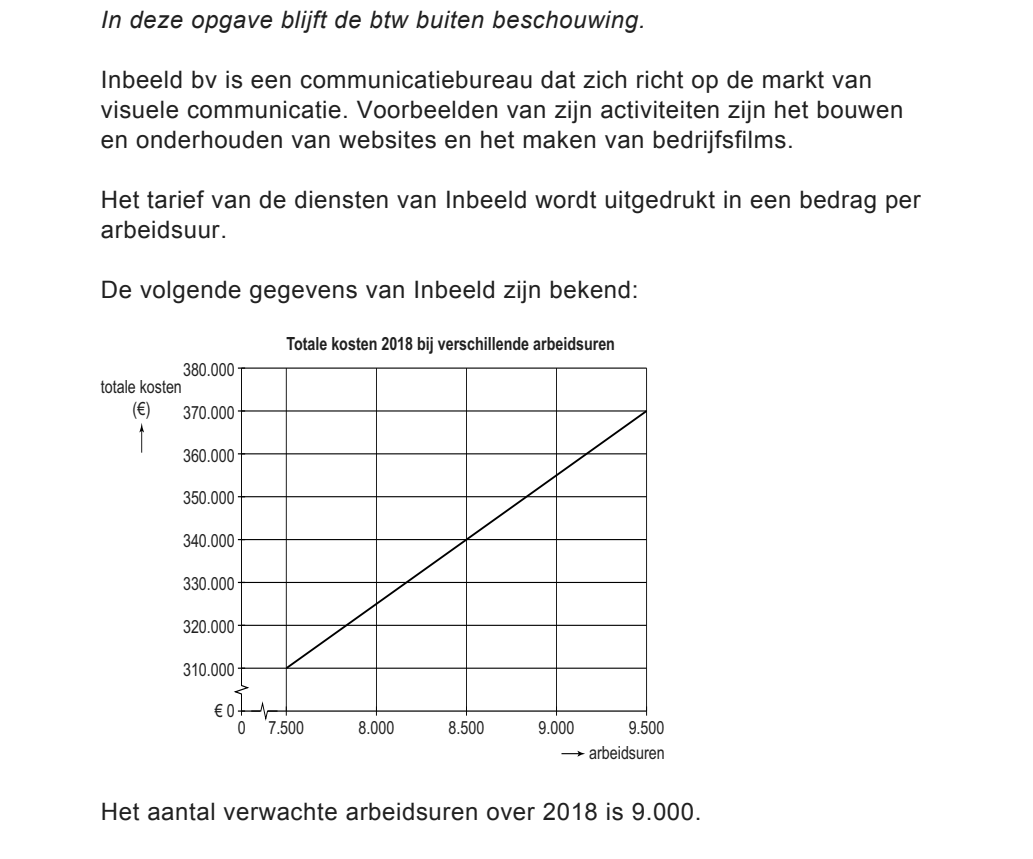
251pBereken het opslagpercentage ter dekking van de indirecte variabele
loonkosten.
261pBereken het opslagpercentage ter dekking van de indirecte variabele
overige kosten.
271pBereken de opslag in euro’s per kapstok ter dekking van de indirecte
constante kosten.
Een grote hotelketen plaatst een bestelling van honderd kapstokken van
het model Almere. De hotelketen geeft aan maximaal € 44,59 te willen
betalen per kapstok. De directie van Steigerhuis heeft besloten de
bestelling alleen te accepteren als de voorgecalculeerde nettowinstmarge
per kapstok hoger is dan 15% van de verkoopprijs.
De standaard directe materiaalkosten zijn € 20 per kapstok van model
Almere en de standaard directe loonkosten zijn € 5 per kapstok van model
Almere.
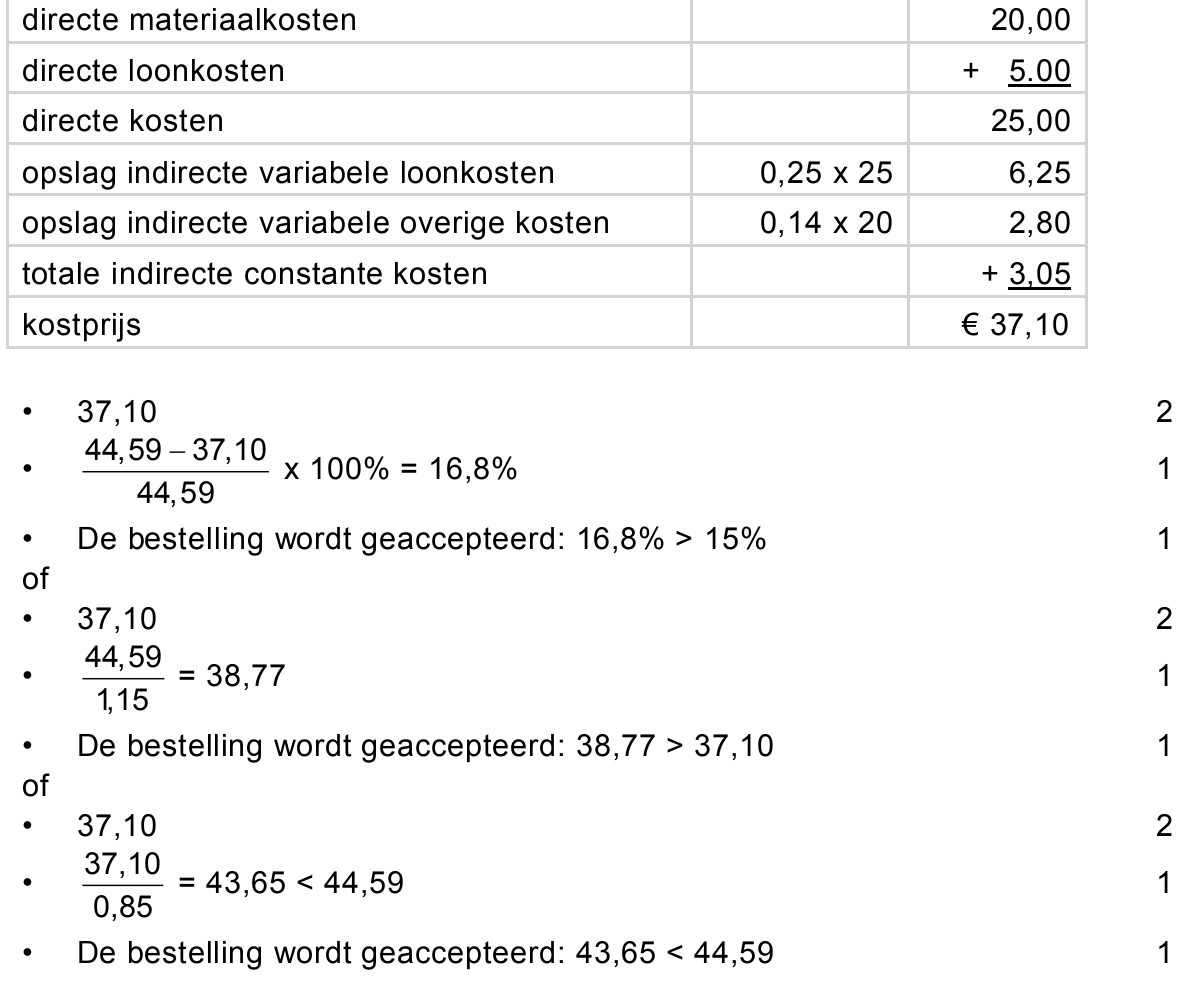
284pToon aan met een berekening of de bestelling geaccepteerd zal worden.
Let op: de laatste vragen van dit examen staan op de volgende pagina.