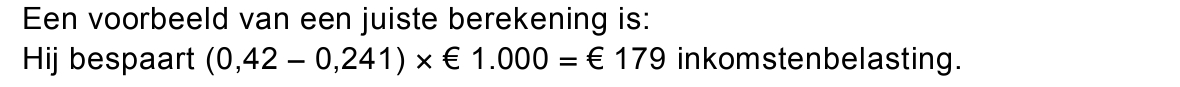opgave 1Opgave 1
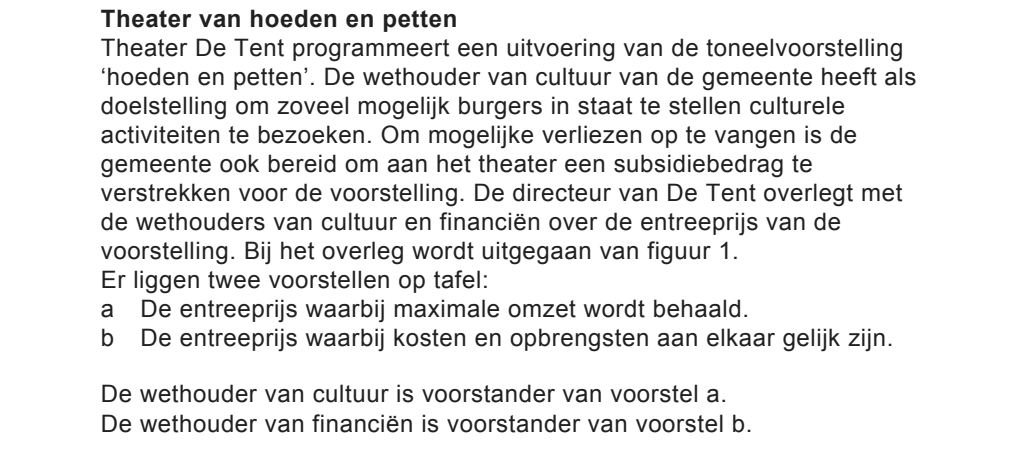
Theater van hoeden en petten Theater De Tent programmeert een uitvoering van de toneelvoorstelling ‘hoeden en petten’. De wethouder van cultuur van de gemeente heeft als doelstelling om zoveel mogelijk burgers in staat te stellen culturele activiteiten te bezoeken. Om mogelijke verliezen op te vangen is de gemeente ook bereid om aan het theater een subsidiebedrag te verstrekken voor de voorstelling. De directeur van De Tent overlegt met de wethouders van cultuur en financiën over de entreeprijs van de voorstelling. Bij het overleg wordt uitgegaan van figuur 1. Er liggen twee voorstellen op tafel: a De entreeprijs waarbij maximale omzet wordt behaald. b De entreeprijs waarbij kosten en opbrengsten aan elkaar gelijk zijn. De wethouder van cultuur is voorstander van voorstel a. De wethouder van financiën is voorstander van voorstel b.
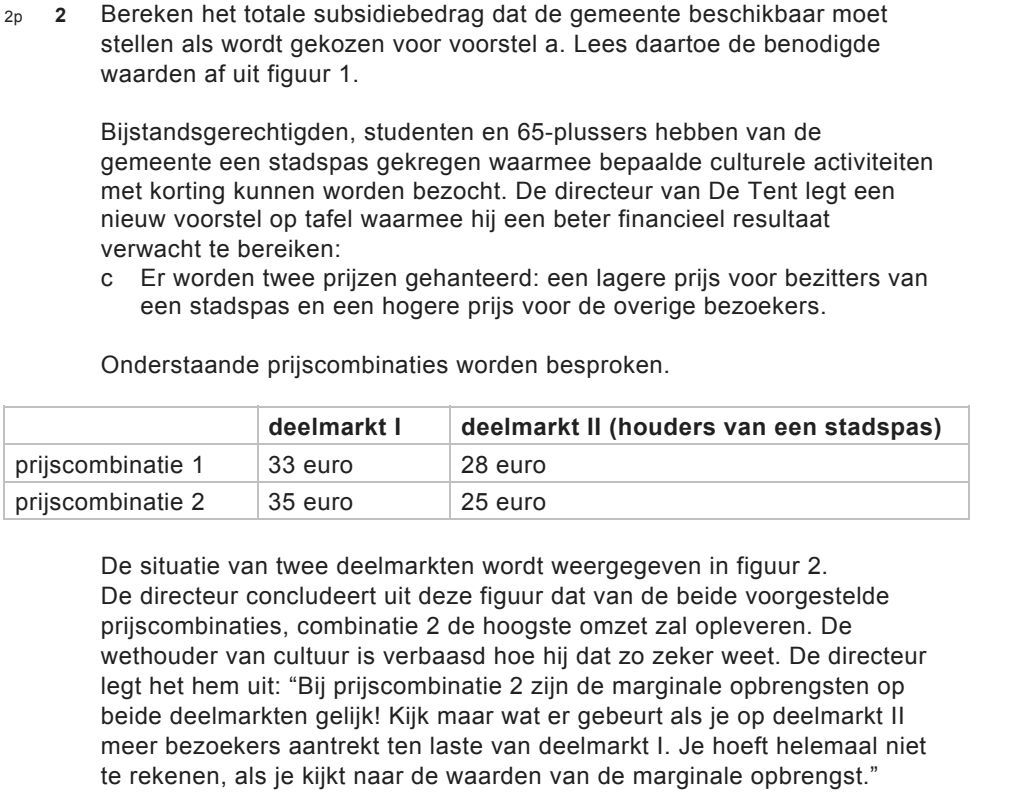
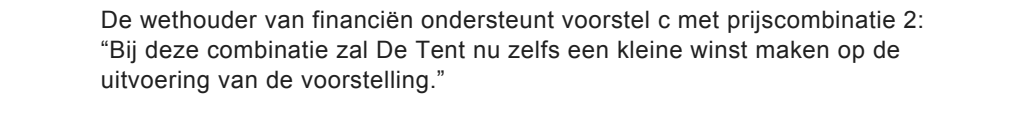
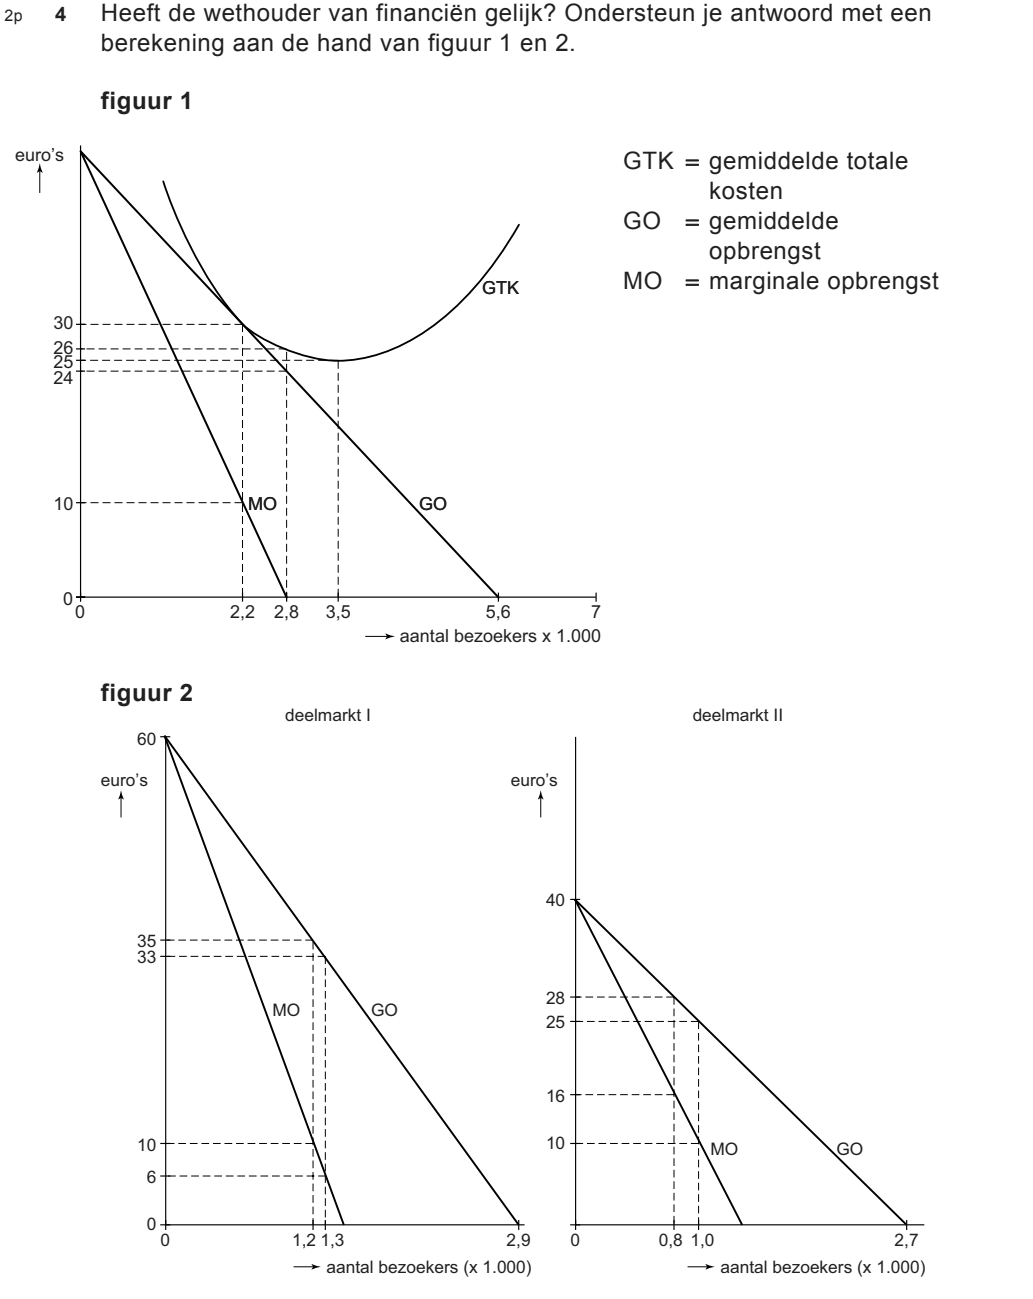
Bereken het totale subsidiebedrag dat de gemeente beschikbaar moet stellen als wordt gekozen voor voorstel a. Lees daartoe de benodigde waarden af uit figuur 1. Bijstandsgerechtigden, studenten en 65-plussers hebben van de gemeente een stadspas gekregen waarmee bepaalde culturele activiteiten met korting kunnen worden bezocht. De directeur van De Tent legt een nieuw voorstel op tafel waarmee hij een beter financieel resultaat verwacht te bereiken: c Er worden twee prijzen gehanteerd: een lagere prijs voor bezitters van een stadspas en een hogere prijs voor de overige bezoekers. Onderstaande prijscombinaties worden besproken. deelmarkt I deelmarkt II (houders van een stadspas) prijscombinatie 1 33 euro 28 euro prijscombinatie 2 35 euro 25 euro De situatie van twee deelmarkten wordt weergegeven in figuur 2. De directeur concludeert uit deze figuur dat van de beide voorgestelde prijscombinaties, combinatie 2 de hoogste omzet zal opleveren. De wethouder van cultuur is verbaasd hoe hij dat zo zeker weet. De directeur legt het hem uit: “Bij prijscombinatie 2 zijn de marginale opbrengsten op beide deelmarkten gelijk! Kijk maar wat er gebeurt als je op deelmarkt II meer bezoekers aantrekt ten laste van deelmarkt I. Je hoeft helemaal niet te rekenen, als je kijkt naar de waarden van de marginale opbrengst.”
opgave 2Opgave 2
Digitaal beleggen
Op de markt van bemiddeling in aandelen zijn slechts twee bedrijven
actief: Marrill en Stokes. Deze bedrijven worden internetbrokers genoemd,
omdat ze via internet voor hun klanten koop- of verkooporders van
aandelen uitvoeren. Beleggers kiezen voor een broker op basis van onder
meer de hoogte van de provisie die ze aan de broker moeten betalen voor
gebruik van hun diensten, en van het gebruiksgemak van de website.
In de uitgangssituatie maken beide bedrijven winst. Marrill heeft een winst
van € 45 miljoen en Stokes heeft een winst van € 20 miljoen. Marrill
overweegt een verlaging van de provisie om zo klanten te winnen.
Een econoom van Marrill heeft deze markt bestudeerd en komt tot de
volgende conclusies:
− Als beide internetbrokers hun provisie verlagen, stijgt voor elk de winst
met € 5 miljoen.
− Als uitsluitend Marrill de provisie verlaagt, stijgt de winst van dit bedrijf
met € 15 miljoen.
− Als uitsluitend Stokes de provisie verlaagt, stijgt de winst van dit
bedrijf met € 13 miljoen.
− In het geval dat slechts één van beide bedrijven de provisie verlaagt,
stijgt de optelsom van de winsten van beide bedrijven met € 8 miljoen.
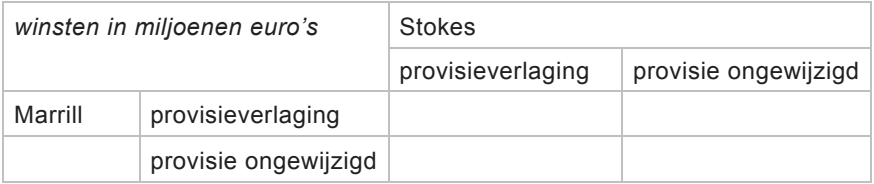
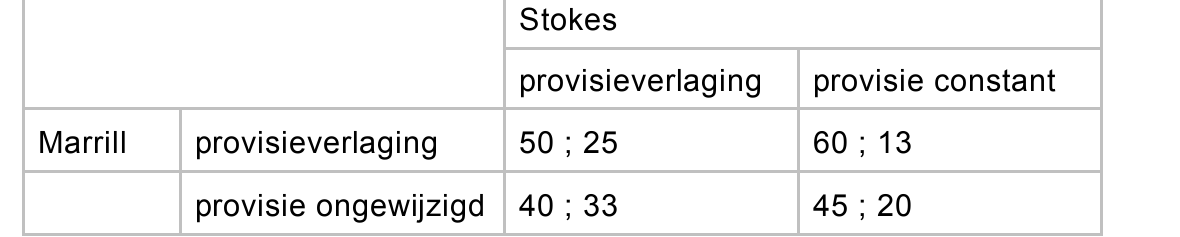
51pNeem onderstaande pay-offmatrix over op het antwoordblad en vul
hierin de totale winstbedragen in.
matrix 1 de visie van de econoom van Marrill
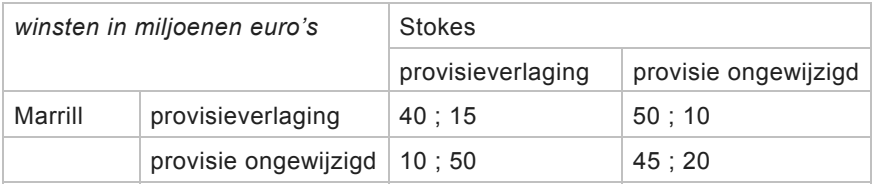
Een onderzoeker die deze markt ook heeft bestudeerd, komt tot een
andere pay-offmatrix (matrix 2). Hij geeft aan dat hier sprake is van een
gevangenendilemma.
matrix 2 de visie van de onderzoeker
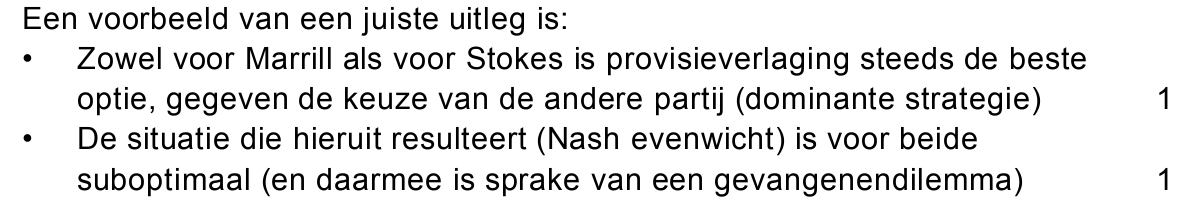
62pLeg uit dat in matrix 2 sprake is van een gevangenendilemma.
De directeur van Marrill ziet de marktsituatie anders dan de onderzoeker.
Hij verwacht dat beide bedrijven lange tijd elkaars naaste concurrenten
zullen blijven, en dat er dus geen sprake is van een eenmalig spel maar
van een herhaald spel. In dit licht verwacht hij dat de speluitkomst zal
afwijken van de gesuggereerde uitkomst van matrix 2.
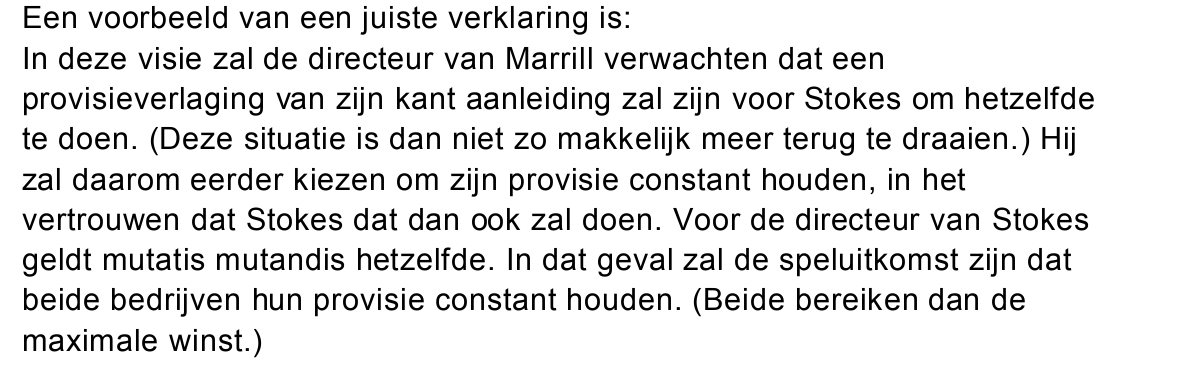
72pVerklaar dat de directeur daarom niet tot provisieverlaging zal besluiten.
Marrill overweegt nu een andere manier om een groter marktaandeel te
veroveren dan provisieverlaging en besluit een softwareproducent
opdracht te geven een geautomatiseerd systeem van verwerking van
koop- en verkooporders te ontwikkelen, met de naam Mars. Omdat er
dagelijks vele orders verwerkt moeten worden, moet het systeem snel en
betrouwbaar zijn.
De directie van Marrill stelt aan de directie van Stokes voor om systeem
Mars samen te ontwikkelen. Stokes heeft echter plannen voor een eigen
nieuw systeem voor de verwerking van orders, onder de naam Orion, en
doet het tegenvoorstel om dit systeem samen te ontwikkelen.
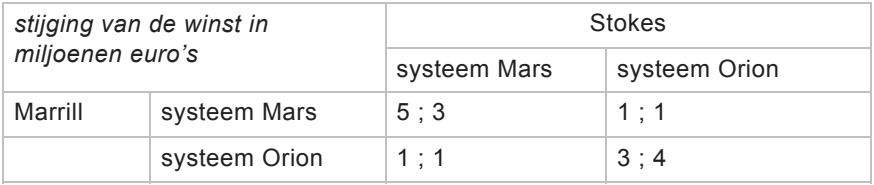
In matrix 3 staan de voorspelde stijgingen van de winst, die het gevolg
zijn van invoering van systeem Mars en/of Orion.
matrix 3 keuzevraagstuk tussen invoering van Mars of Orion
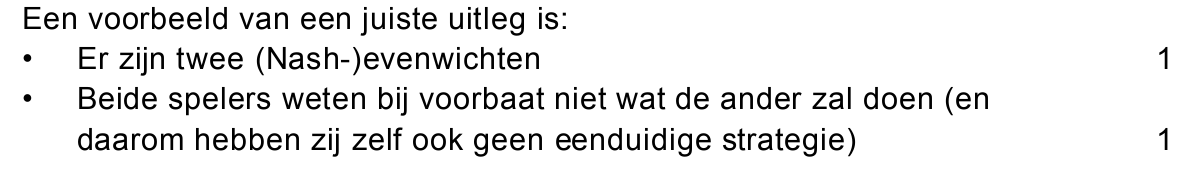
82pBeredeneer aan de hand van matrix 3 waarom niet te voorspellen valt wat
de uiteindelijke uitkomst zal zijn.
opgave 3Opgave 3
Omkeerregeling op de schop
In een land bestaat al jarenlang een systeem voor de belasting van
pensioenen onder de naam ‘omkeerregeling’. Hierbij mogen burgers voor
de inkomstenbelasting de betaalde pensioenpremie aftrekken van het
bruto inkomen, terwijl later over de ontvangen pensioenuitkering
inkomstenbelasting wordt geheven. De omkeerregeling levert veel burgers
een fiscaal voordeel op.
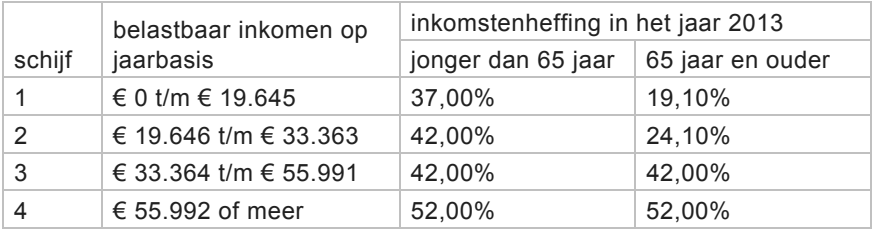
tabel 1
Hans van Dooren, 56 jaar, heeft in 2013 een belastbaar jaarinkomen van
€ 50.000. Hij rekent erop dat hij na zijn 65ste een bedrijfspensioen van
jaarlijks € 20.000 zal ontvangen bovenop de jaarlijkse AOW van € 12.000.
Hij heeft geen andere inkomstenbronnen. Hans gaat uit van ongewijzigde
tarieven voor de inkomstenbelasting in de toekomst.
91pBereken het fiscale voordeel van Hans van Dooren van een betaling van
een pensioenpremie van € 1.000 tegenover een pensioenuitkering als
65-jarige van € 1.000.
De overheid zoekt naar manieren om op korte termijn extra belastingen te
kunnen heffen. Een econoom stelt voor om vanaf 1 januari 2014 de
pensioenpremie als aftrekpost te schrappen. De pensioenfondsen
ontvangen vanaf die datum dan slechts de netto premies (= bruto
pensioenpremie minus belasting) van hun deelnemers. Over de
pensioenuitkeringen zal geen belasting meer worden geheven.
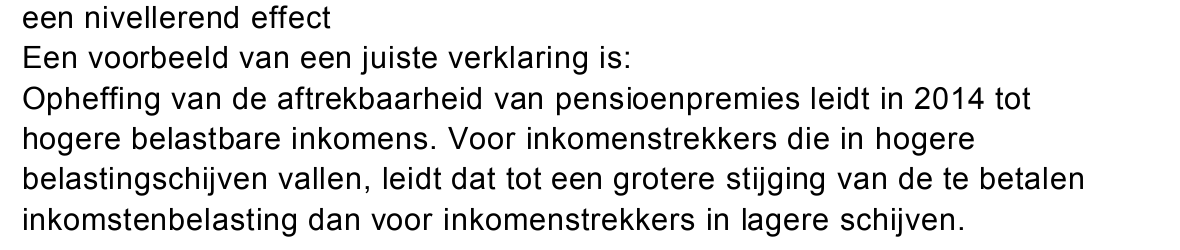
102pHeeft afschaffing van de omkeerregeling een nivellerend of denivellerend
effect op de netto inkomensverdeling in het jaar 2014? Verklaar je keuze
met gebruik van tabel 1.
Een journalist betwijfelt of het voorstel van de econoom een goed idee is.
Hij baseert zich op een studie naar de financiële positie van de
pensioenfondsen en de overheid in het jaar 2014:
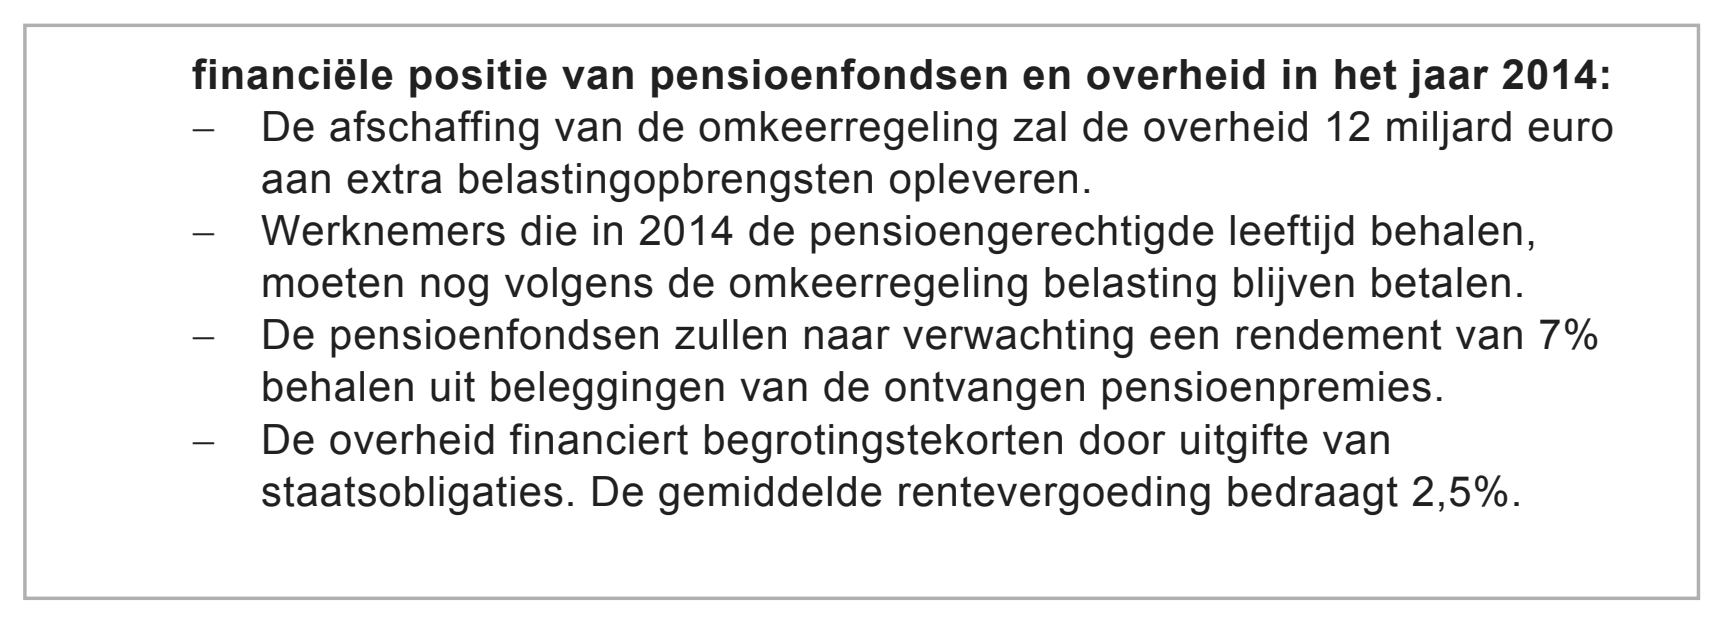
financiële positie van pensioenfondsen en overheid in het jaar 2014: De afschaffing van de omkeerregeling zal de overheid 12 miljard euro aan extra belastingopbrengsten opleveren. Werknemers die in 2014 de pensioengerechtigde leeftijd behalen, moeten nog volgens de omkeerregeling belasting blijven betalen. De pensioenfondsen zullen naar verwachting een rendement van 7% behalen uit beleggingen van de ontvangen pensioenpremies. De overheid financiert begrotingstekorten door uitgifte van staatsobligaties. De gemiddelde rentevergoeding bedraagt 2,5%.
De journalist voert drie punten van kritiek aan:
1 Afschaffing van de omkeerregeling zou de samenleving in dit land in
2014 per saldo vermogensinkomsten kosten.
2 Gelet op de vergrijzing en de kosten die daarmee samenhangen, zal
afschaffing van de omkeerregeling de belastingdruk in de toekomst
nog verder vergroten.
3 Door in de toekomst de tarieven voor de inkomstenbelasting van
65-plussers te veranderen, kan de overheid de inkomensverdeling
tussen generaties beïnvloeden. Door de afschaffing van de
omkeerregeling verliest de overheid dit instrument.
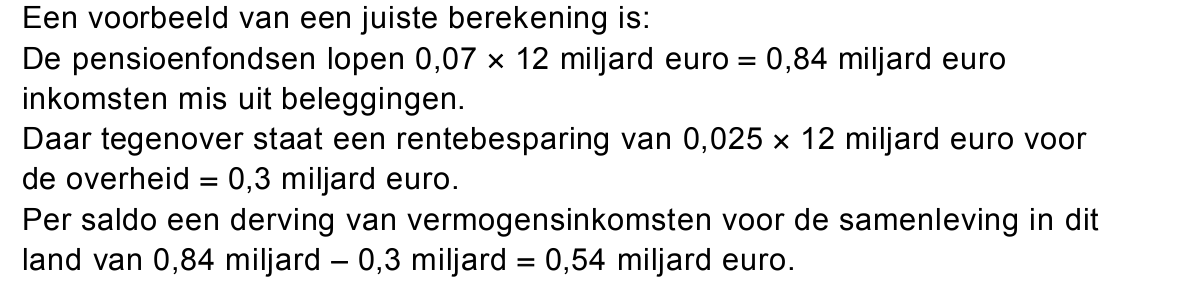
112pLaat met een berekening zien dat afschaffing van de omkeerregeling voor
de samenleving in dit land in 2014 een verlies aan vermogensinkomsten
van 0,54 miljard euro zou betekenen.
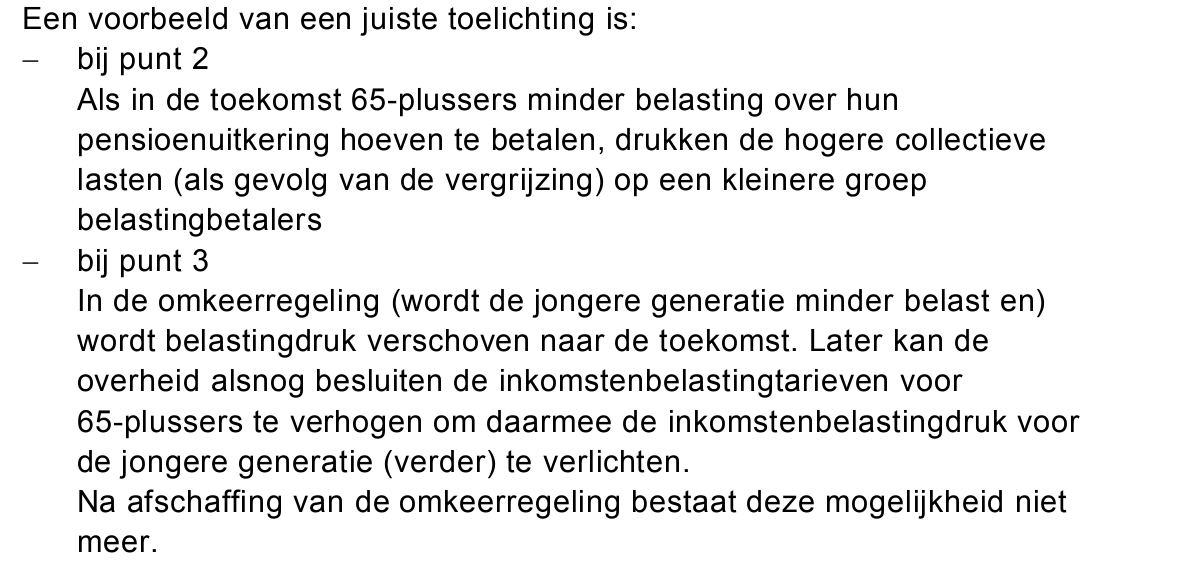
122pGeef een toelichting op punt 2 of punt 3 van de kritiek van de journalist.
Geef duidelijk aan op welk gekozen punt de toelichting betrekking heeft.
opgave 4Opgave 4
Sparen of lenen
Sander van Herk is 60 jaar en stopt met werken. Hij overweegt of hij in de
jaren tot hij 66 wordt zal gaan sparen om daarna meer te kunnen
consumeren of dat hij juist geld zal lenen om extra consumptieve uitgaven
vóór zijn 66e jaar mogelijk te maken.
Hij heeft tot zijn 66e jaar een beschikbaar budget van 300.000 euro.
Vanaf zijn 66e verjaardag krijgt Sander een gegarandeerde
pensioenuitkering van 550.000 euro. Dat is voor hem in de daarop
volgende jaren ook zijn beschikbare budget. Eventuele uitkeringen zoals
AOW laat Sander gemakshalve buiten beschouwing.
Sander praat hierover met een econome, Nina de Visser. Nina schetst
een simpel model met twee perioden: een prepensioenperiode met een
beschikbaar budget van 300.000 euro en een pensioenperiode met een
beschikbaar budget van 550.000 euro. Elk van beide periodes wordt als
één geheel gezien, waarbinnen geen sprake is van tijdvoorkeur. Nina
houdt ook geen rekening met overige inkomstenbronnen. Nina stelt dat
Sander bij zijn afweging moet kijken naar het totale budget dat hij
beschikbaar heeft over de twee periodes samen. Ze omschrijft de
afweging waar hij voor staat als volgt:
1 Extra consumptie in de prepensioenperiode waarvoor hij leent en
rente en aflossing betaalt in de pensioenperiode, wat ten koste zal
gaan van consumptie in de pensioenperiode.
2 Extra consumptie in de pensioenperiode waarvoor hij spaart in de
prepensioenperiode, wat ten koste zal gaan van consumptie in de
prepensioenperiode.
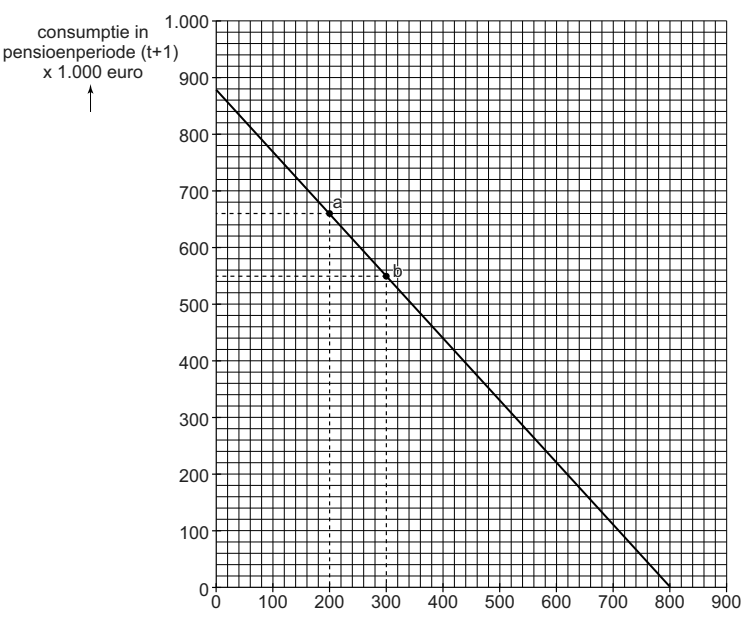
Zij tekent een intertemporele budgetlijn (zie figuur 1) om inzicht te geven
in de afweging waar Sander voor staat. Nina veronderstelt gemakshalve
dat de rente die Sander op spaargeld kan krijgen gelijk is aan de rente die
hij zou moeten betalen op een lening.
132pGeef voor zowel punt a als punt b op de lijn aan of Sander in deze
gevallen zal lenen of sparen. Vermeld de bedragen voor zover van
toepassing.
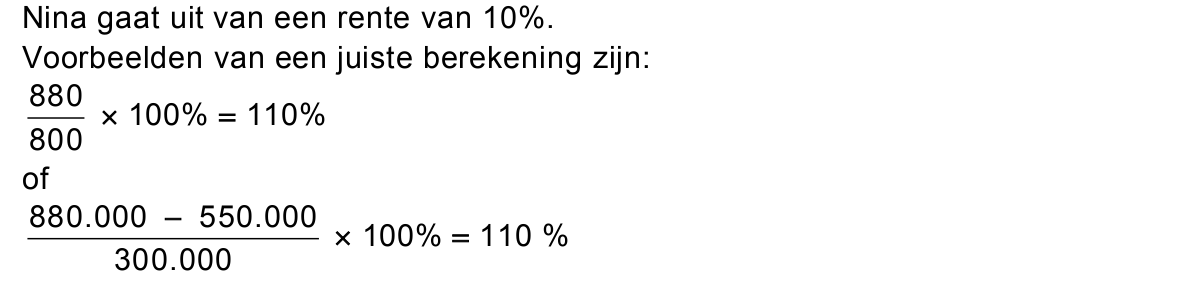
141pBereken het rentepercentage waar Nina van uitgaat in haar model.
figuur 1 intertemporele budgetlijn Sander
consumptie in prepensioenperiode (t) x 1.000 euro
Sander vindt de gehanteerde rente aan de hoge kant. Nina maakt voor
hem daarop een berekening van het maximale consumptieniveau dat in
de prepensioenfase mogelijk is op basis van een krediet met 5% rente.
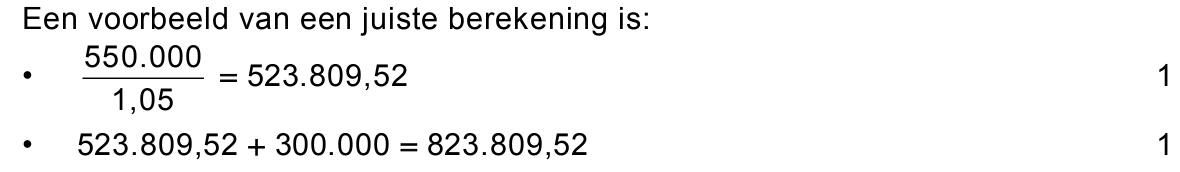
152pMaak zelf deze berekening.
“Ik kan helaas niet voor u beslissen” sluit Nina af. “Een lagere rente kan
aanleiding zijn om minder te gaan sparen, maar in uw positie is het ook
goed voorstelbaar dat u daardoor juist meer zou willen sparen.”
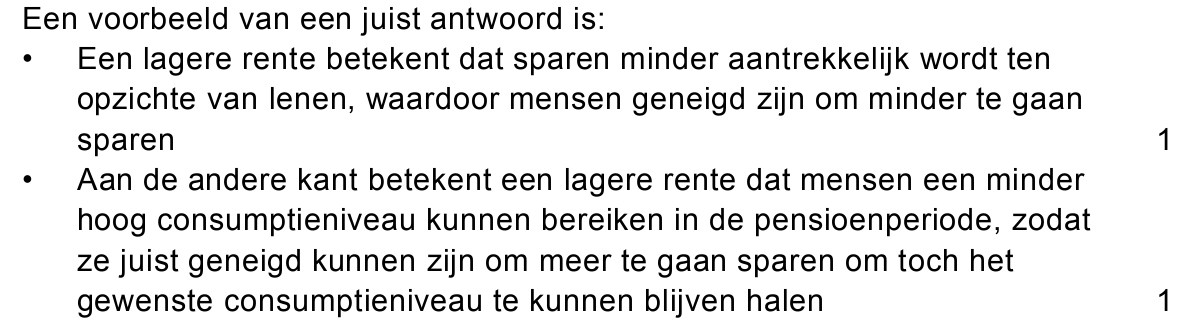
162pBeargumenteer de beide mogelijkheden die Nina suggereert.
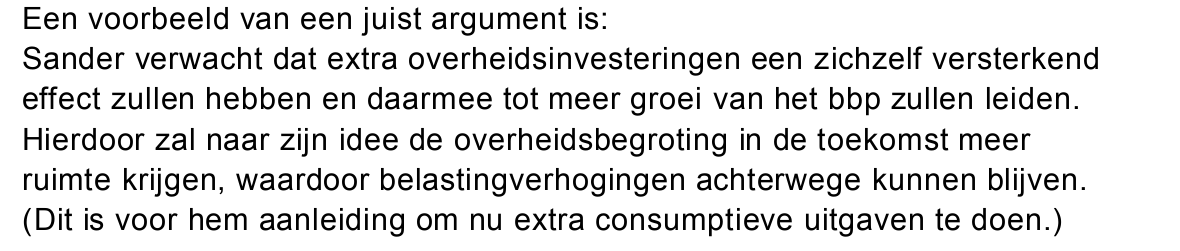
Nina hoort op het nieuws dat de overheid extra overheidsinvesteringen
gaat doen om de economie van het land te stimuleren. Zij denkt dat dit
weinig succes zal hebben, en adviseert Sander met het oog op de
toekomst om meer te gaan sparen. Sander heeft daarentegen wel
vertrouwen in dit beleid van de overheid. Het nieuws is voor hem juist
aanleiding om meer consumptieve uitgaven te gaan doen.
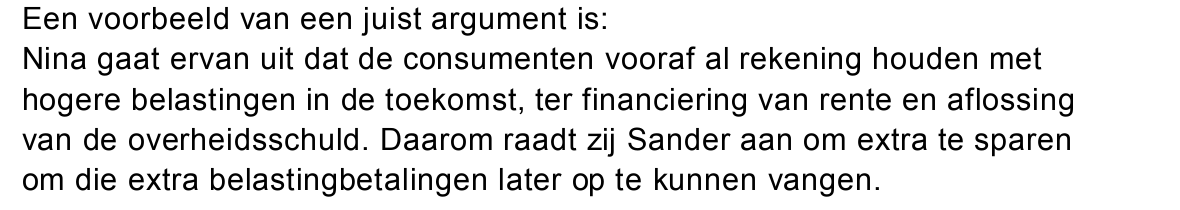
172pBeargumenteer het advies van Nina. Richt je in je antwoord op ‘ruilen
over de tijd’.
182pBeargumenteer de mening van Sander. Richt ook hier je antwoord op
‘ruilen over de tijd’.
opgave 5Opgave 5
Afstel van executie?
Als gevolg van een jarenlang aanhoudende recessie krijgen banken in
een land steeds meer te maken met betalingsachterstanden van
debiteuren met hypothecaire leningen. Dit constateren onderzoekers van
de Vereniging van Banken (VvB) in een recent verschenen rapport.
Gemiddeld 1 op de 15 debiteuren met een hypothecaire lening krijgt zelfs
te maken met een executieveiling van het onderpand: een openbare
verkoop van het pand onder leiding van een notaris om de aflossings- en
rentevorderingen van de bank zo veel mogelijk te innen.
bron 1 kenmerken van executieveilingen:
1 Er is een tiental kapitaalkrachtige onroerendgoedhandelaren die
elkaar steeds ontmoeten op de diverse huizenveilingen in het land;
2 Er is in hoge mate sprake van asymmetrische informatie. Er wordt
summiere informatie gegeven over de te veilen woningen en
bezichtigingen zijn nauwelijks mogelijk.
Banken kiezen als alternatief steeds vaker voor gedwongen verkoop via
een makelaar binnen een periode van maximaal 6 maanden. De makelaar
gaat actief op zoek naar mogelijke kopers en biedt hun daarbij de
gelegenheid om het pand een of meerdere keren te komen bekijken.
In beide gevallen van gedwongen huisverkoop door de (hypotheek)bank
bestaat de kans op een restschuld, wanneer de verkoop niet voldoende
oplevert om de hypothecaire lening en eventuele achterstallige rente te
kunnen betalen.
De informatie in bron 2 over de twee vormen van gedwongen huisverkoop
is ontleend aan het rapport van de VvB.
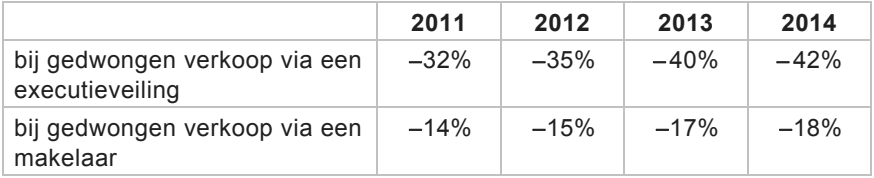
bron 2 alternatieven bij gedwongen huisverkoop
Het relatieve prijsverschil ten opzichte van vrijwillige verkoop
via een makelaar in een bepaald jaar:
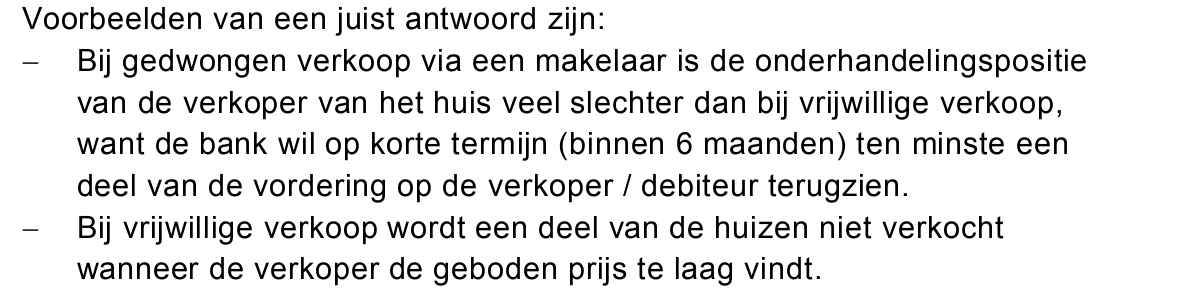
191pGeef een verklaring voor het relatieve prijsverschil bij gedwongen verkoop
via een makelaar ten opzichte van vrijwillige verkoop via een makelaar in
bron 2.
Uit bron 2 blijkt dat bij gedwongen verkoop via een executieveiling in nog
veel sterkere mate sprake is van een negatief prijsverschil ten opzichte
van vrijwillige verkoop.
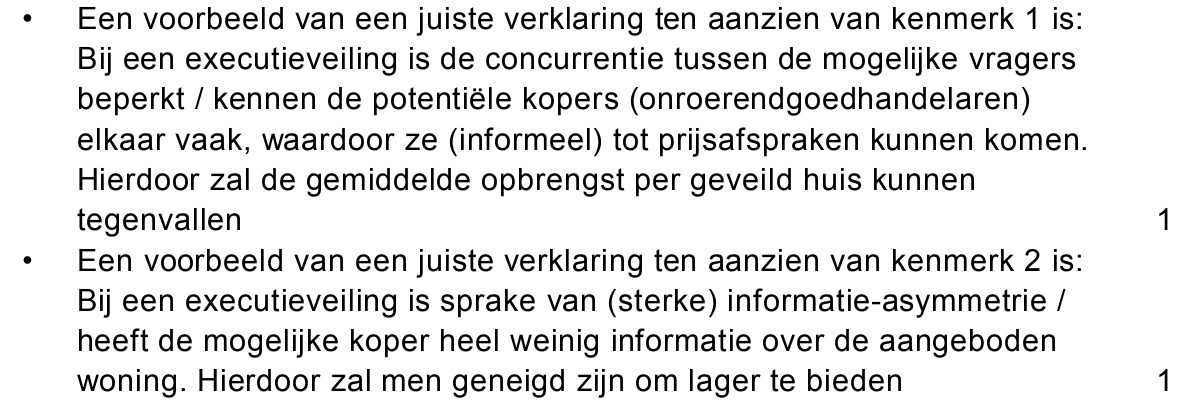
202pGeef hiervan een verklaring met gebruik van zowel kenmerk 1 als
kenmerk 2 uit bron 1.
In dit land heeft Janet Modell in 2007 een huis gekocht voor 250.000 euro.
Het huis werd voor 80% gefinancierd met een aflossingsvrije hypothecaire
lening met een jaarlijkse rente van 4,5% en een looptijd van 20 jaar. In de
loop van het jaar 2013 stopt Janet met het betalen van rente aan de bank.
Zij negeert alle aanmaningen en haar betalingsachterstand loopt op tot elf
maanden. De bank gaat over tot gedwongen verkoop via een makelaar,
die het huis in 2014 ‘goed’ weet te verkopen: de opbrengst ligt exact
5 procentpunten boven het van toepassing zijnde percentage in bron 2.
In 2014 zou de opbrengst bij een vrijwillige verkoop van het huis
220.000 euro zijn geweest. Bij het bepalen van de restschuld brengt de
bank aan Janet geen extra rente in rekening over de ontstane schuld in
de vorm van achterstallige rente.
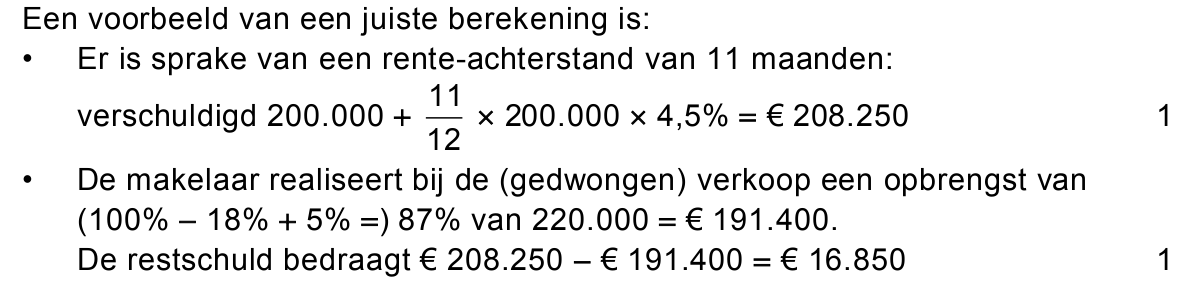
212pBereken de restschuld voor Janet Modell na verkoop van het huis.
De onderzoekers van de VvB denken het probleem van de restschulden
op de verstrekte hypothecaire leningen te kunnen beperken door de
executieveilingen, online te laten plaatsvinden. “Door de anonimiteit van
het online bieden, verwachten wij dat er een verandering gaat optreden
wat betreft kenmerk 1 van de executieveilingen.”
222pGeef voor kenmerk 1 uit bron 1 aan in hoeverre online-biedingen het
probleem van de omvang van de restschulden zouden kunnen
verminderen.
opgave 6Opgave 6
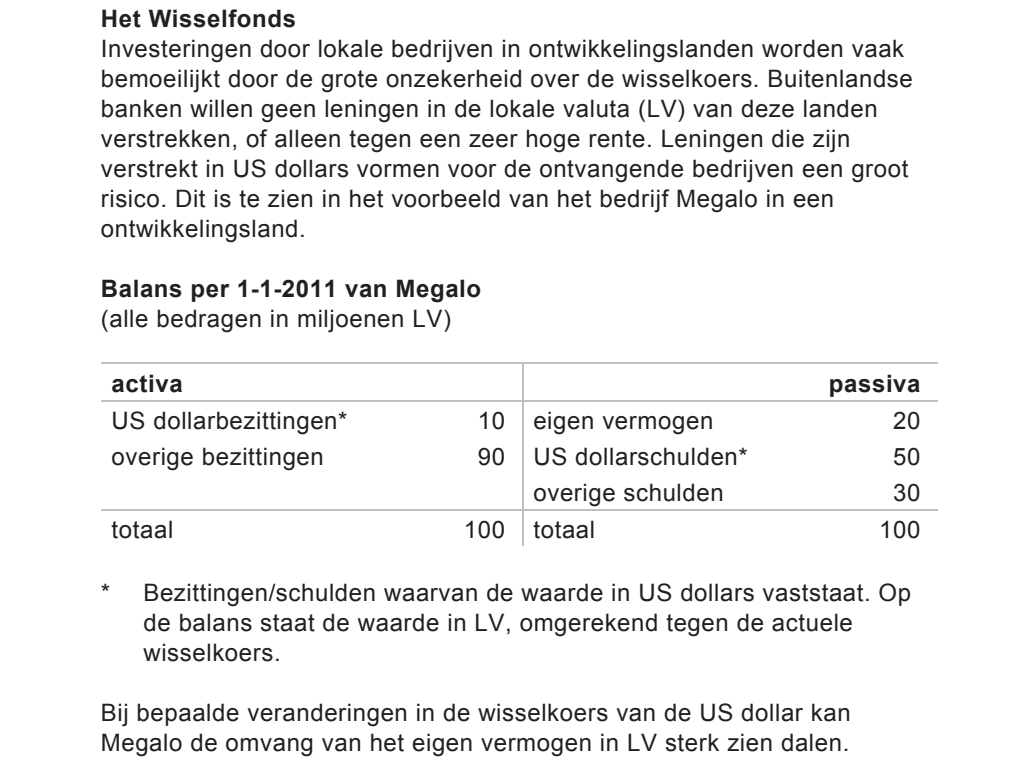
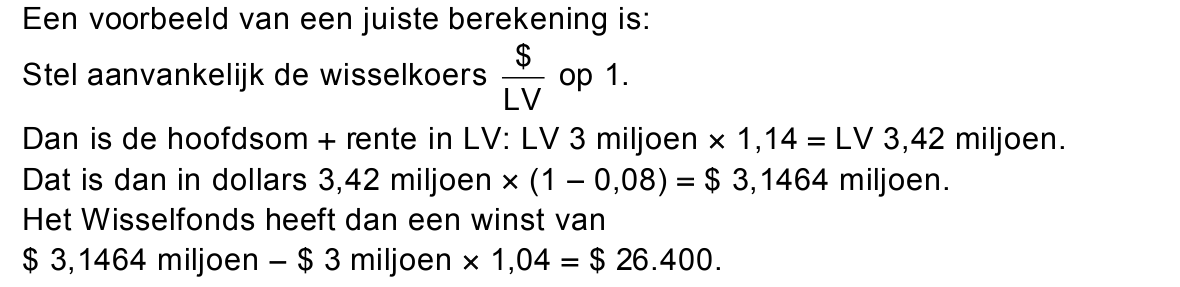
Het Wisselfonds Investeringen door lokale bedrijven in ontwikkelingslanden worden vaak bemoeilijkt door de grote onzekerheid over de wisselkoers. Buitenlandse banken willen geen leningen in de lokale valuta (LV) van deze landen verstrekken, of alleen tegen een zeer hoge rente. Leningen die zijn verstrekt in US dollars vormen voor de ontvangende bedrijven een groot risico. Dit is te zien in het voorbeeld van het bedrijf Megalo in een ontwikkelingsland. Balans per 1-1-2011 van Megalo (alle bedragen in miljoenen LV) activa US dollarbezittingen* 10 eigen vermogen overige bezittingen 90 US dollarschulden* totaal 100 totaal overige schulden * Bezittingen/schulden waarvan de waarde in US dollars vaststaat. Op de balans staat de waarde in LV, omgerekend tegen de actuele wisselkoers. Bij bepaalde veranderingen in de wisselkoers van de US dollar kan Megalo de omvang van het eigen vermogen in LV sterk zien dalen.
Zal deze daling van het eigen vermogen optreden bij stijging of bij daling van de wisselkoers van de US dollar ten opzicht van de LV? Verklaar het antwoord op basis van bovenstaande balansgegevens, zonder een berekening te maken. Om bedrijven in ontwikkelingslanden meer toegang te bieden tot leningen, heeft een groep ontwikkelingsorganisaties een fonds opgericht om wisselkoersrisico’s af te dekken, het Wisselfonds. Dit fonds stelt zich op tussen bedrijven in ontwikkelingslanden en internationale banken. De procedure verloop als volgt. Een bank verstrekt aan een bedrijf in een ontwikkelingsland een US dollarlening, die wordt omgewisseld in LV. Het bedrijf betaalt later rente en aflossing in LV aan het Wisselfonds. Dit fonds garandeert aan de bank in geval van een sterke wisselkoersdaling van de LV toch een vaste rente in US dollars. Zo heeft noch de bank, noch het bedrijf een wisselkoersrisico. Het Wisselfonds moet kostendekkend opereren en rekent het bedrijf als vergoeding een verhoogde rente. Het Wisselfonds heeft van de ontwikkelingsorganisaties de beschikking gekregen over een aanzienlijk vermogen met een zeer lange looptijd en verricht daarmee transacties in tientallen landen en valuta’s.
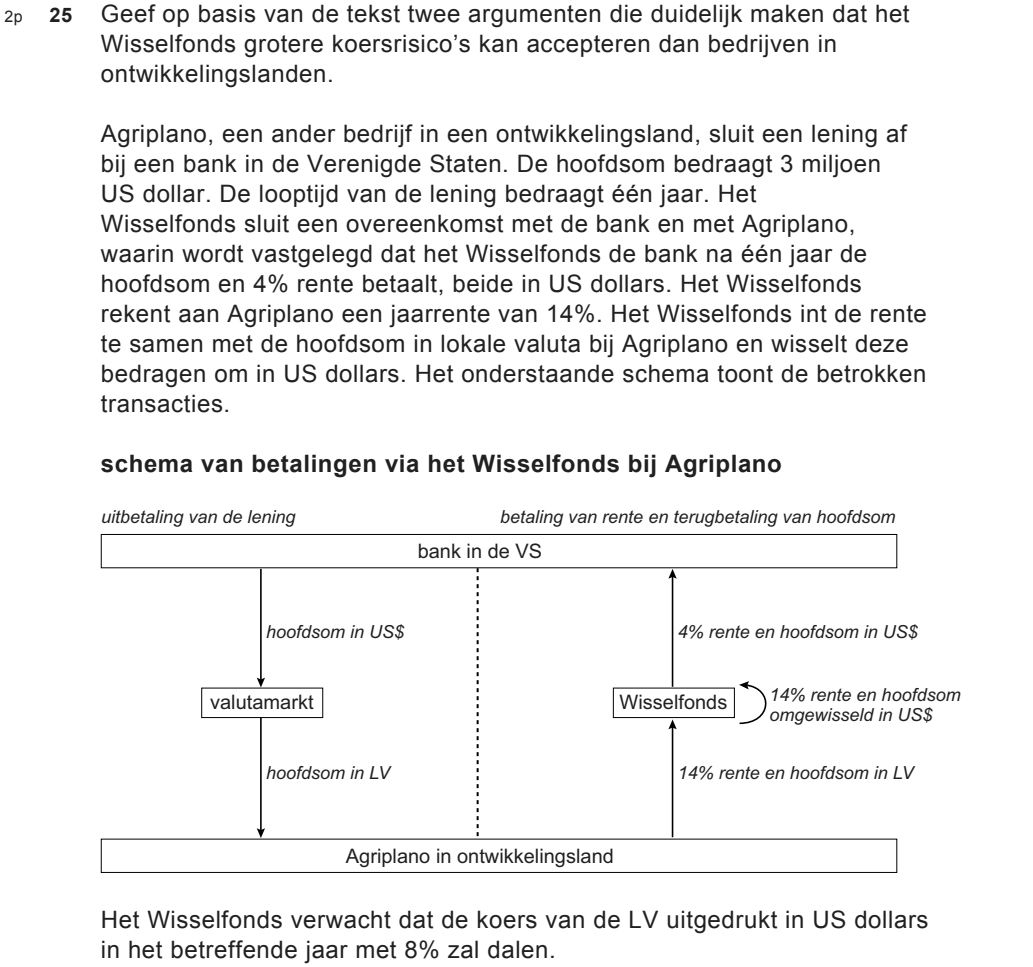
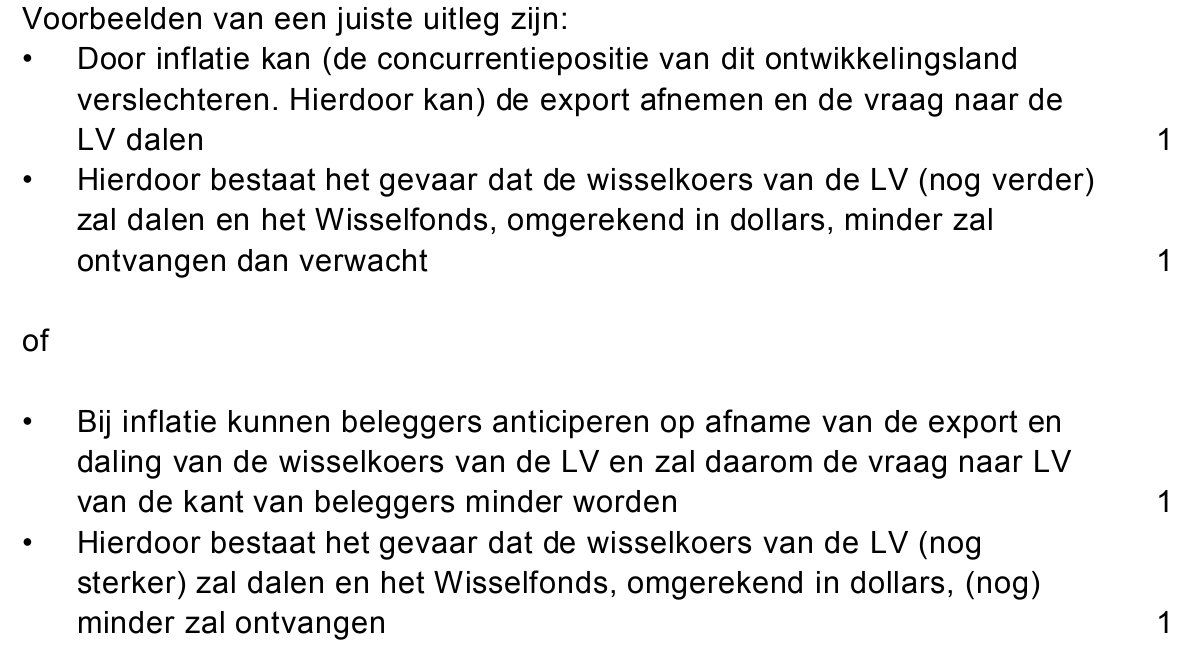
Geef op basis van de tekst twee argumenten die duidelijk maken dat het Wisselfonds grotere koersrisico’s kan accepteren dan bedrijven in ontwikkelingslanden. Agriplano, een ander bedrijf in een ontwikkelingsland, sluit een lening af bij een bank in de Verenigde Staten. De hoofdsom bedraagt 3 miljoen US dollar. De looptijd van de lening bedraagt één jaar. Het Wisselfonds sluit een overeenkomst met de bank en met Agriplano, waarin wordt vastgelegd dat het Wisselfonds de bank na één jaar de hoofdsom en 4% rente betaalt, beide in US dollars. Het Wisselfonds rekent aan Agriplano een jaarrente van 14%. Het Wisselfonds int de rente te samen met de hoofdsom in lokale valuta bij Agriplano en wisselt deze bedragen om in US dollars. Het onderstaande schema toont de betrokken transacties. schema van betalingen via het Wisselfonds bij Agriplano uitbetaling van de lening betaling van rente en terugbetaling van hoofdsom Het Wisselfonds verwacht dat de koers van de LV uitgedrukt in US dollars in het betreffende jaar met 8% zal dalen.