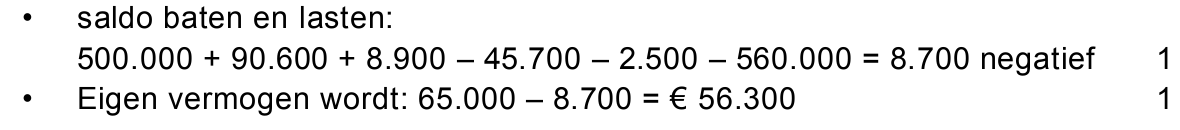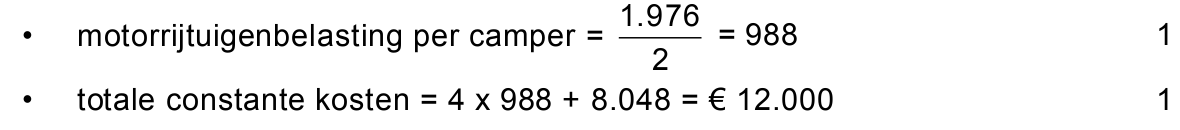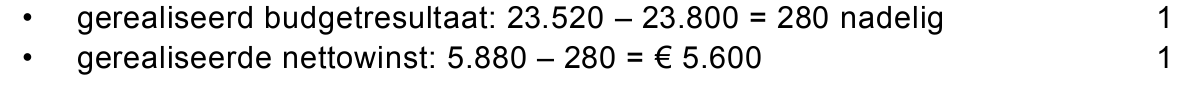opgave 1Opgave 1
De broers Arie en Gerard van den Hoven zijn eigenaren van het
timmerbedrijf WoodArt. Bij de oprichting van WoodArt was gekozen voor
de rechtsvorm van de vennootschap onder firma (vof).
Arie en Gerard besluiten nu om de vof om te zetten in een besloten
vennootschap (bv).
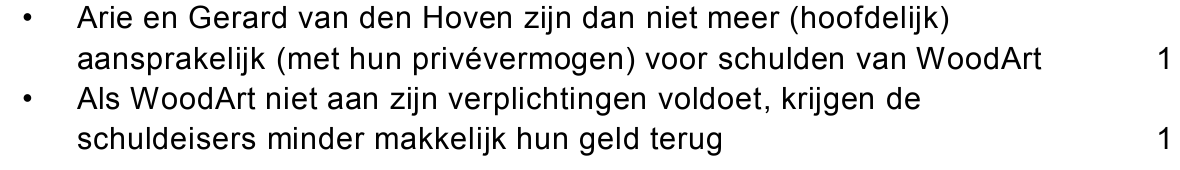
12pLeg uit dat de schuldeisers van WoodArt meer risico gaan lopen indien
Woodart een bv is dan indien Woodart een vof is.
De omzetting van de vof in een bv heeft gevolgen voor de belasting die
over de winst van de onderneming betaald moet worden.
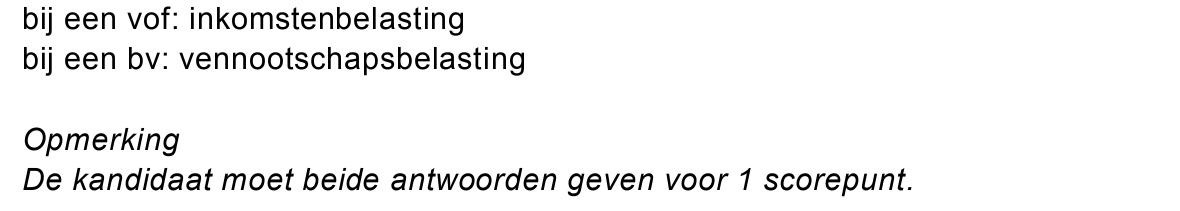
21pVan welke belasting over de winst is sprake bij een vof en van welke
belasting over de winst is sprake bij een bv?
Arie en Gerard willen hun werknemers motiveren en besluiten om
aandelen aan hun werknemers te verstrekken.
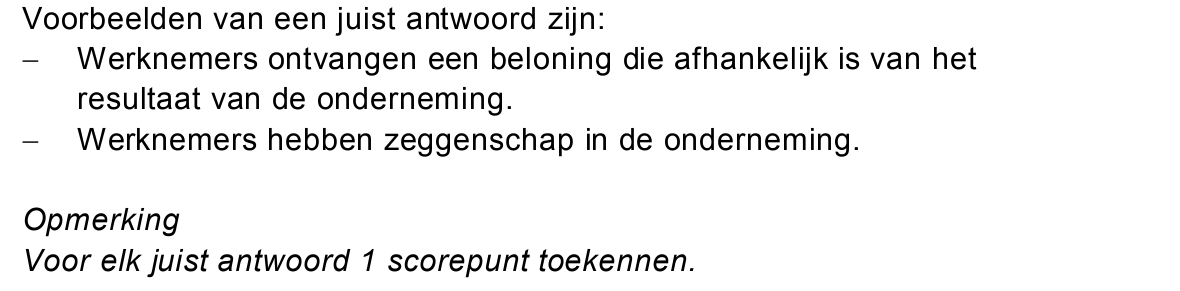
32pGeef twee redenen waarom de motivatie van de werknemers kan
toenemen als een onderneming aandelen aan de werknemers verstrekt.
opgave 2Opgave 2
Bij deze opgave blijven de belastingen buiten beschouwing.
Bij deze opgave horen de informatiebronnen 1 tot en met 4.
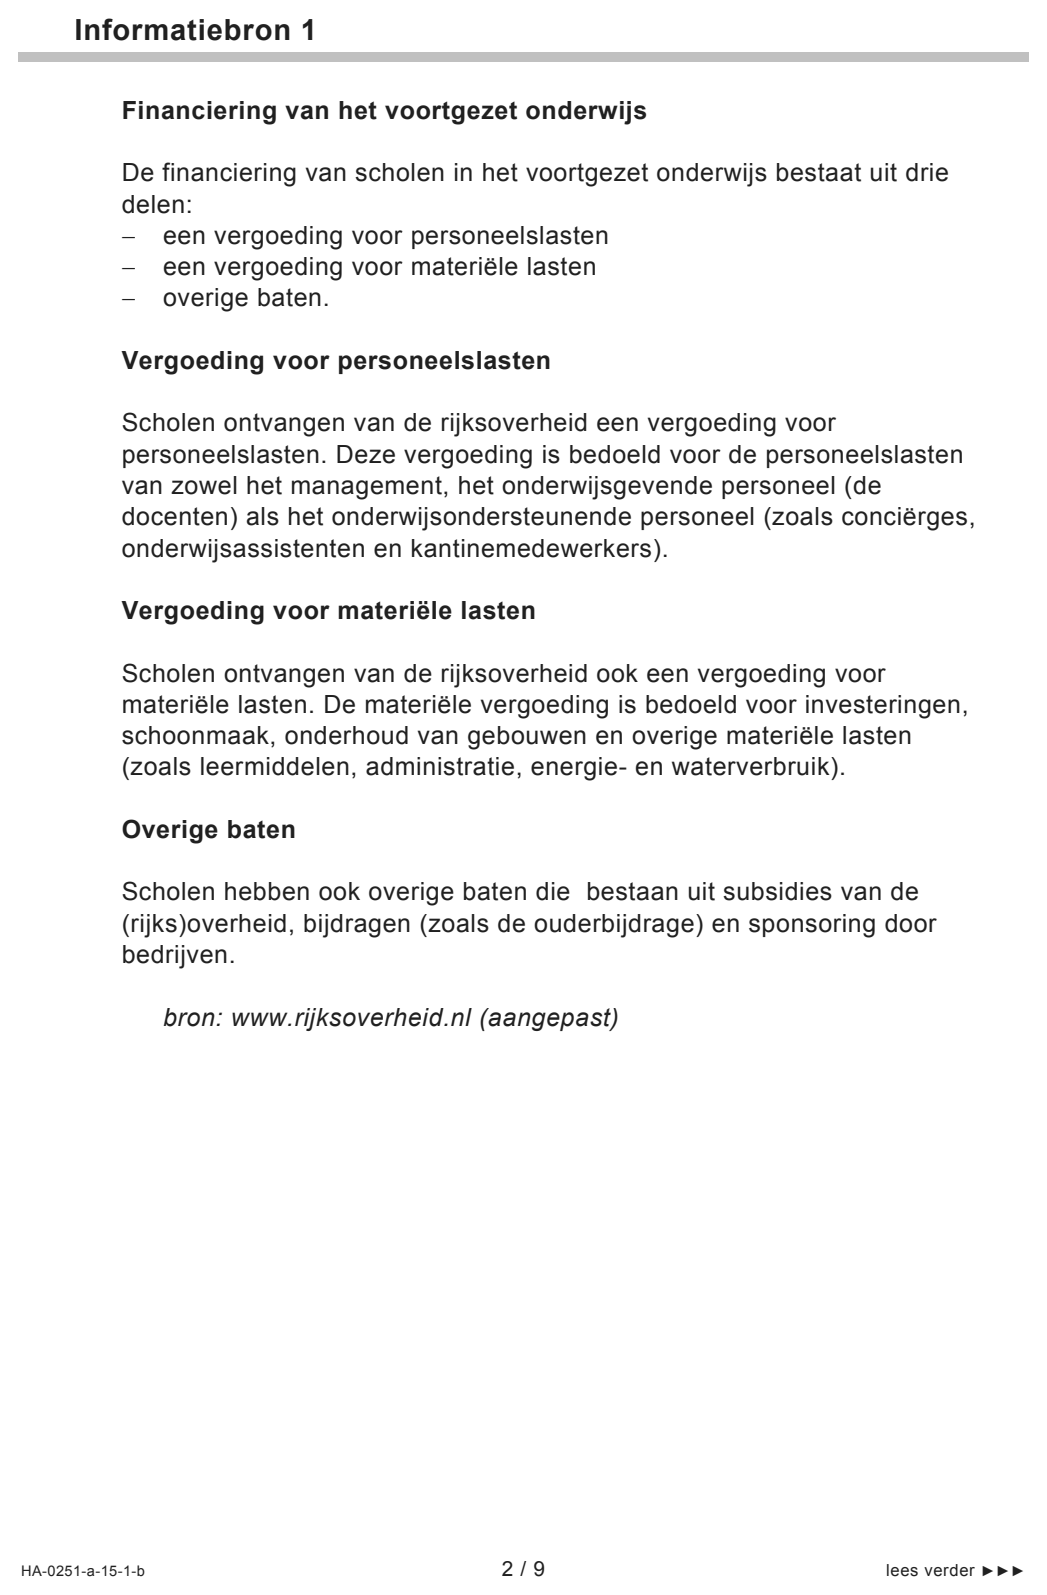
Scholen voor het voortgezet onderwijs in Nederland ontvangen van de
rijksoverheid een vergoeding (zie informatiebron 1). Deze vergoeding is
voor veel scholen niet toereikend.
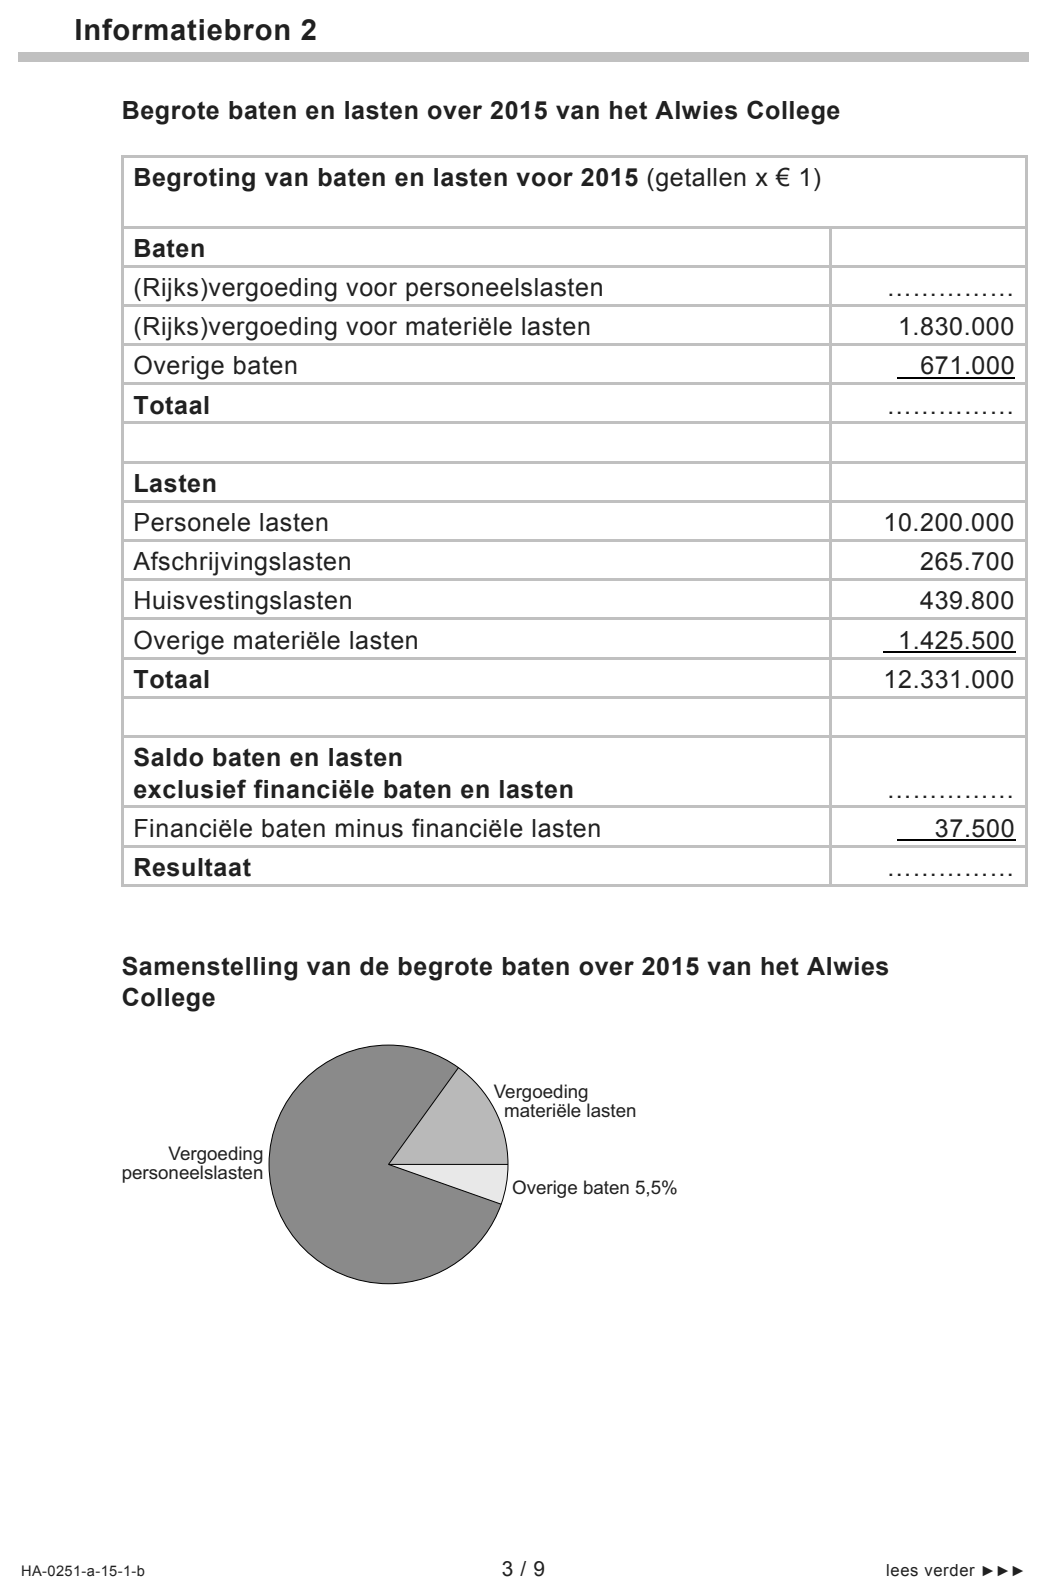
In informatiebron 2 is de begroting van baten en lasten voor 2015 van het
Alwies College gegeven.
41pBereken voor het Alwies College de begrote totale baten voor 2015.
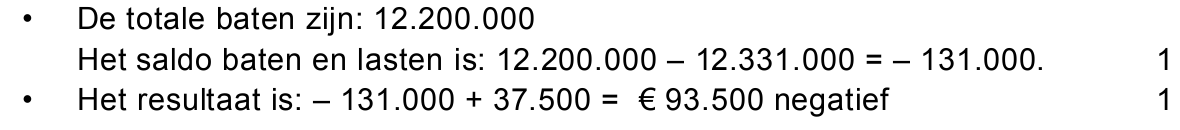
52pBereken het begrote resultaat over 2015 van het Alwies College. Geef
aan of het een positief of een negatief resultaat is.
De directeur van het Alwies College is ontevreden over het begrote
resultaat. Daarom wil hij de begrote lasten voor 2015 verlagen.
Tineke, de kantinemedewerkster, meldt aan de directeur dat zij per
1 januari 2015 ontslag neemt. Tineke verzorgt de koffie en thee voor het
personeel. Het personeel hoeft voor deze koffie en thee niet te betalen.
De directeur grijpt deze kans aan om te bezuinigen op de warme-
drankenvoorziening van het personeel.
Om te bepalen of hij op de warme-drankenvoorziening kan bezuinigen,
onderzoekt de directeur de lasten van de huidige warme-
drankenvoorziening en die van mogelijke alternatieven.
Huidige situatie van de warme-drankenvoorziening
Tineke is op 1 augustus 2008 ingeschaald in functieschaal 3, trede 1. Elk
daarop volgend jaar op 1 augustus is haar salaris één trede in
functieschaal 3 gestegen. Tineke heeft een baan van 20 uur per week.
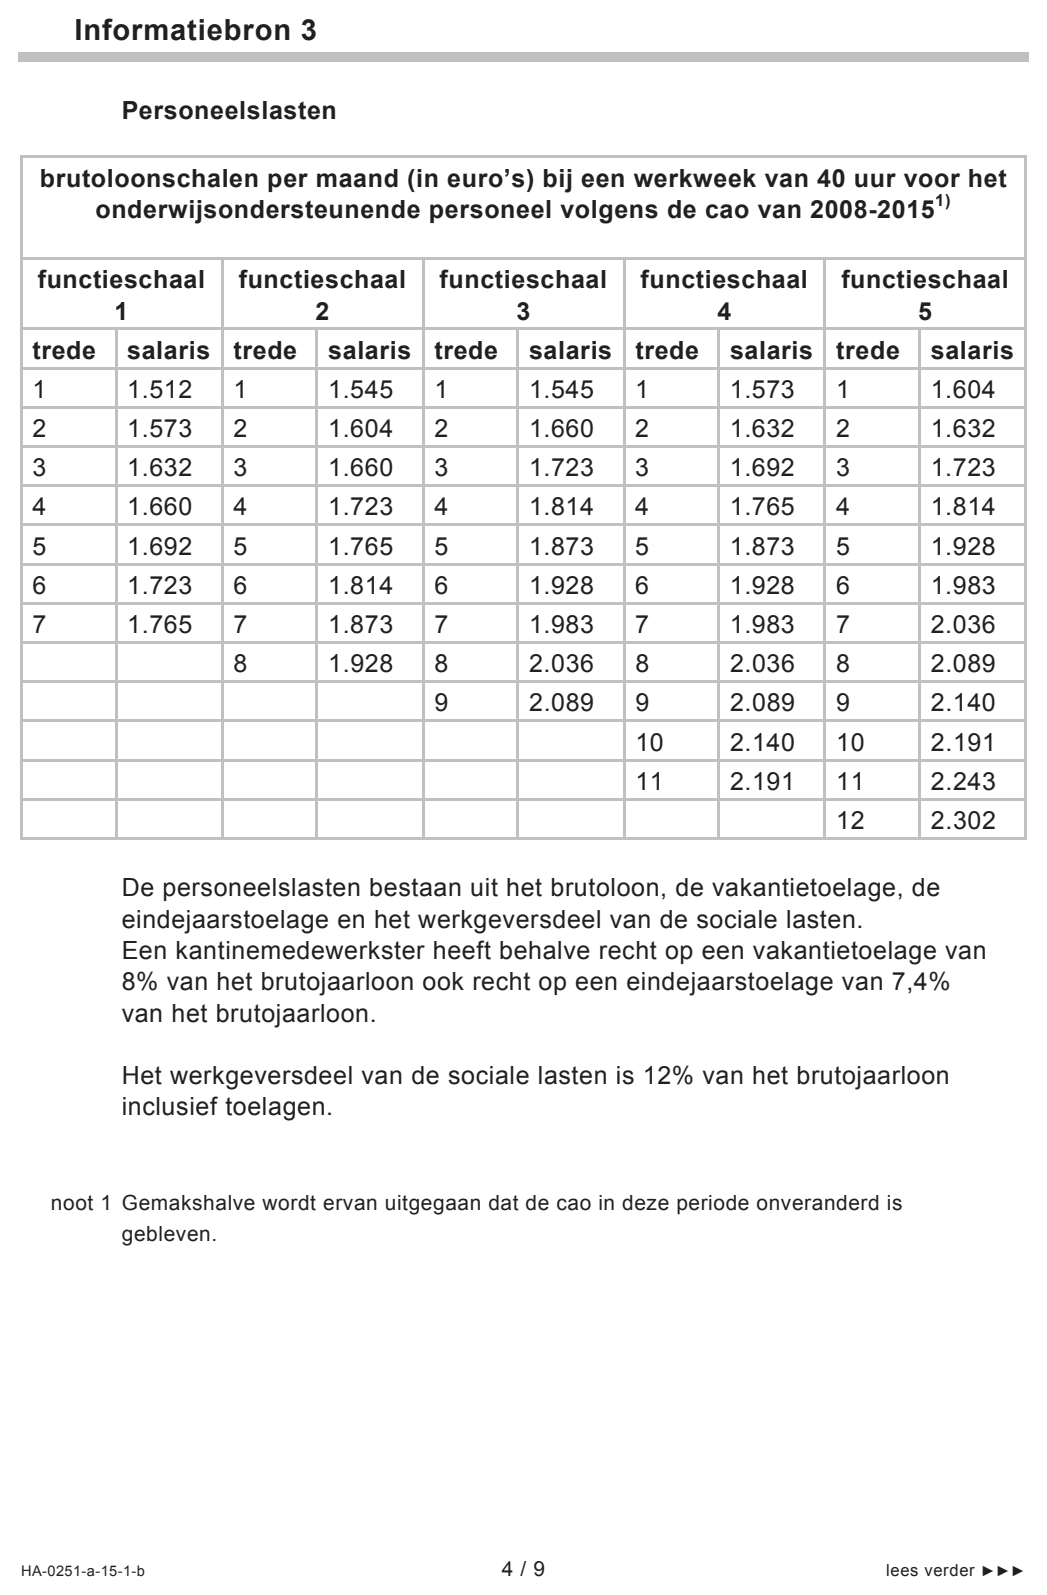
In informatiebron 3 zijn gegevens over de personeelslasten opgenomen.
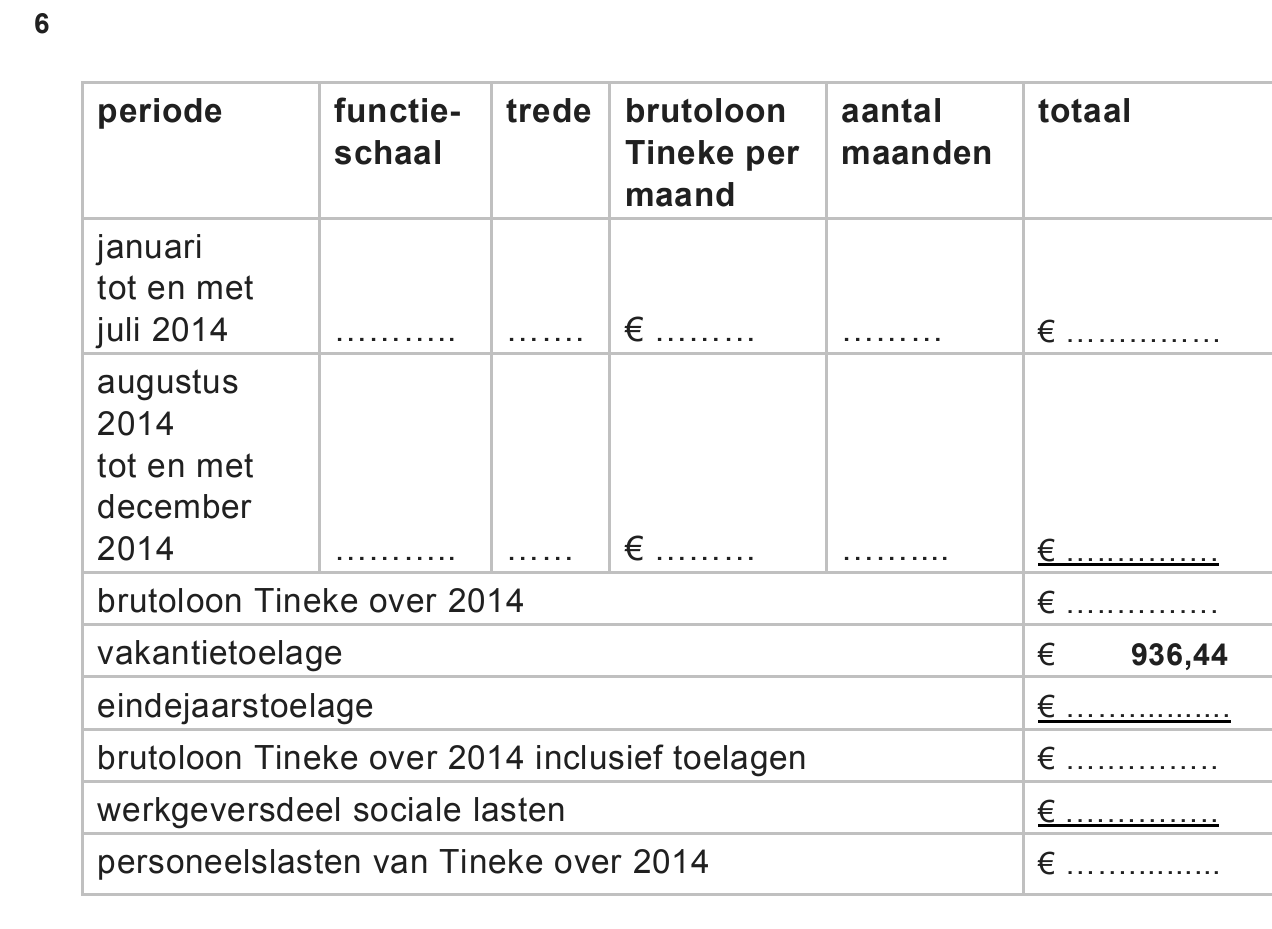
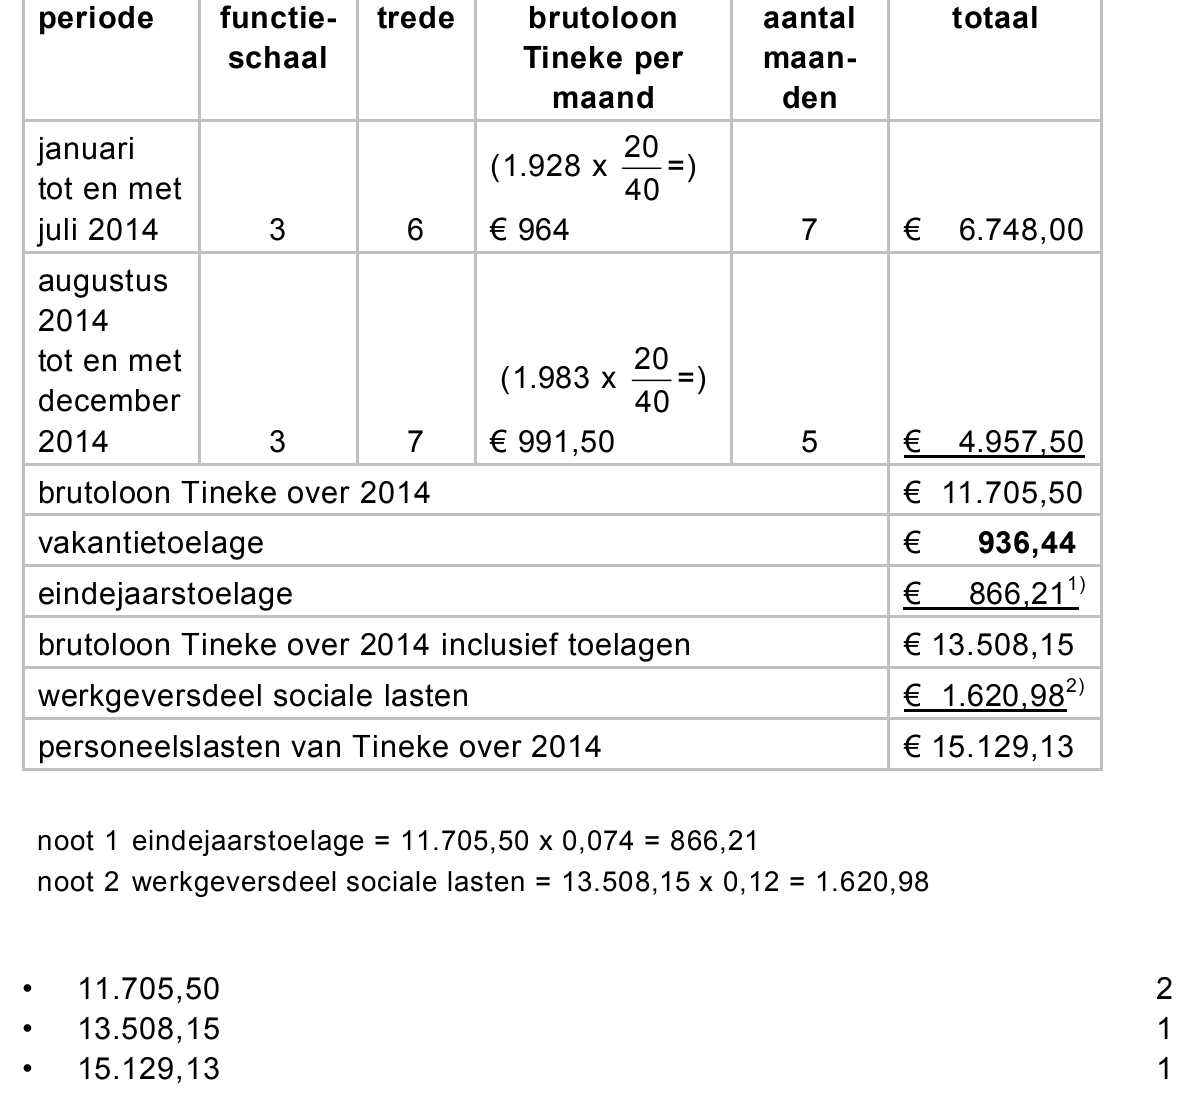
64puitwerkbijlageToon aan dat de personeelslasten over 2014 van Tineke € 15.129,13 zijn.
Vul hiertoe de uitwerkbijlage bij deze vraag volledig in.
Alternatieven voor de warme-drankenvoorziening per 1 januari 2015
Voor de warme-drankenvoorziening na het vertrek van Tineke kan het
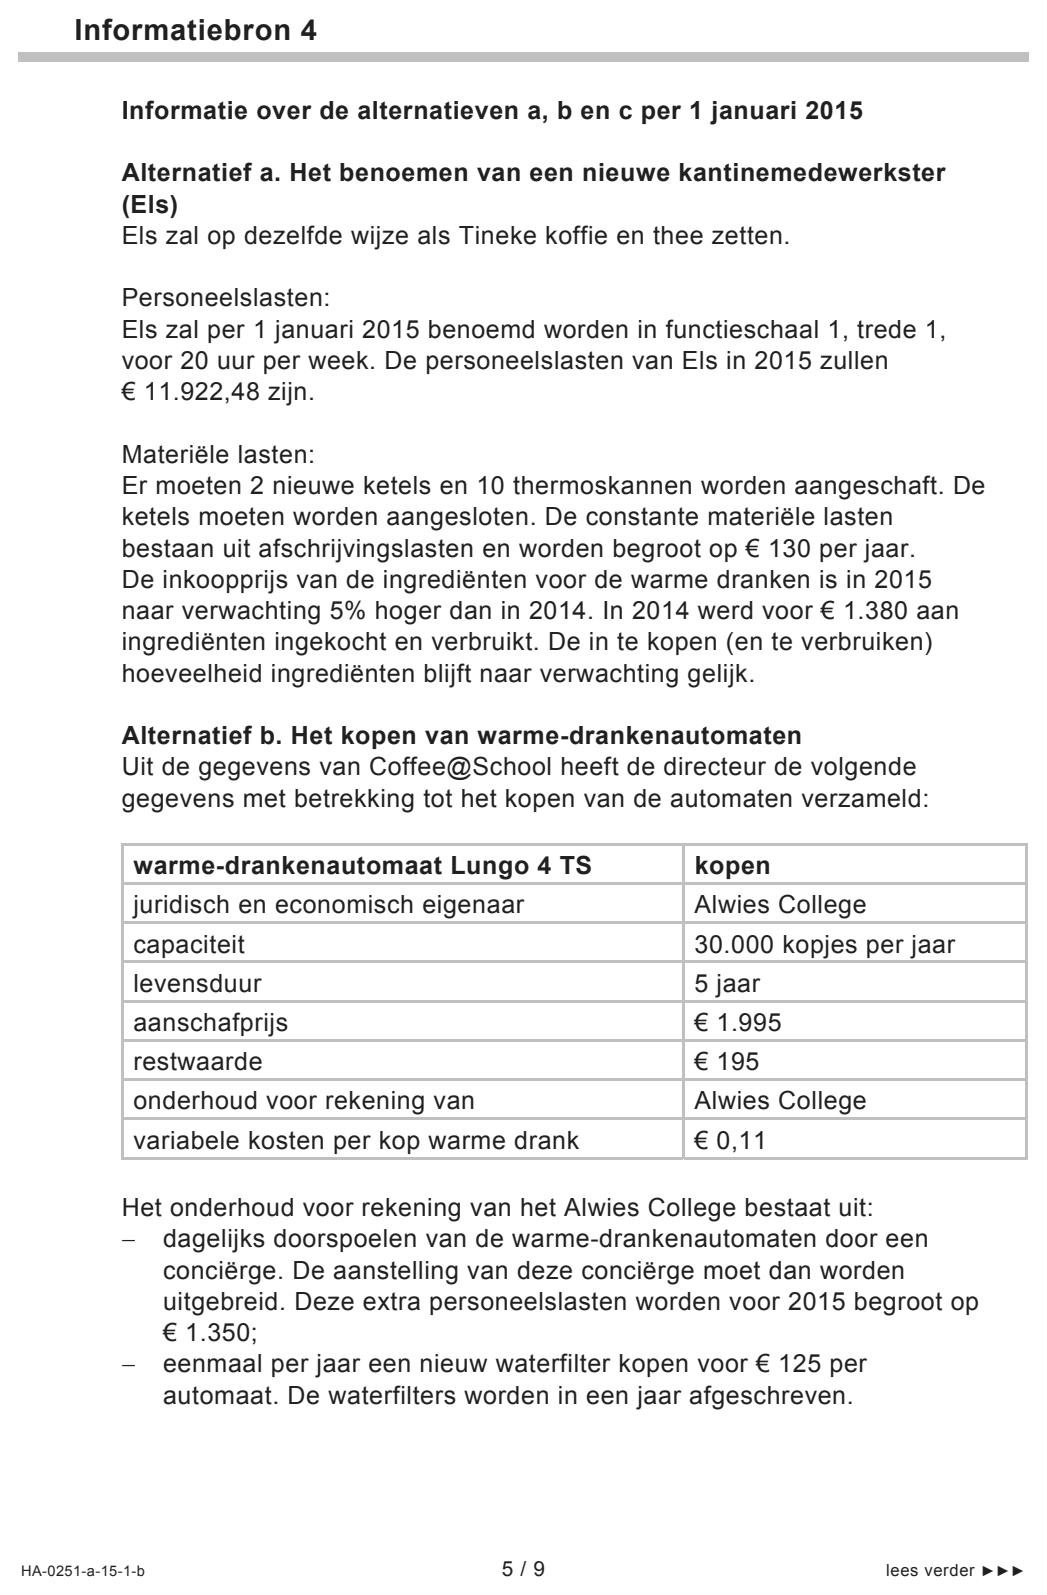
Alwies College kiezen uit drie alternatieven (zie informatiebron 4):
a het benoemen van een nieuwe kantinemedewerkster (Els)
b het kopen van warme-drankenautomaten
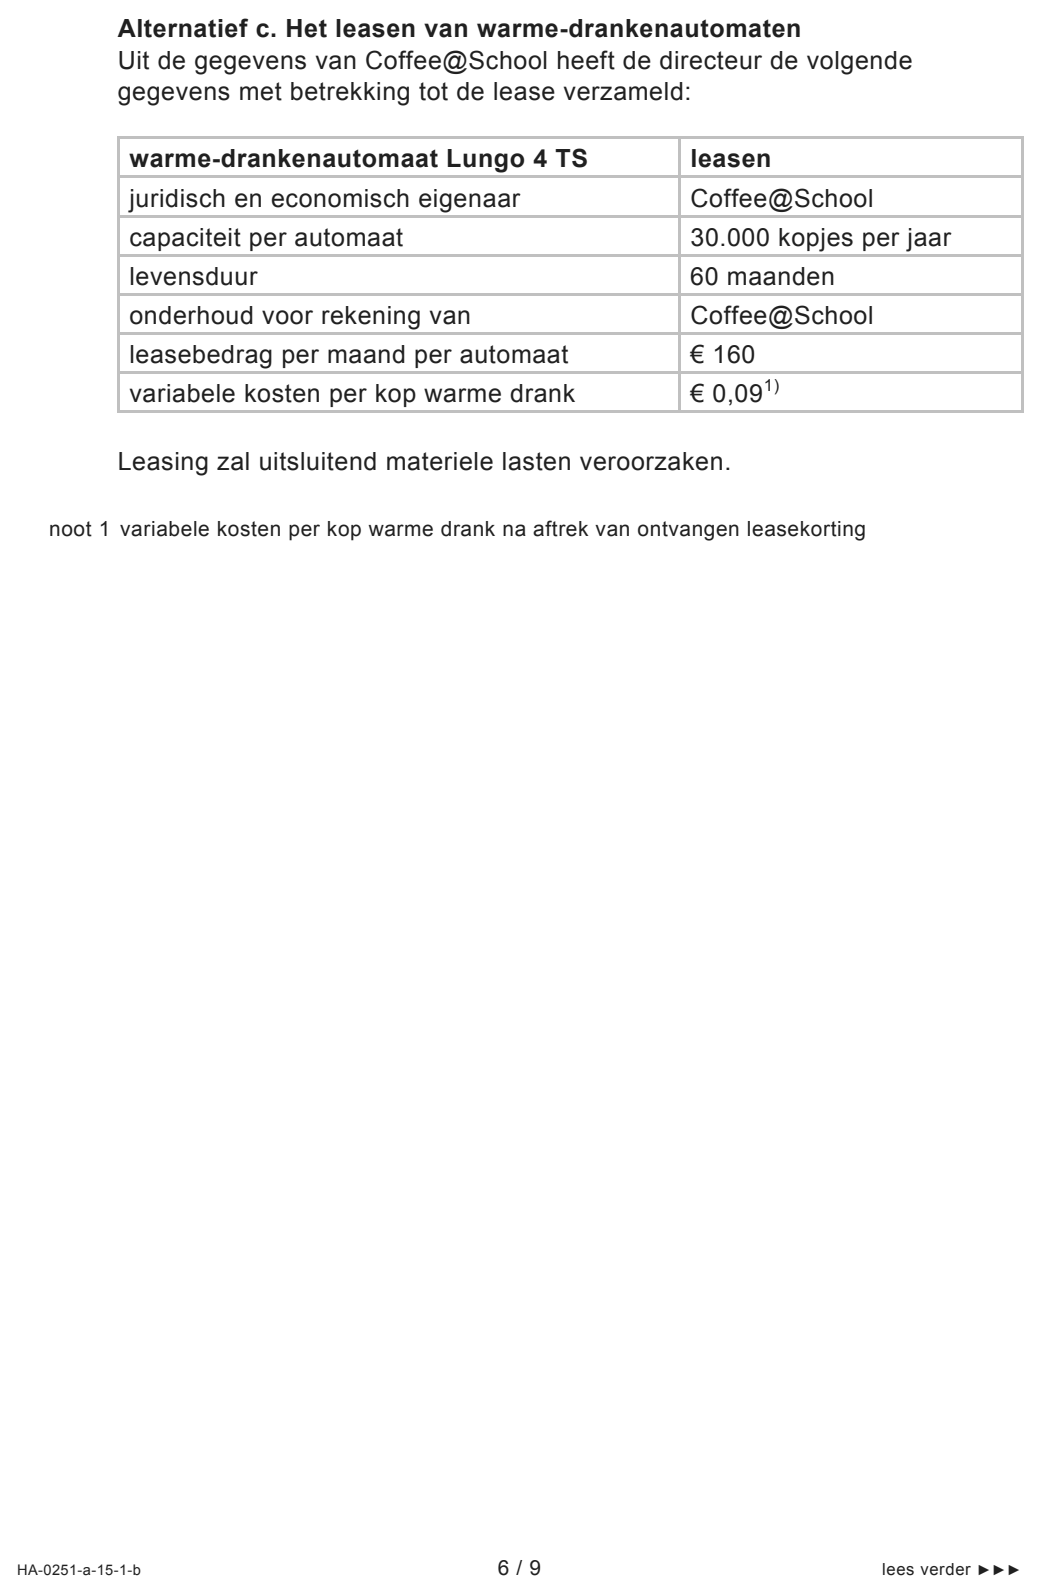
c het leasen van warme-drankenautomaten
De materiële lasten bij deze alternatieven bestaan uit:
− constante materiële lasten. Deze bestaan uitsluitend uit
afschrijvingslasten.
− variabele materiële lasten. Deze bestaan uitsluitend uit de lasten van
de ingrediënten voor de warme dranken.
Alternatief a. Het benoemen van een nieuwe kantinemedewerkster
(Els)
Op het moment dat het Alwies College kiest voor het benoemen van een
nieuwe kantinemedewerkster, moeten er ook nieuwe ketels en
thermoskannen worden aangeschaft. De nieuwe ketels moeten worden
aangesloten. Dit aansluiten veroorzaakt ook afschrijvingslasten.
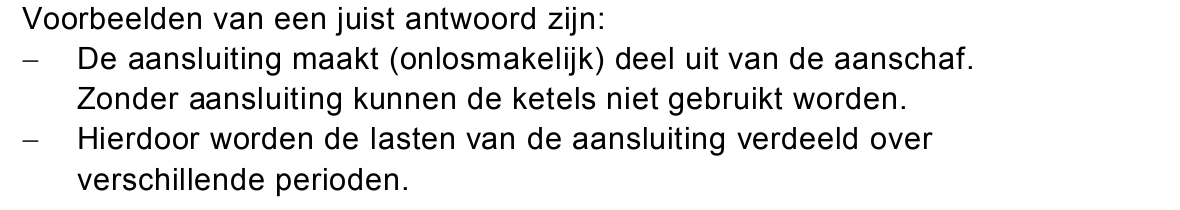
71pLeg uit waarom ook op de aansluiting van de ketels moet worden
afgeschreven.
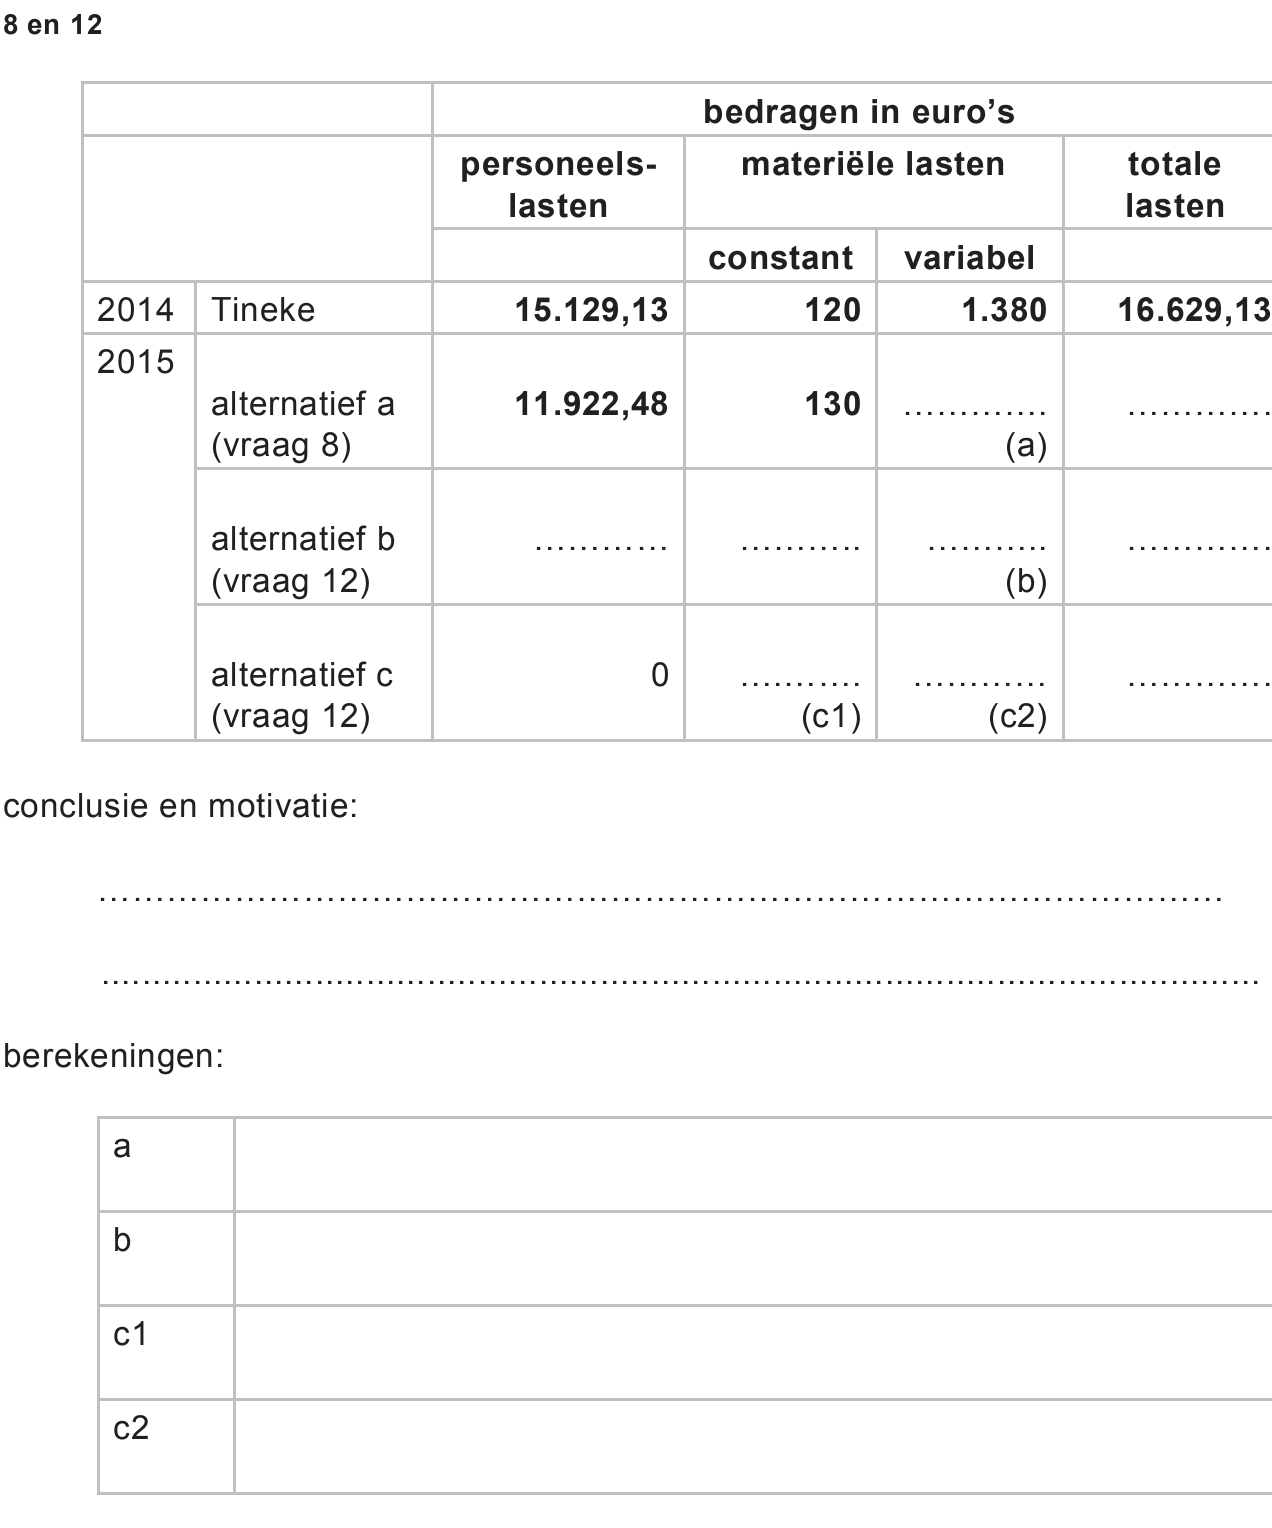
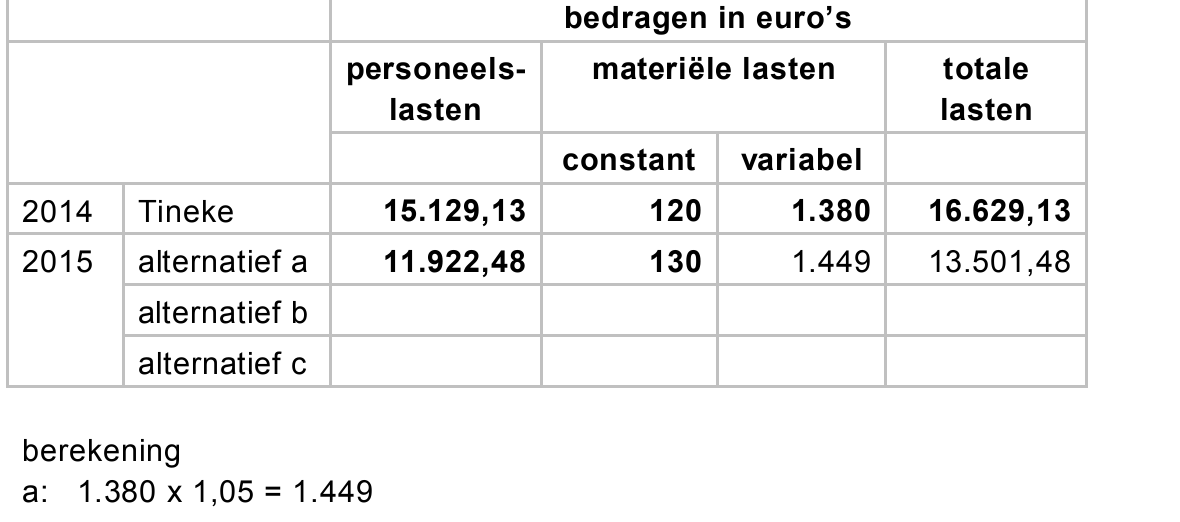
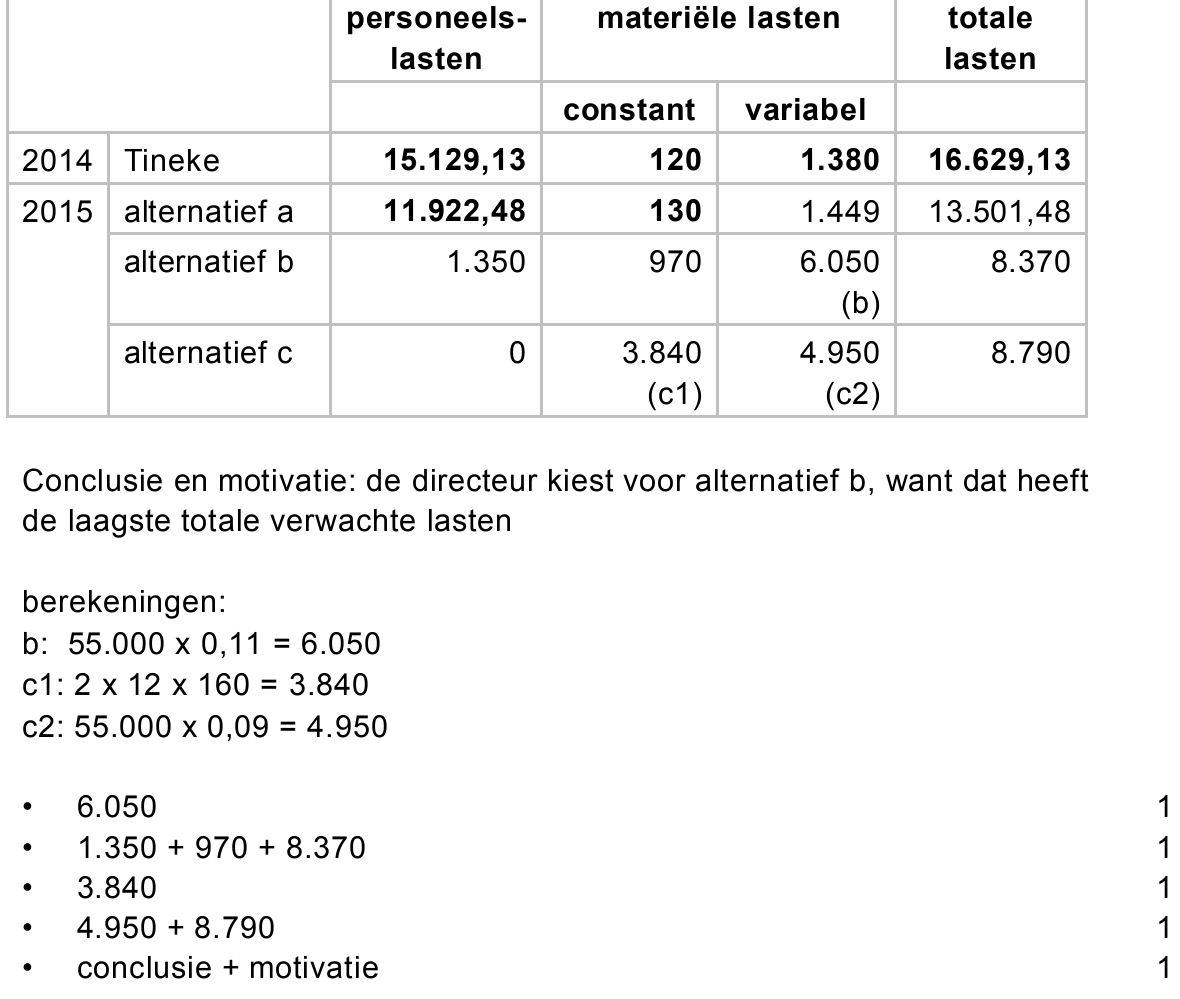
81puitwerkbijlageBereken de totale lasten van alternatief a. Vul hiertoe de uitwerkbijlage
horende bij de vragen 8 en 12, voor zover het vraag 8 betreft, volledig in.
Er worden in 2015 naar verwachting 55.000 koppen warme drank door het
personeel gedronken. Op grond hiervan kan het aantal benodigde warme-
drankenautomaten worden bepaald.
91pBereken het aantal benodigde warme-drankenautomaten.
Alternatief b. Het kopen van warme-drankenautomaten
Het kopen en gebruik van nieuwe warme-drankenautomaten veroorzaakt
in 2015 zowel personele als materiële lasten voor het Alwies College.
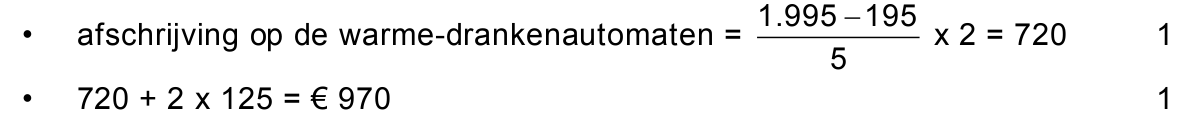
102pBereken de begrote totale afschrijvingslasten voor 2015 voor het Alwies
College bij alternatief b.
Alternatief c. Het leasen van warme-drankenautomaten
De warme-drankenautomaten kunnen ook geleased worden.
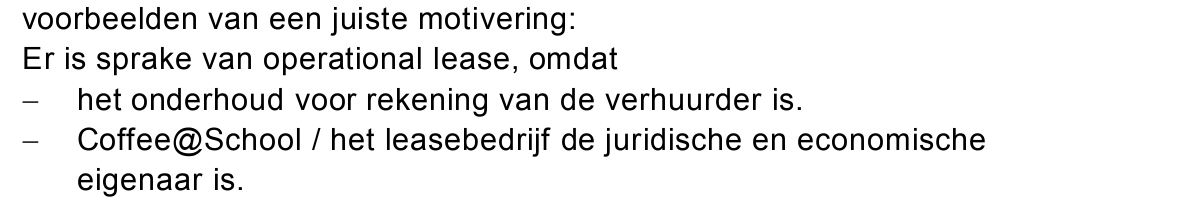
111pMotiveer of er bij alternatief c sprake is van operational lease of van
financial lease.
Conclusie
De directeur van het Alwies College kiest voor die warme-
drankenvoorziening met de laagste verwachte totale lasten in 2015
(uitgaande van 55.000 koppen warme drank).
125puitwerkbijlageMotiveer voor welk alternatief de directeur zal kiezen. Vul hiertoe de
uitwerkbijlage horende bij de vragen 8 en 12 verder volledig in.
opgave 3Opgave 3
Bibliotheek Den Helder (BDH) leent boeken en overige media uit aan haar
leden. Om lid te zijn van BDH moet een abonnement afgesloten worden
voor een periode van 12 maanden. De betaling van het abonnementsgeld
vindt plaats aan het begin van die periode.
Bij BDH wordt een boete in rekening gebracht als een lid te laat is met het
terugbrengen van de uitgeleende producten.
Hieronder staan drie financiële overzichten van BDH.
Op de gedeeltelijke balans staan niet alle balansposten van BDH vermeld.
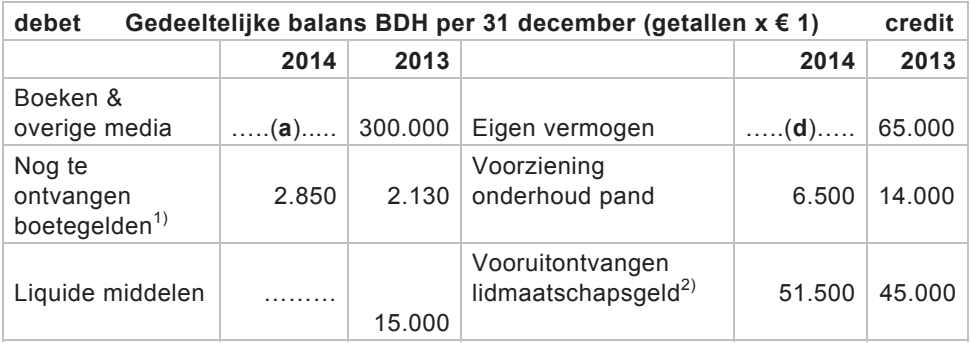
debet Gedeeltelijke balans BDH per 31 december (getallen x € 1) credit 2014 2013 2014 2013 Boeken & overige media …..( a )..... 300.000 Eigen vermogen …..( d )….. 65.000 Nog te ontvangen boetegelden 1) 2.850 2.130 Voorziening onderhoud pand 6.500 14.000 Liquide middelen ……… 15.000 Vooruitontvangen lidmaatschapsgeld 2) 51.500 45.000
noot 1 Alle nog te ontvangen boetegelden over 2013 zijn in de loop van 2014 ontvangen
noot 2 Het vooruitontvangen lidmaatschapsgeld geldt voor het jaar daarop.
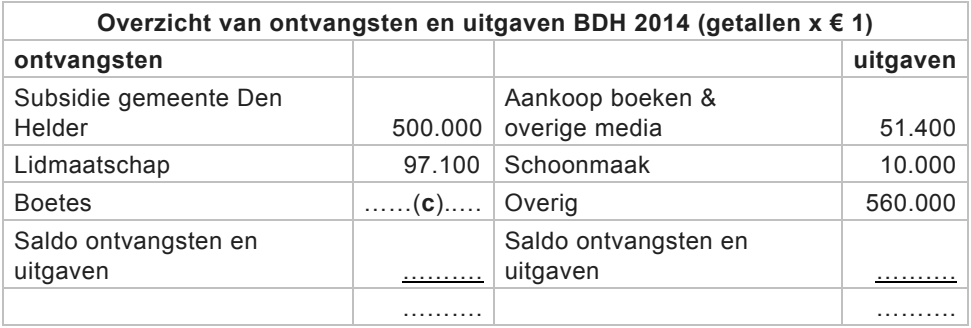
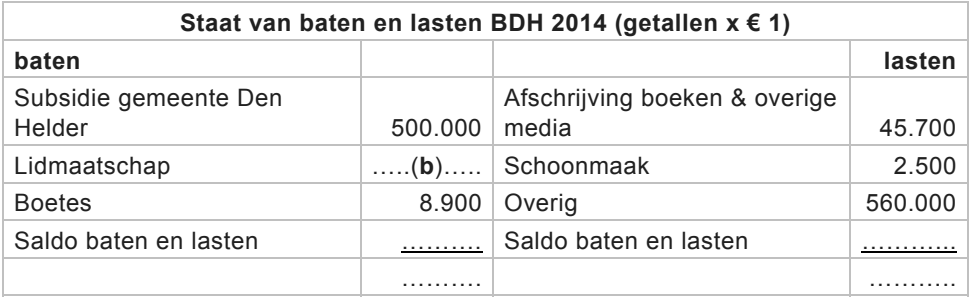
Overzicht van ontvangsten en uitgaven BDH 2014 (getallen x € 1) ontvangsten uitgaven Subsidie gemeente Den Helder 500.000 Aankoop boeken & overige media 51.400 Lidmaatschap 97.100 Schoonmaak 10.000 Boetes ……( c )..… Overig 560.000 Saldo ontvangsten en uitgaven ………. Saldo ontvangsten en uitgaven ………. ………. ……….
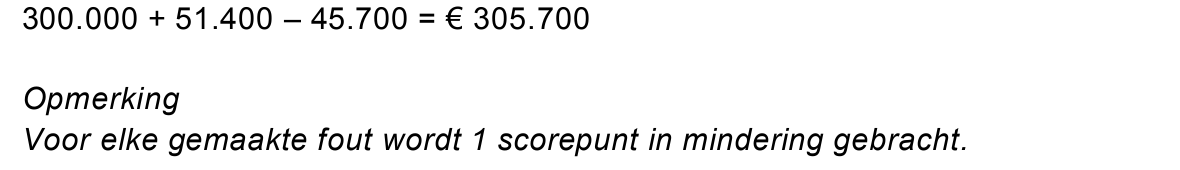
132pBereken het bedrag van de balanspost Boeken & overige media (a) op
31 december 2014.
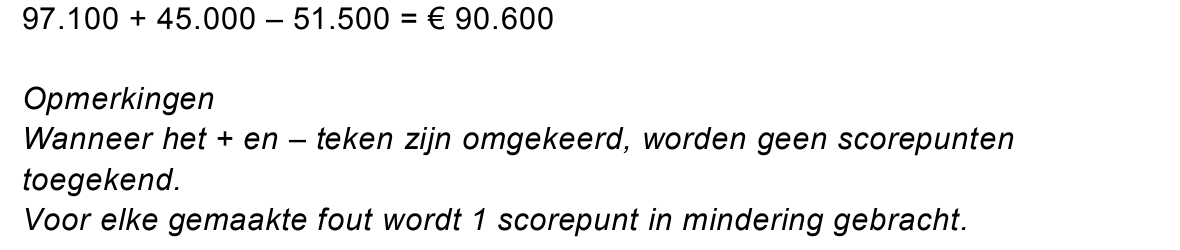
142pBereken de baten uit lidmaatschap (b) van BDH in 2014.
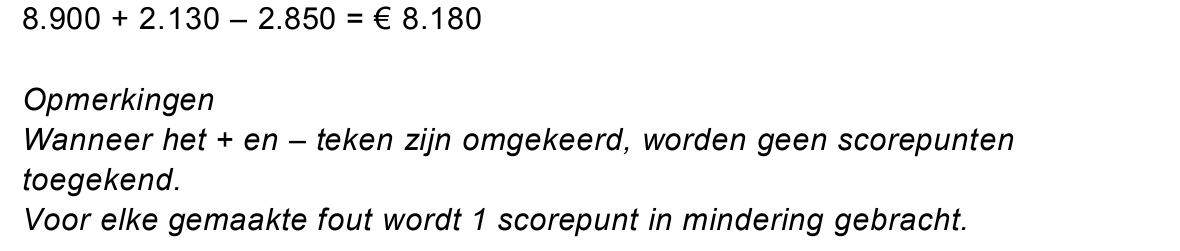
152pBereken het totale bedrag dat BDH in het jaar 2014 aan boetes (c) heeft
ontvangen.
162pBereken het eigen vermogen (d) van BDH op 31 december 2014.
opgave 4Opgave 4
Bij de introductie op de beurs in 1998 van chipsfabrikant Excess Group nv
werd door de directie het dividendbeleid voorgesteld.
Het dividendbeleid bestaat uit twee onderdelen:
a Enerzijds streeft Excess Group ernaar om minstens 40% van de
nettowinst beschikbaar te stellen voor dividend.
b Anderzijds streeft Excess Group naar een versterking van het eigen
vermogen en probeert het bij het beschikbaar stellen van het dividend
hiermee rekening te houden.
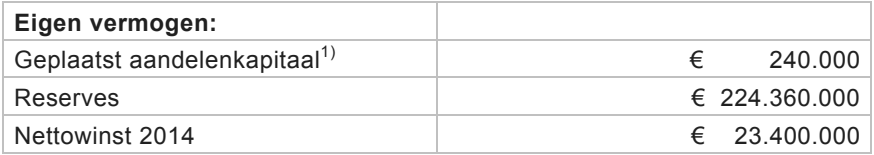
Van Excess Group is het volgende overzicht per 31 december 2014
gegeven:
noot 1 De nominale waarde van 1 aandeel Excess Group nv bedraagt € 0,01.
Er moeten beslissingen worden genomen over de beschikbaarstelling van
het dividend over 2014.
Onderdeel a
In de Algemene Vergadering van Aandeelhouders begin 2015 is aan
aandeelhouders voorgesteld om vanuit de nettowinst 2014 een dividend
beschikbaar te stellen van € 0,50 per aandeel.
171pBereken het aantal geplaatste aandelen per 31 december 2014.
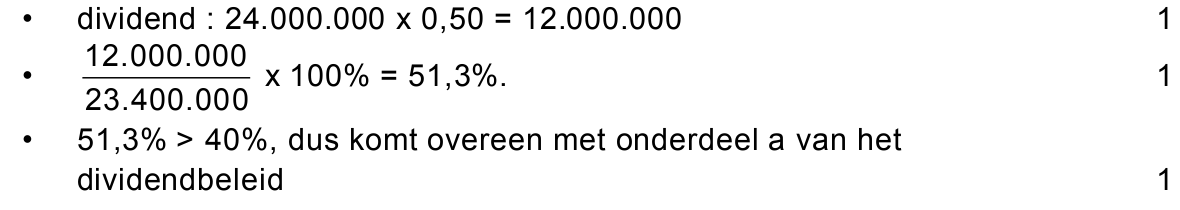
183pToon met een berekening aan of Excess Group zich met dit voorstel heeft
gehouden aan onderdeel a van het dividendbeleid.
Onderdeel b
191pLeg uit dat het streven om minstens 40% van de nettowinst beschikbaar
te stellen aan dividend in strijd kan zijn met het beleid gericht op
versterking van het eigen vermogen.
Een versterking van het eigen vermogen van Excess Group leidt tot een
verbetering van de solvabiliteit en daardoor tot een betere
onderhandelingspositie op de vermogensmarkt.
202pLeg uit dat een verbetering van de solvabiliteit kan leiden tot een betere
onderhandelingspositie op de vermogensmarkt.
opgave 5Opgave 5
In deze opgave blijven de belastingen buiten beschouwing.
Bij deze opgave horen de informatiebronnen 5 tot en met 7.
Ruud van Eyck is eigenaar van CamperFun. CamperFun is een
eenmanszaak die campers verhuurt.
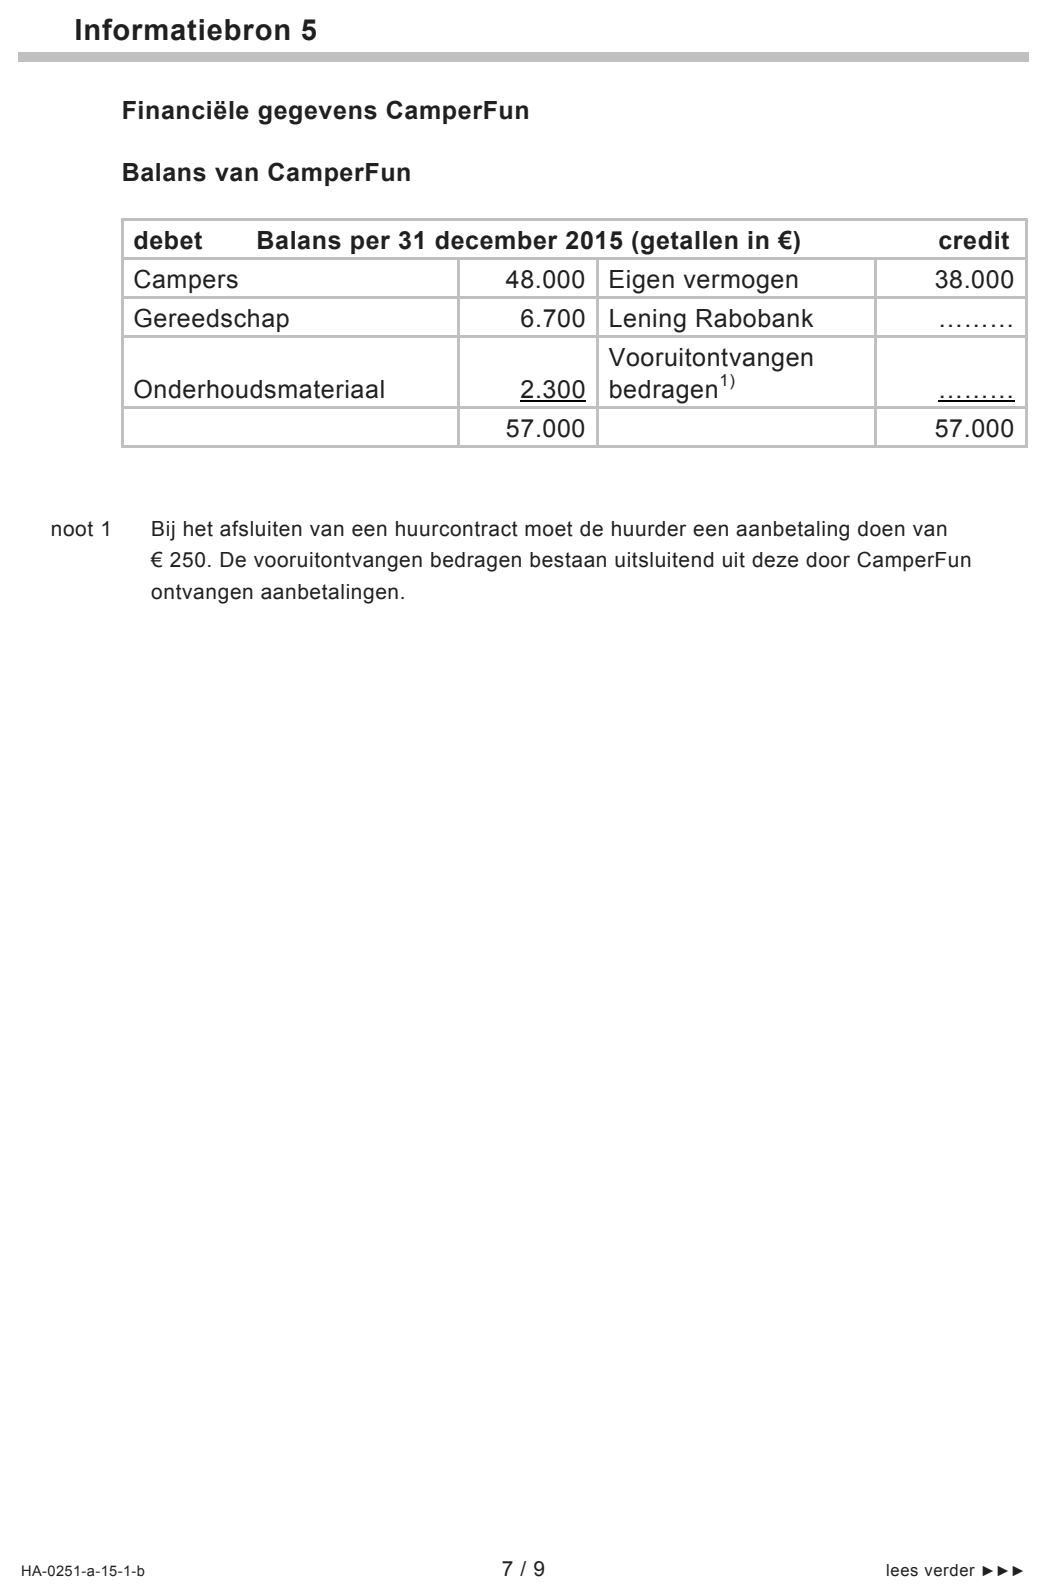
In informatiebron 5 is de gedeeltelijk ingevulde balans van CamperFun
per 31 december 2015 opgenomen. In het vierde kwartaal 2015 zijn
17 huurcontracten afgesloten voor de verhuur van de campers in 2016.
211pBereken het bedrag van de post Vooruitontvangen bedragen op
31 december 2015.
222pLeg uit waarom de post Vooruitontvangen bedragen onderdeel is van het
vreemd vermogen.
In 2015 beschikt CamperFun over drie campers. De winst over 2015 van
CamperFun bedroeg € 5.400. Ruud wil de winstgevendheid van
CamperFun verhogen door op 1 januari 2016 te investeren in de aanschaf
en restauratie van een vierde camper.
Ruud wil de investering zoveel mogelijk met vreemd vermogen
financieren.
De Rabobank is bereid op 1 januari 2016 extra krediet te verstrekken
onder de voorwaarde dat de solvabiliteit van CamperFun niet verslechtert.
Ruud zal daarom ook een deel van de financiering voor zijn rekening
moeten nemen.
Ruud zal de investering doen als aan de volgende twee voorwaarden
wordt voldaan:
a Inbreng eigen liquide middelen.
Ruud kan maximaal € 14.000 aan eigen liquide middelen inbrengen
om de investering te betalen.
b Totale verwachte nettowinst.
De totale verwachte nettowinst van CamperFun moet over 2016 hoger
zijn dan € 7.000.
a Inbreng eigen liquide middelen
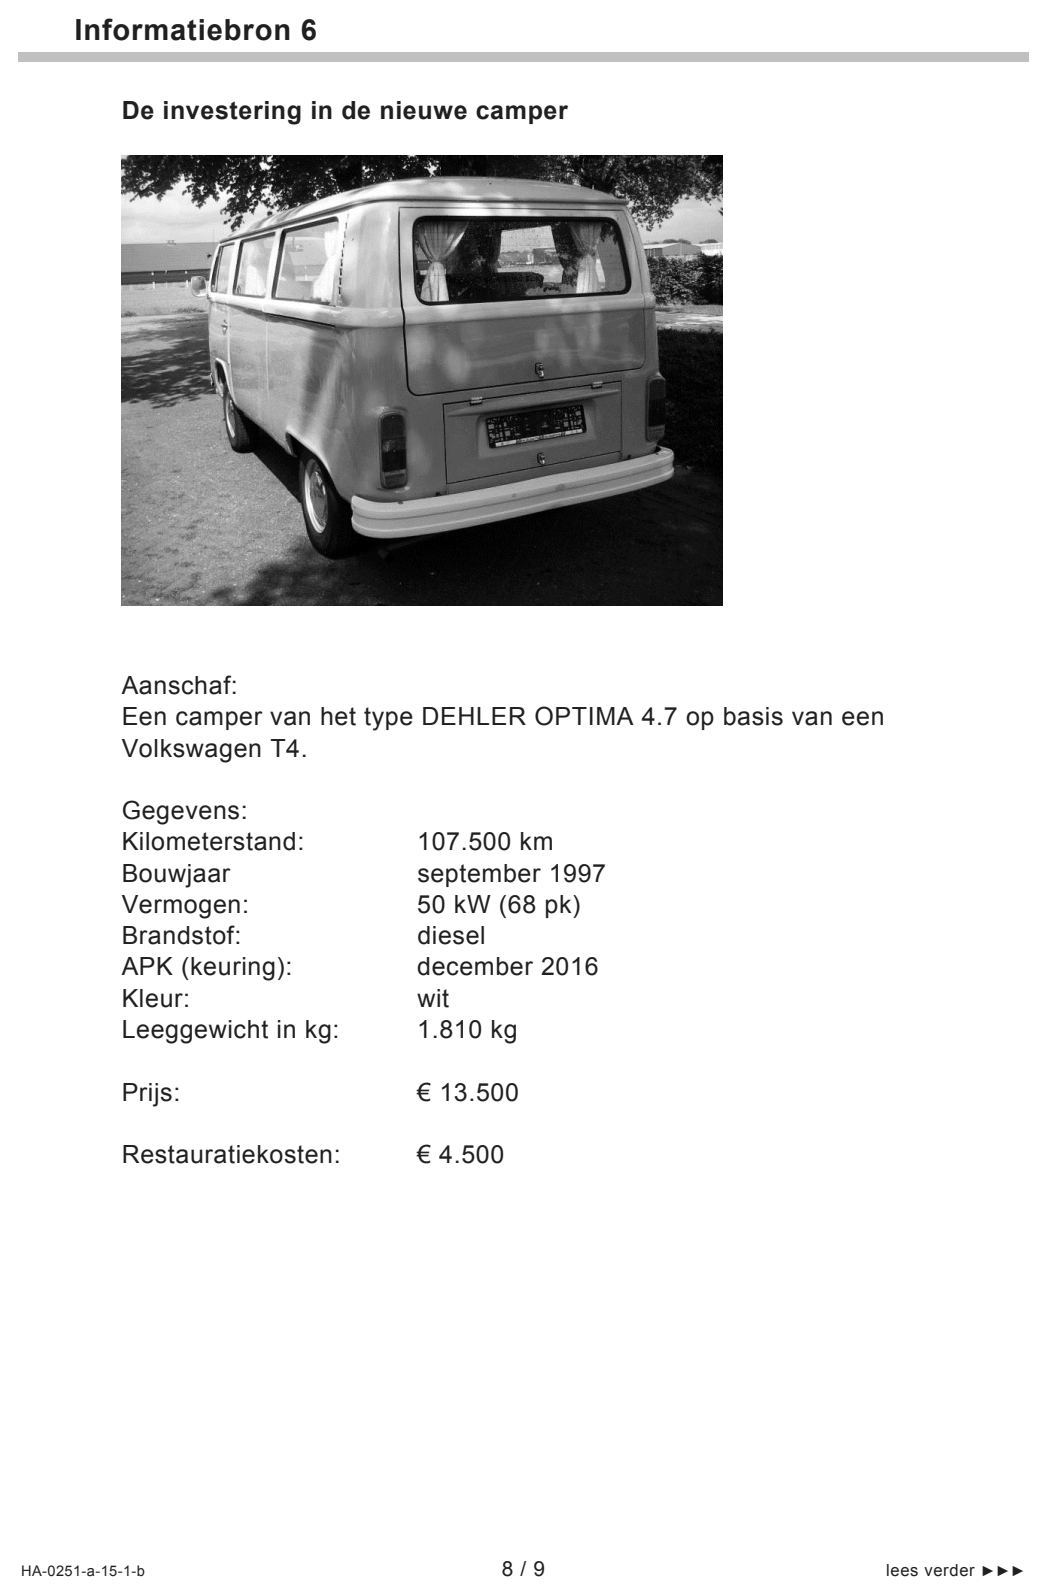
Ruud heeft op internet een geschikte camper gevonden. Gegevens over
deze camper staan in informatiebron 6.
231pBereken de solvabiliteit (totaal vermogen/vreemd vermogen) van
CamperFun op 31 december 2015.
De Rabobank stelt als eis dat de solvabiliteit (direct na de investering en
de financiering ervan op 1 januari 2016) niet verslechtert vergeleken met
de solvabiliteit op 31 december 2015. De Rabobank hanteert voor de
solvabiliteit totaal vermogen/vreemd verhouding.
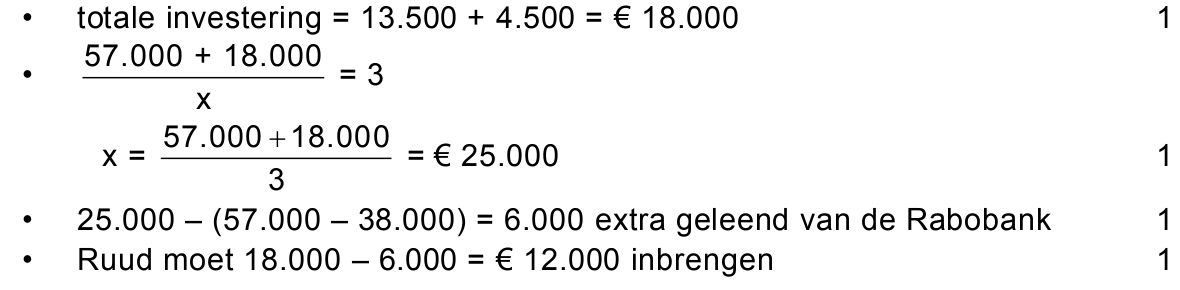
244pBereken het bedrag dat Ruud op 1 januari 2016 aan eigen liquide
middelen moet inbrengen om te voldoen aan de solvabiliteitseis van de
Rabobank.
b Totale verwachte nettowinst over 2016
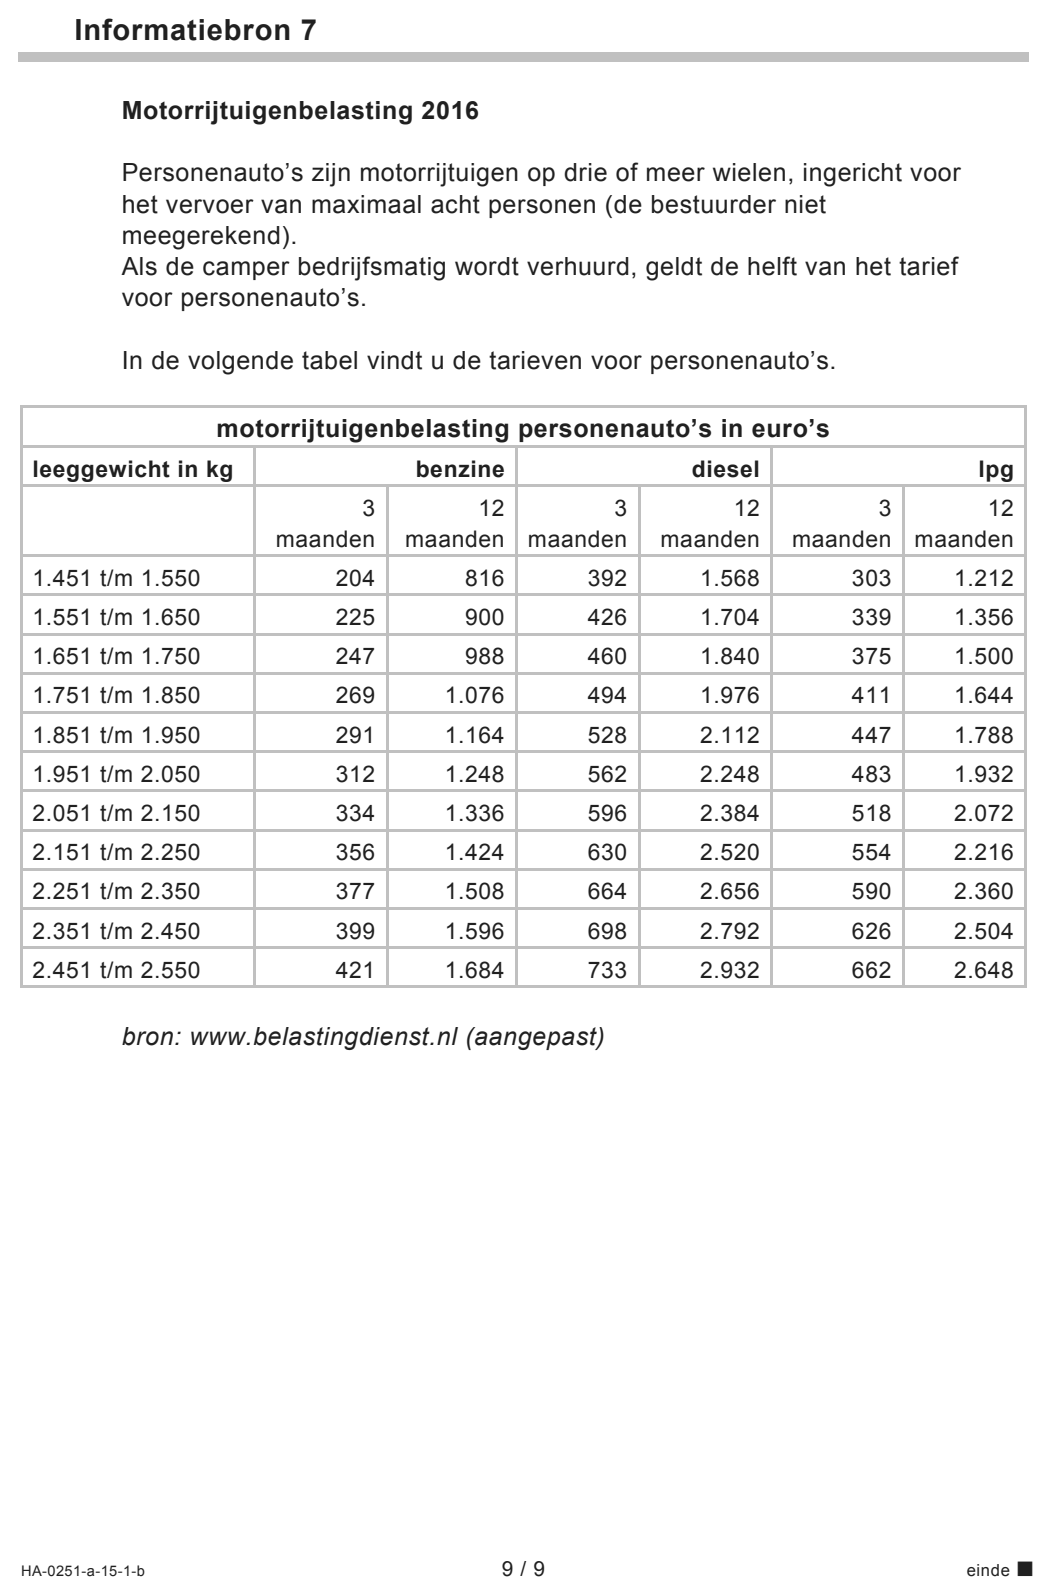
De constante kosten van CamperFun bestaan onder andere uit de
verschuldigde motorrijtuigenbelasting (zie informatiebron 7). De
motorrijtuigenbelasting is voor alle campers van CamperFun even hoog.
De verwachte totale constante kosten van CamperFun exclusief
motorrijtuigenbelasting over 2016 zijn € 8.048.
252pBereken de verwachte totale constante kosten over 2016 van CamperFun.
Voor 2016 geldt:
− De variabele kosten per huurcontract zijn € 350.
− De huuropbrengst per huurcontract is € 550.
− De kosten en opbrengsten zijn voor alle campers gelijk.
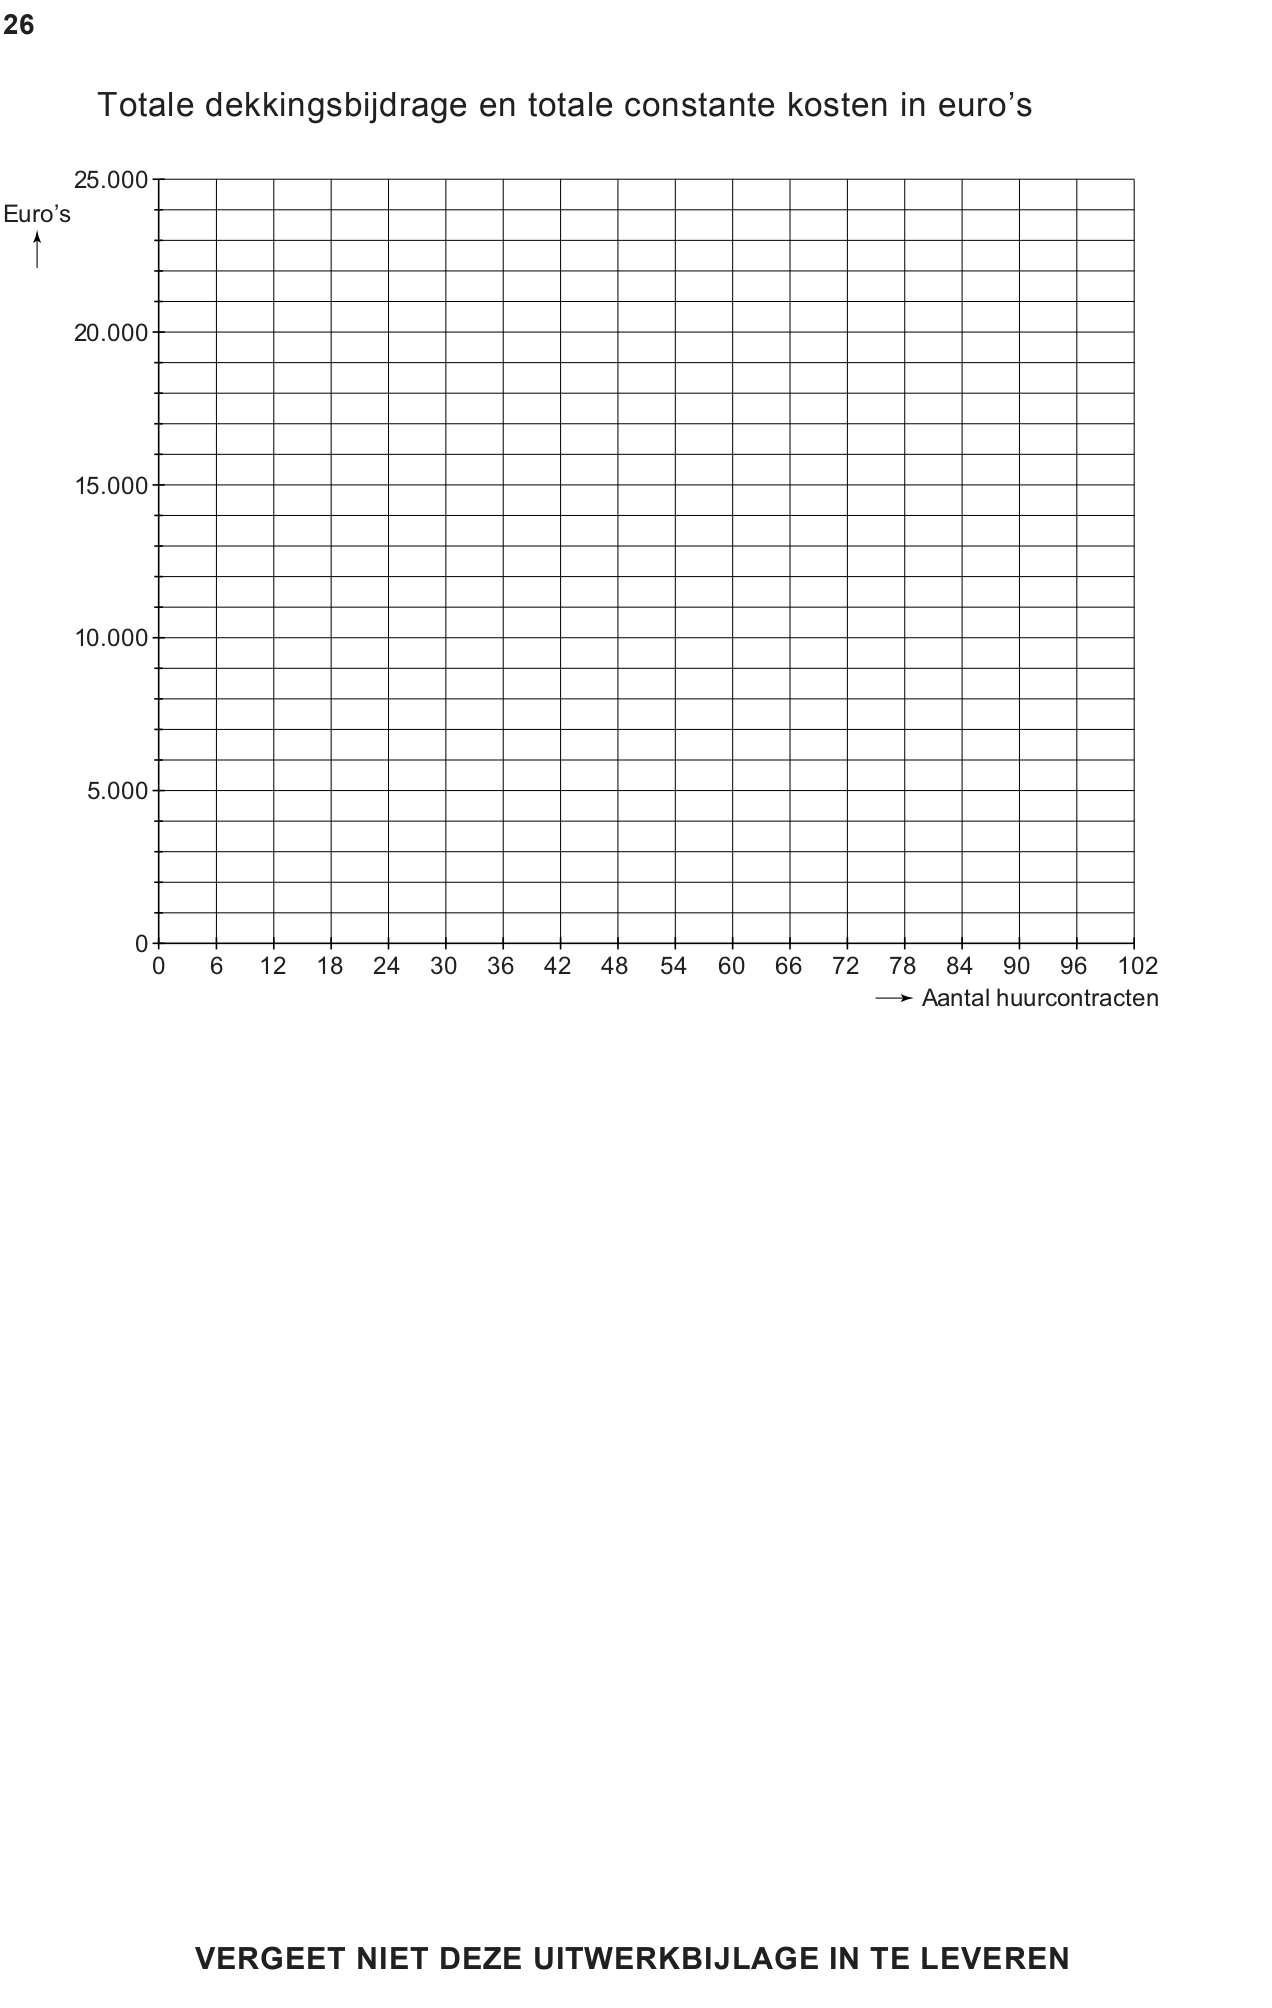
262puitwerkbijlageTeken voor 2016 de lijn van de verwachte totale dekkingsbijdrage en de
lijn van de verwachte totale constante kosten van CamperFun op de
uitwerkbijlage bij deze vraag.
Conclusie
Ruud verwacht dat er 84 huurcontracten worden afgesloten voor het
gebruik van de campers in 2016.
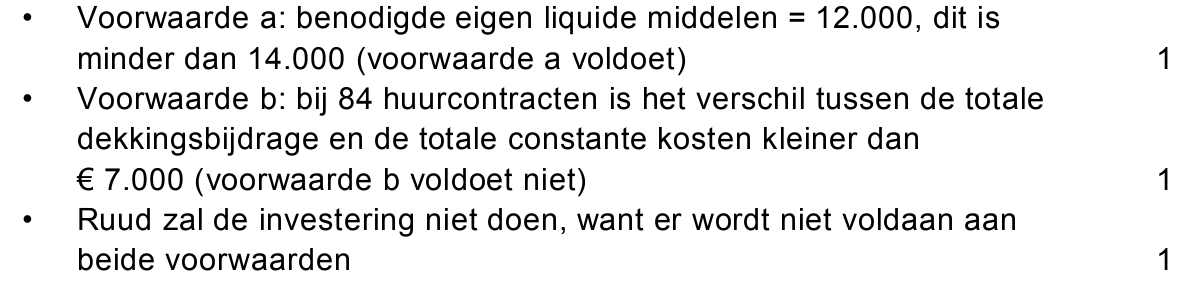
273pZal Ruud de investering doen? Betrek in het antwoord de voorwaarden a
en b.
Let op: de laatste vragen van dit examen staan op de volgende pagina.
opgave 6Opgave 6
In deze opgave blijven de belastingen buiten beschouwing.
Handelsonderneming Ergun bv verkoopt tandenborstels in Nederland.
Ergun koopt deze tandenborstels in China in.
Ergun berekent de verkoopprijs op basis van de kostprijs. De verkoopprijs
is € 2,45 per tandenborstel.
Voor de maand april 2014 is het volgende gegeven:
− het verwachte aantal ingekochte en verkochte tandenborstels is
10.000.
− het werkelijke aantal ingekochte en verkochte tandenborstels is
12.000.
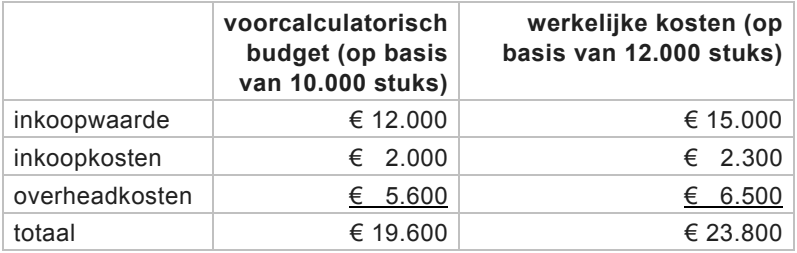
281pBereken op basis van bovenstaande gegevens de kostprijs van één
tandenborstel.
Voor het berekenen van de gerealiseerde nettowinst berekent Ergun het
gerealiseerde verkoopresultaat en het gerealiseerde totale
budgetresultaat.
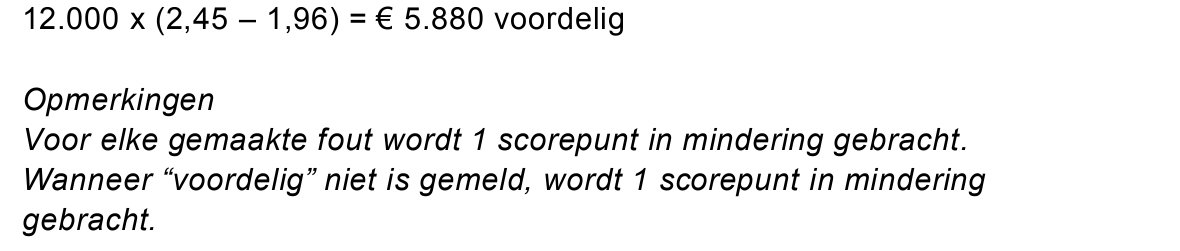
292pBereken met behulp van bovenstaande gegevens het gerealiseerde
verkoopresultaat over april 2014. Geef aan of er sprake is van een
voordelig of van een nadelig resultaat.
301pBereken de toegestane kosten van de 12.000 verkochte tandenborstels in
april 2014.
312pBereken de gerealiseerde nettowinst in april 2014 met behulp van het
gerealiseerde verkoopresultaat en het totale gerealiseerde
budgetresultaat. Geef hierbij aan of er sprake is van een voordelig of van
een nadelig budgetresultaat.