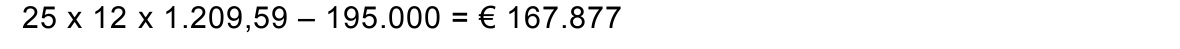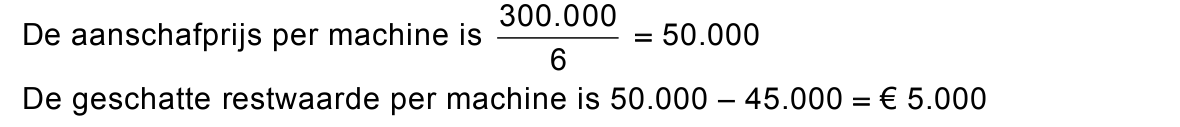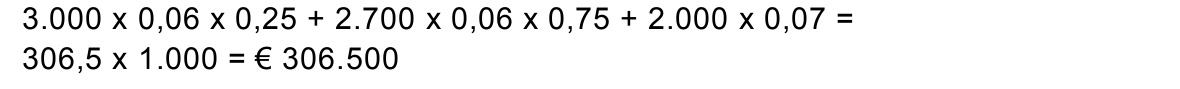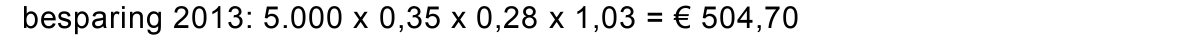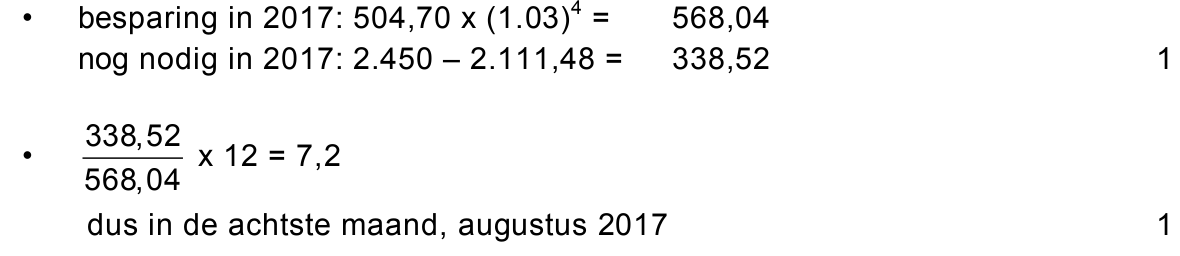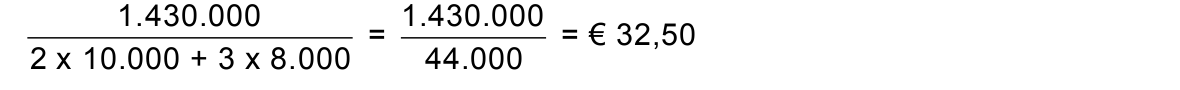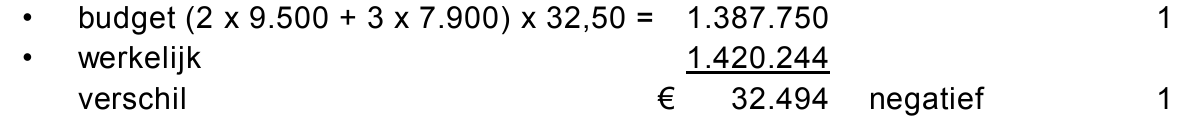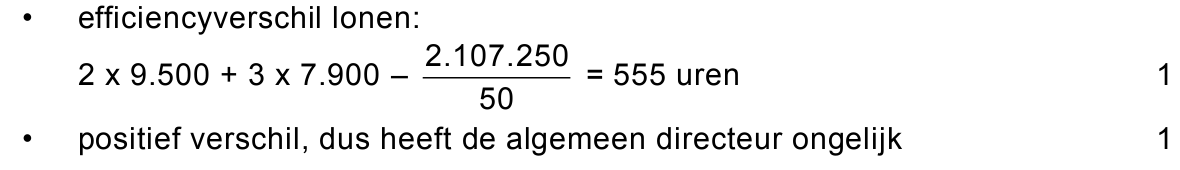opgave 1Opgave 1
De heer Pieter Los verhuist op 1 oktober 2011 van een huurwoning naar een
koopwoning. Van de notaris ontvangt hij de onderstaande nota met betrekking
tot de gekochte woning.

aankoopprijs woning Calslaan 2 230.000 te verrekenen zakelijke lasten 1) 1.500 231.500 overdrachtsbelasting 6% van € 230.000 13.800 kosten makelaar 3.200 honorarium notaris 2.200 250.700 afgesloten hypothecaire lening 195.000 afsluitkosten hypothecaire lening 2.500 192.500 door u te betalen € 58.200
noot 1 Voorbeelden van zakelijke lasten zijn de onroerende zaakbelasting en rioolrechten.
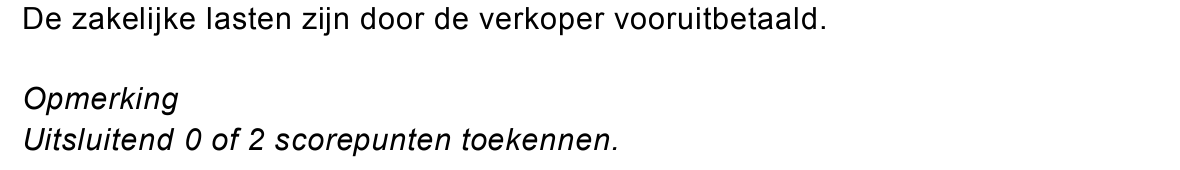
12pVerklaar waarom de zakelijke lasten bij de aankoopprijs zijn opgeteld.
De hypothecaire lening wordt in 25 jaar met behulp van maandelijkse,
gelijkblijvende annuïteiten van € 1.209,59 afgelost. De heer Los heeft deze
lening per 1 oktober 2011 afgesloten. De annuïteit wordt aan het eind van elke
maand betaald en is berekend op basis van 0,467% samengestelde interest per
maand. Het belastingvoordeel voor de heer Los is 42%.
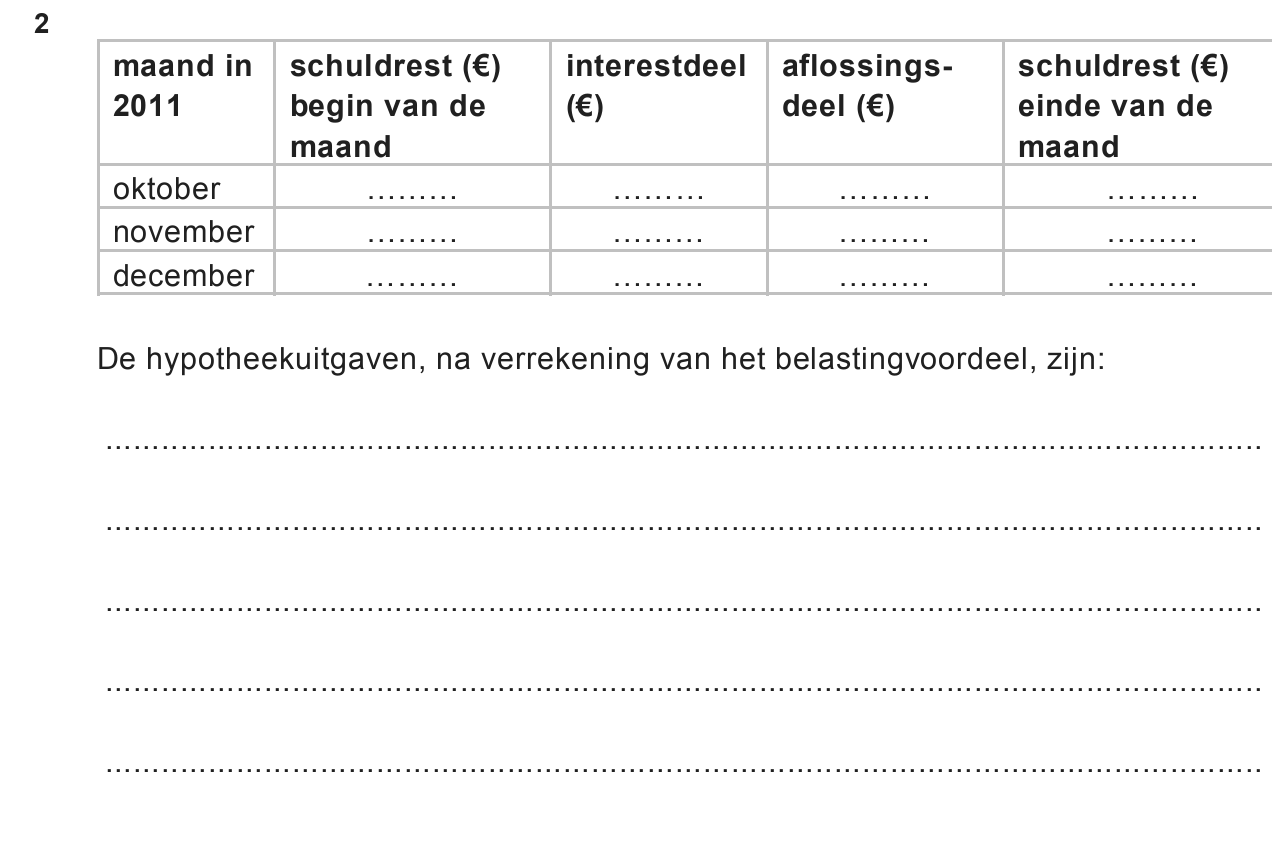
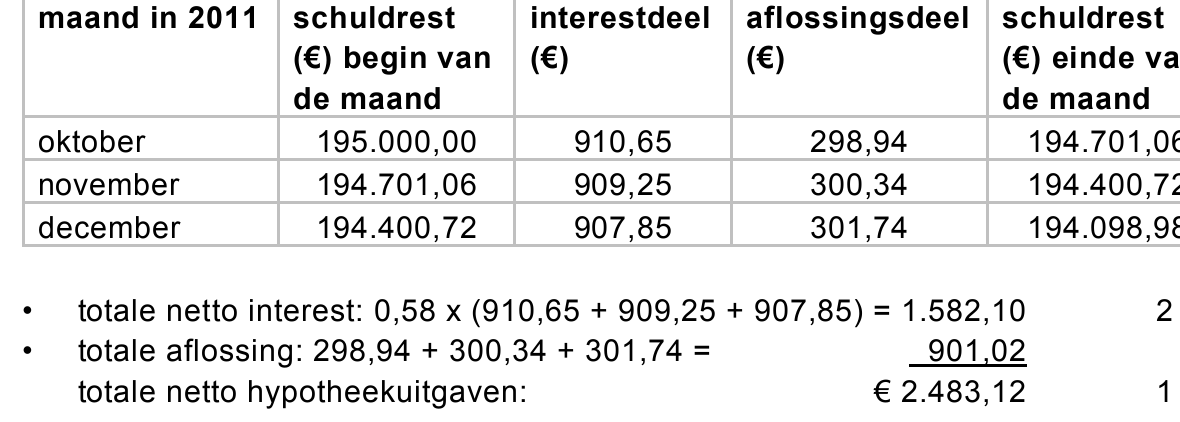
23puitwerkbijlageBereken voor het vierde kwartaal van 2011 de hypotheekuitgaven van de
heer Los voor zijn woning, na verrekening van het belastingvoordeel. Vul hiertoe
de uitwerkbijlage horende bij deze vraag in.
31pBereken het totale bedrag dat aan interest moet worden betaald aan de bank
over de gehele looptijd van de lening.
In plaats van een annuïteitenlening af te sluiten, had de heer Los ook een
spaarhypotheek kunnen afsluiten.
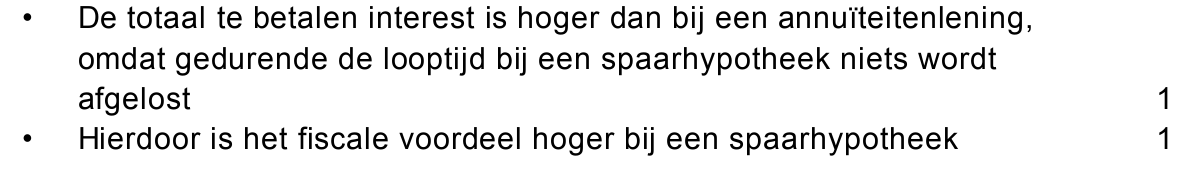
42pLeg uit of het totale belastingvoordeel voor de heer Los in geval van een
spaarhypotheek gelijk is aan het totale belastingvoordeel bij een
annuïteitenlening.
opgave 2Opgave 2
Bij deze opgave blijven de belastingen buiten beschouwing.
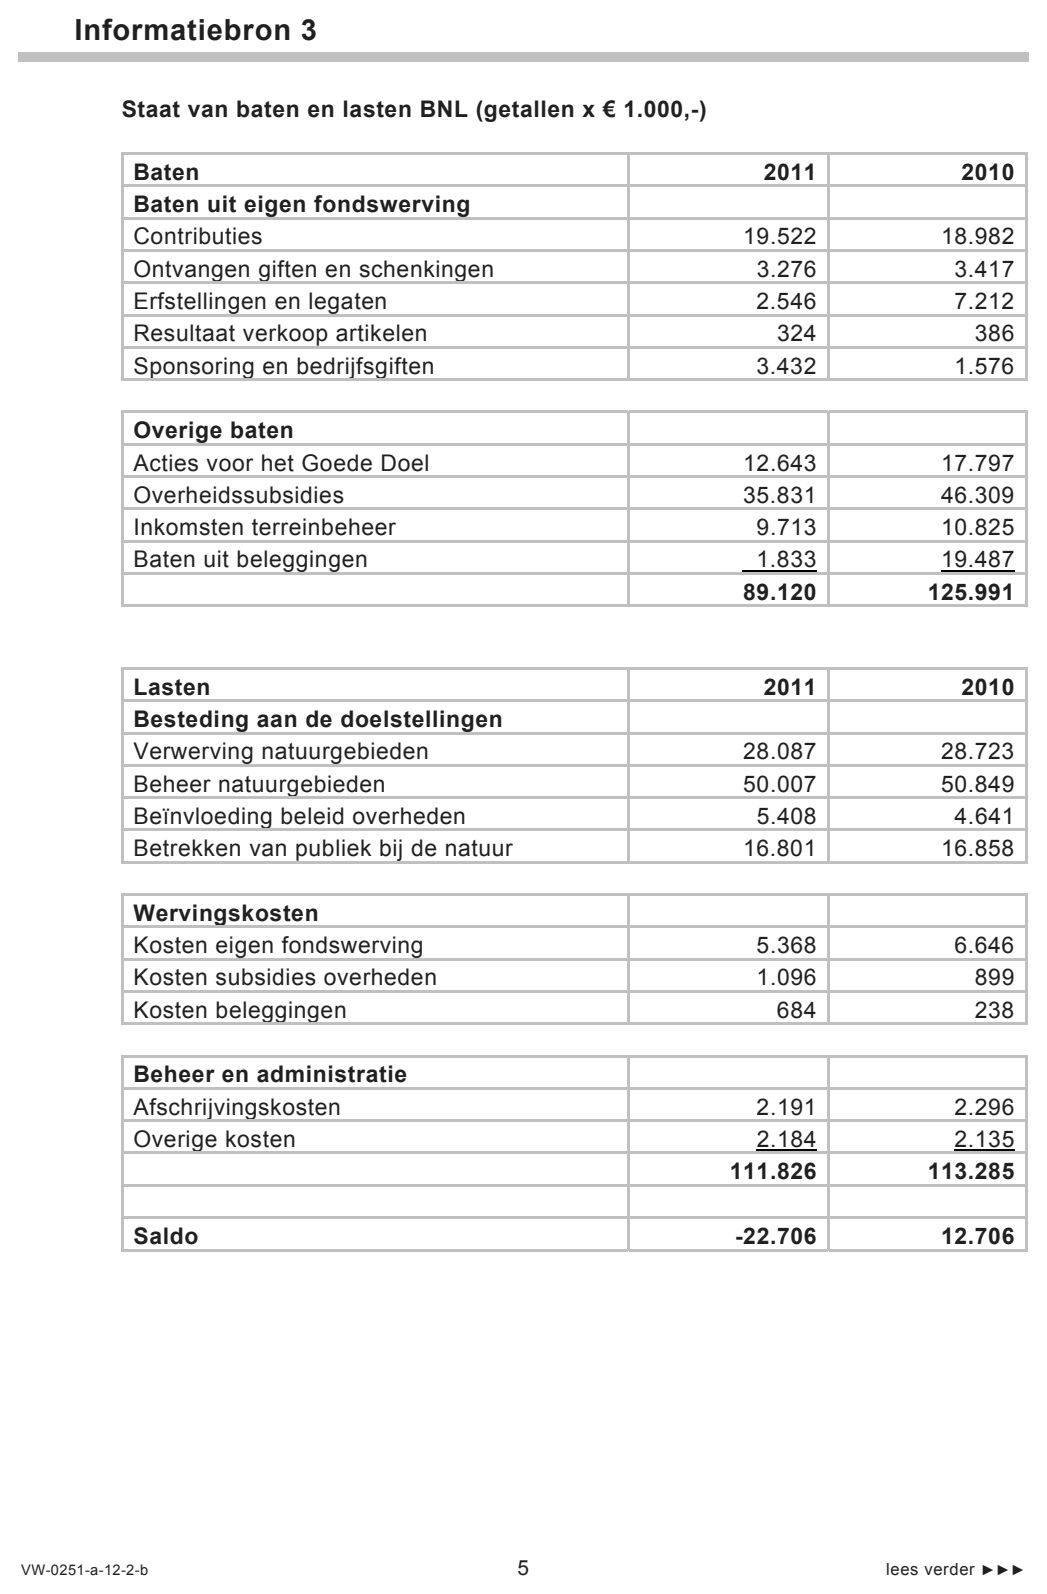
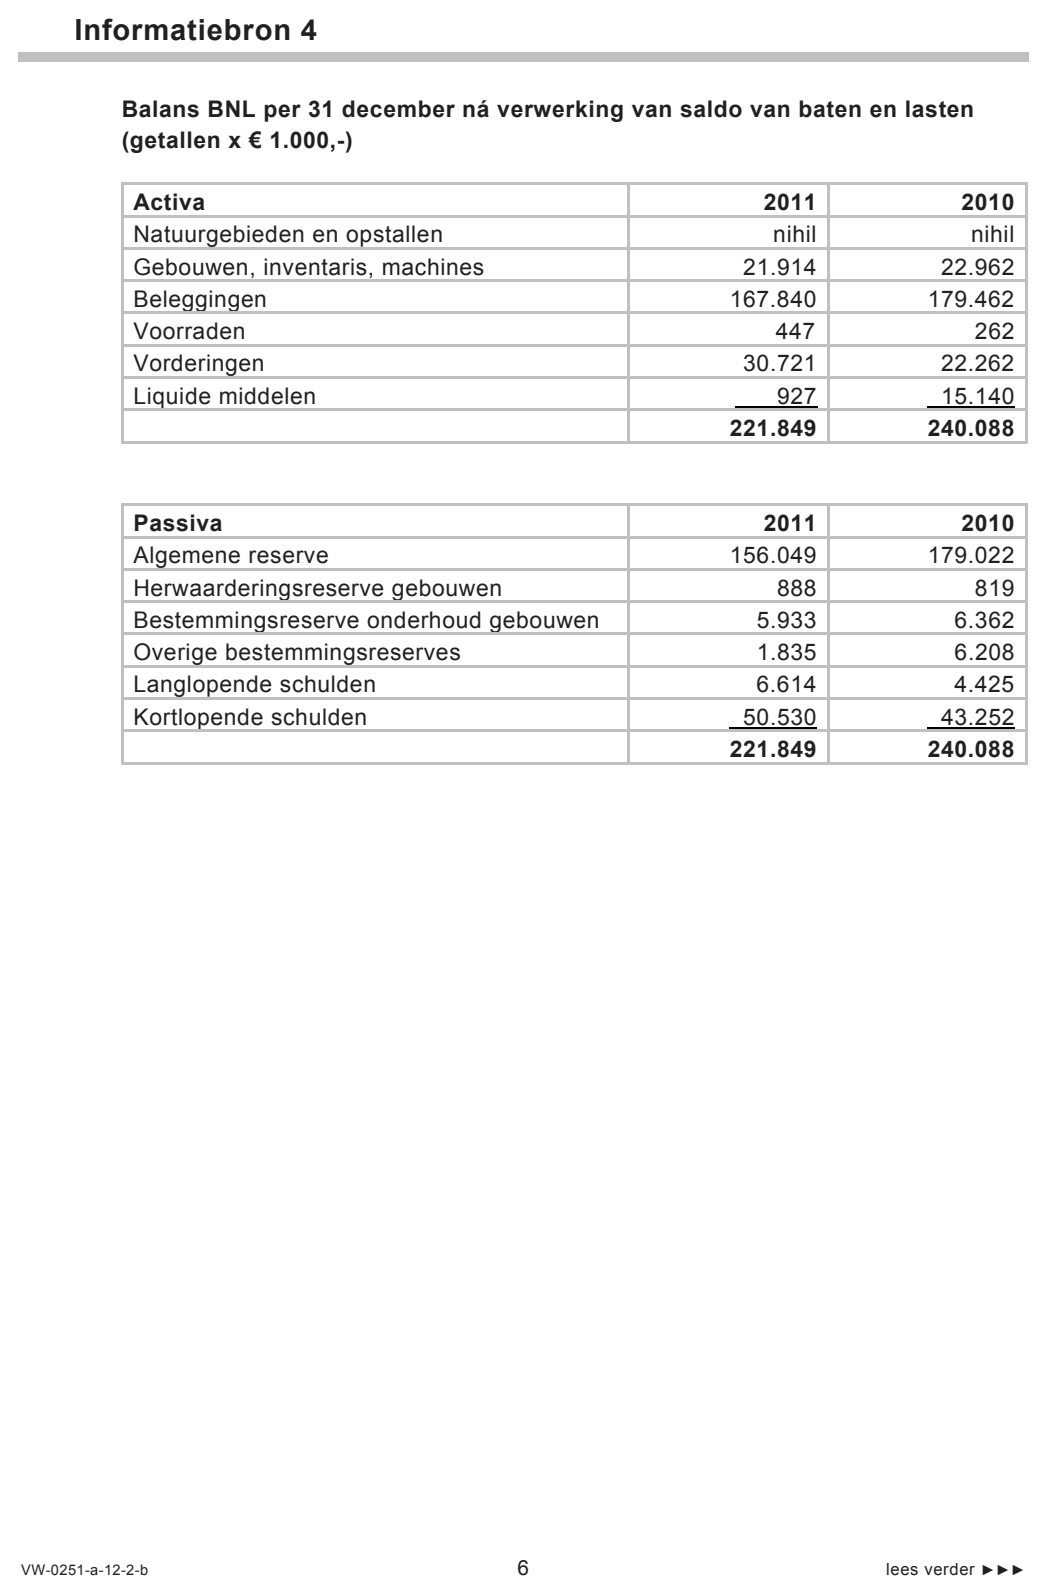
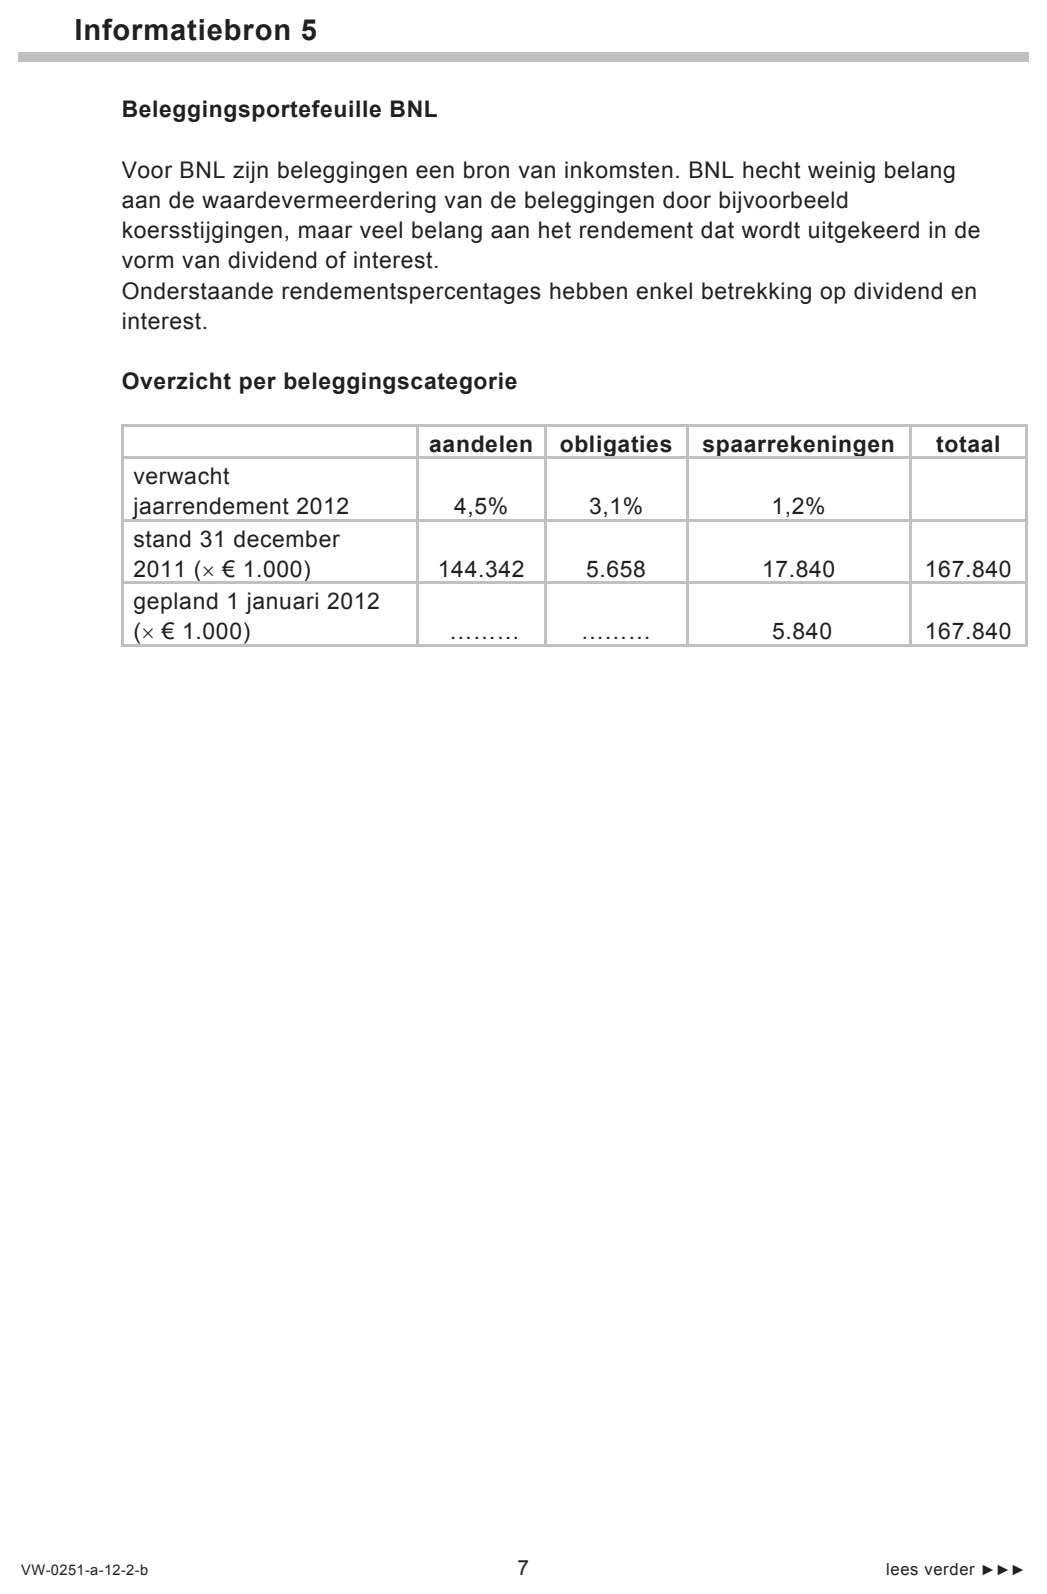
Bij deze opgave horen de informatiebronnen 1 tot en met 5.
“Behoud het Nederlands Landschap” (BNL) is een landelijke organisatie met als
doel het verwerven en beheren van Nederlands natuurlandschap.
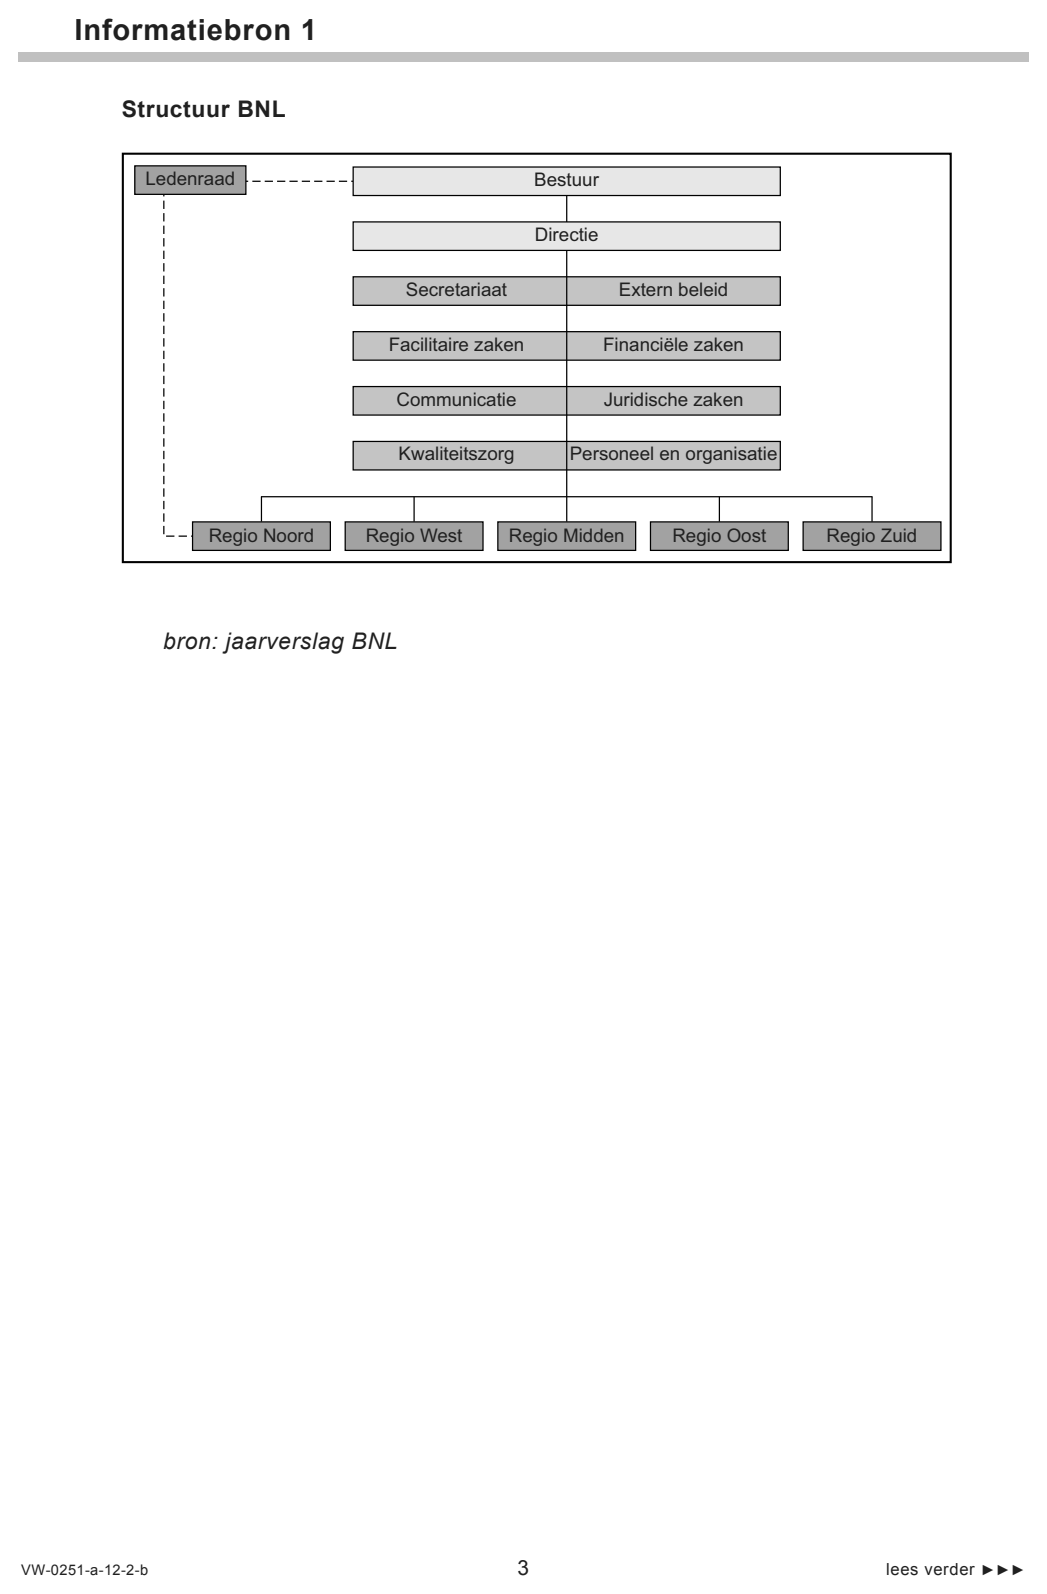
51pGeef met behulp van een element uit informatiebron 1 aan welke rechtsvorm
BNL heeft. Licht het antwoord toe.
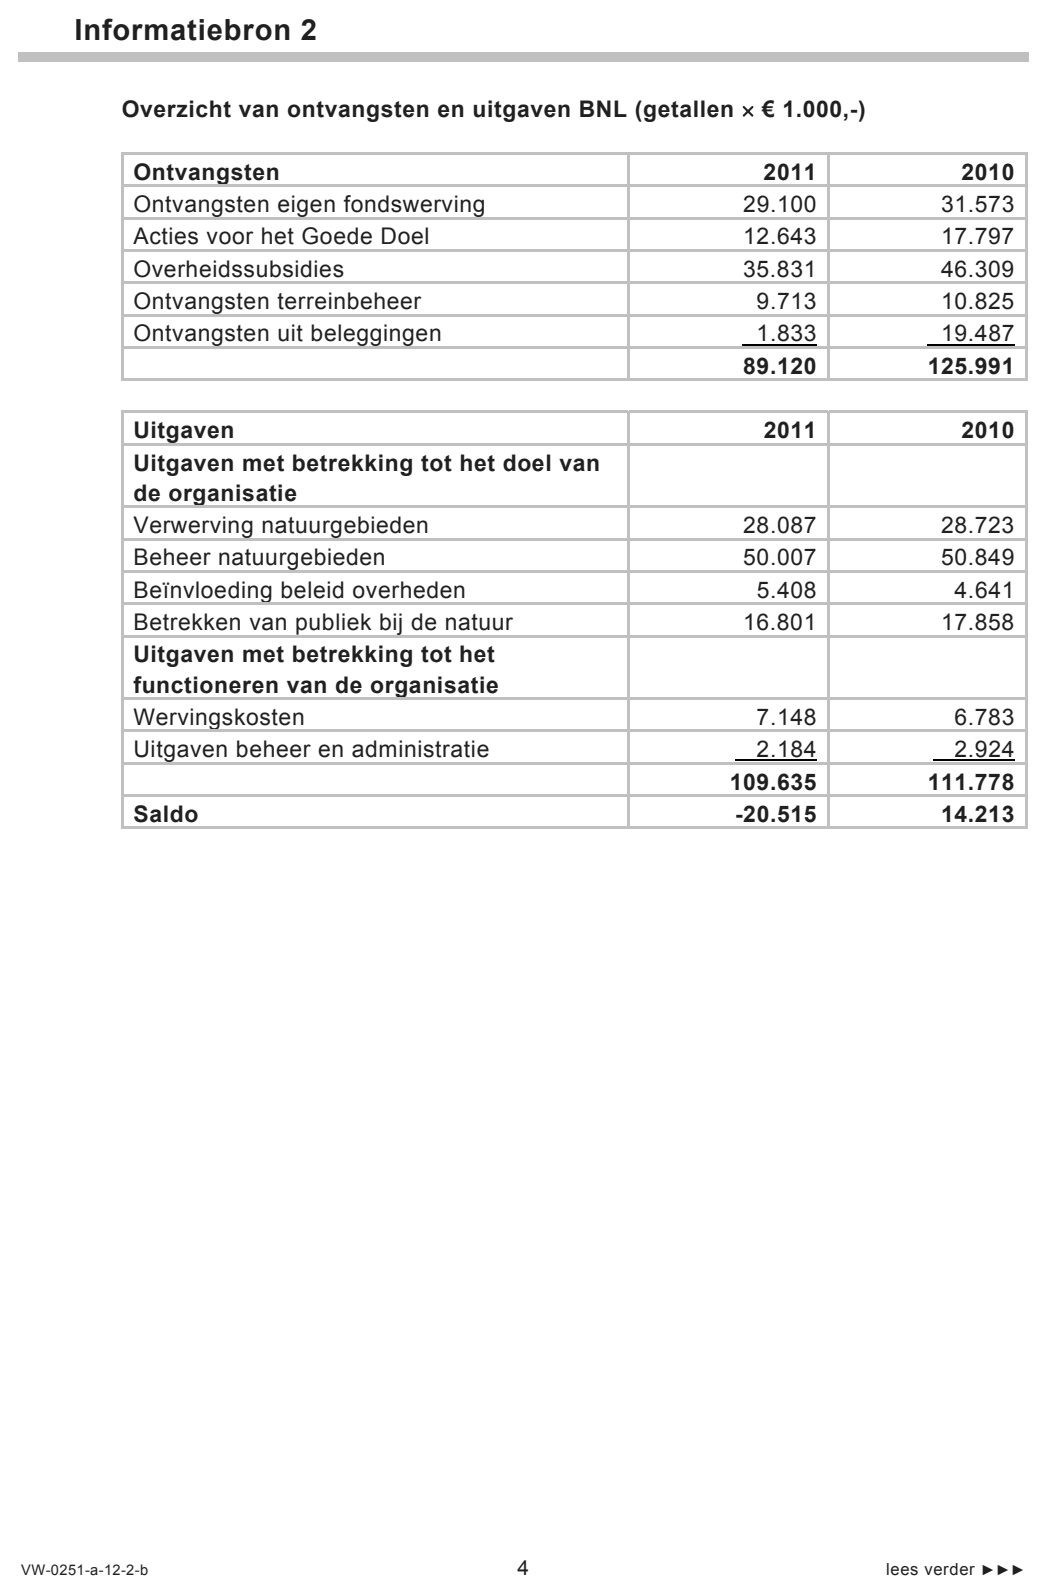
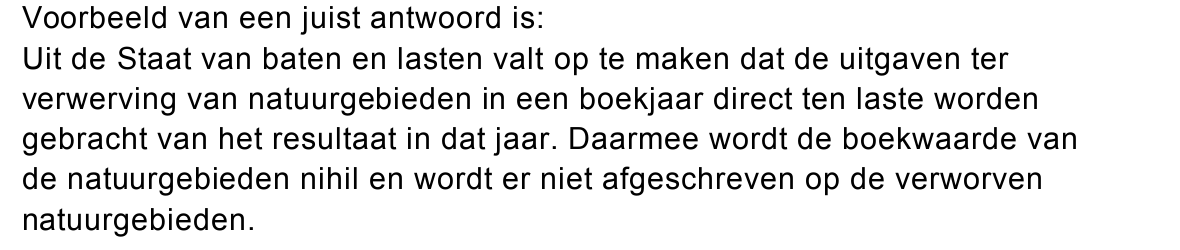
Uit de jaarrekening van BNL blijkt dat de uitgaven en lasten van de verwerving
van natuurgebieden aan elkaar gelijk zijn.
62pWat kan hieruit worden afgeleid voor de afschrijvingskosten op natuurgebieden?
Motiveer het antwoord.
Het financiële resultaat over 2011 was zorgwekkend. In de bestuursvergadering
van BNL eind 2011 wordt de zorg uitgesproken over de nog steeds hoge kosten
in 2011, de balanspositie en de slechte beleggingsresultaten.
Het keurmerkinstituut Centraal Bureau Fondsenwerving (CBF) publiceert onder
andere kengetallen van de aangesloten organisaties.
Kosten
Volgens het CBF zijn door de jaren heen de kosten voor eigen fondswerving
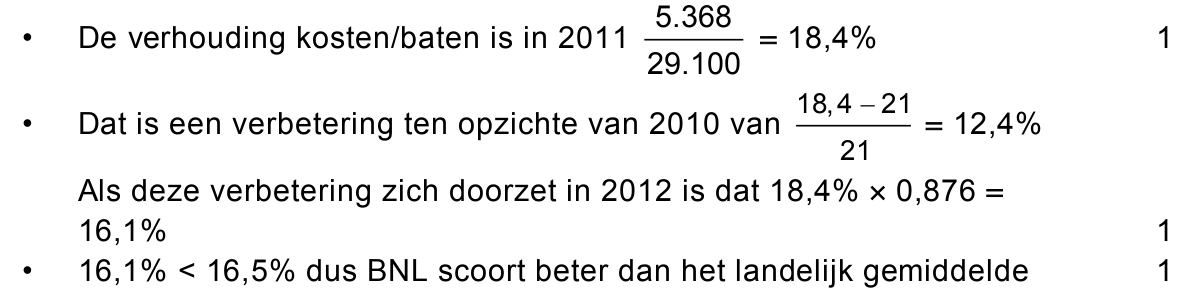
landelijk gemiddeld 16,5% van de baten uit eigen fondswerving. Dit was in 2010
voor BNL 21%. De penningmeester verwacht dat de procentuele daling van
deze kosten-batenverhouding bij BNL in 2012 hetzelfde zal zijn als in 2011.
73pLaat met een berekening zien of volgens de penningmeester de kosten-
batenverhouding voor 2012 beter of slechter zal zijn dan het landelijk
gemiddelde (zie informatiebron 3).
Balanspositie
Maak bij de beantwoording van vraag 8 tot en met 11 gebruik van
informatiebron 4.
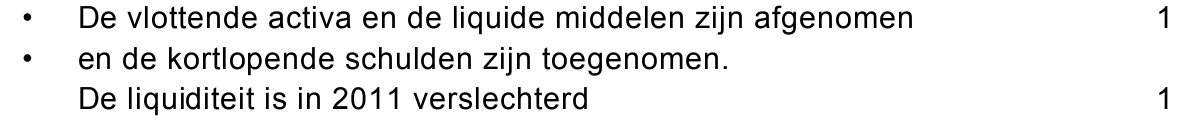
82pBeoordeel (zonder een berekening) de ontwikkeling van de liquiditeit in 2011.
Volgens het CBF was in 2010 respectievelijk 2011 de gemiddelde solvabiliteit
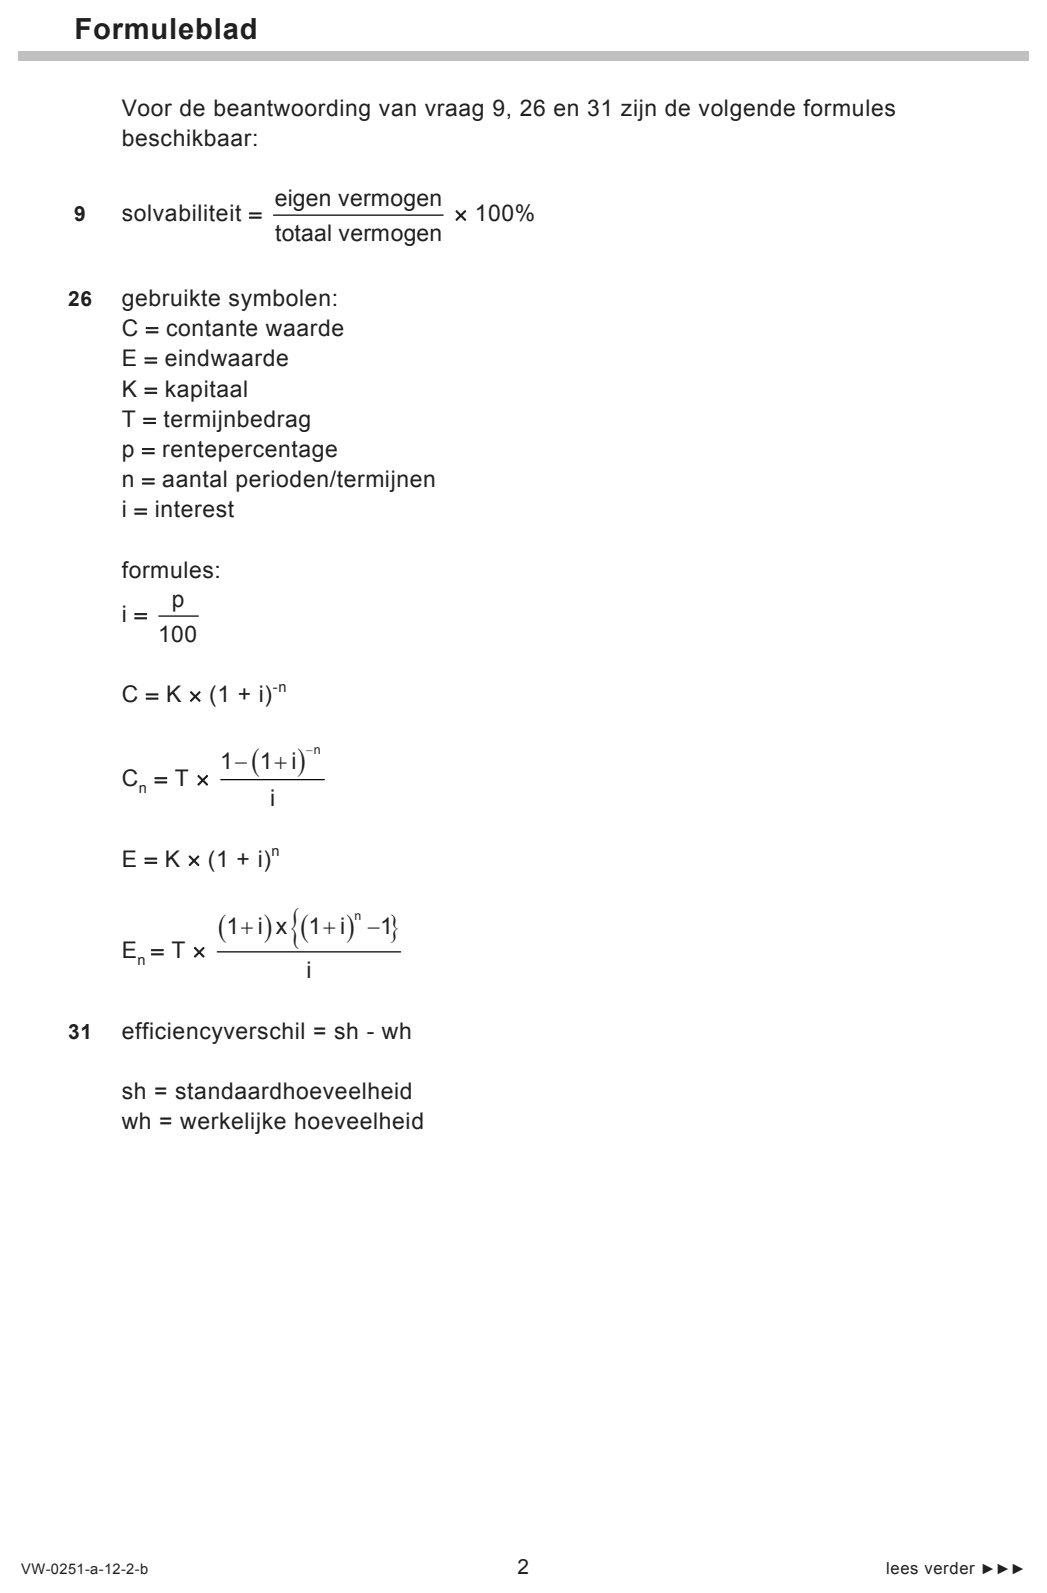
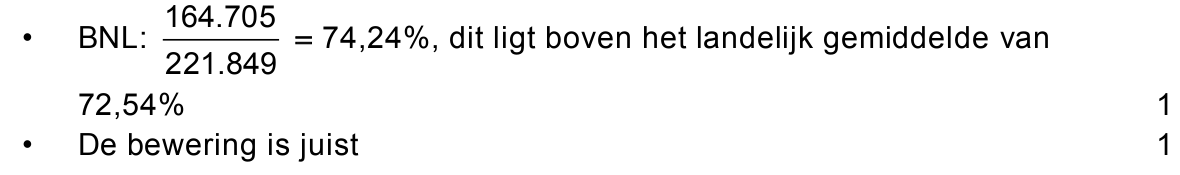
(zie formuleblad) van de aangesloten organisaties 78% en 72,54%. Volgens de
penningmeester van BNL blijft de solvabiliteit van BNL op 31 december 2011
daarmee boven het landelijke gemiddelde.
92pToon met behulp van een berekening aan of deze bewering van de
penningmeester juist is.
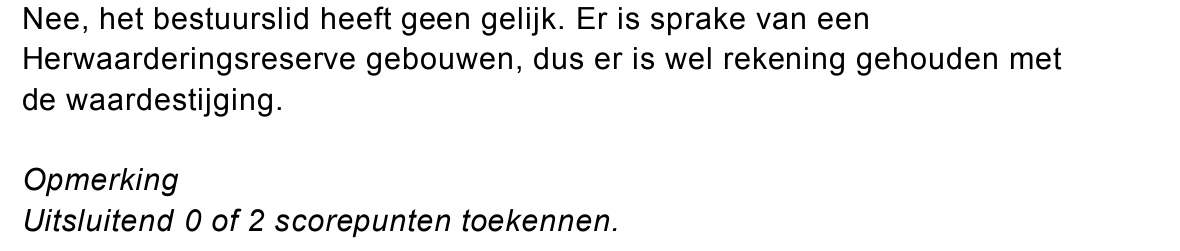
Een bestuurslid van BNL beweert dat de balans op enkele punten aangepast
zou kunnen worden. Zo is hij van mening dat de balanspost
“Gebouwen, inventaris, machines” ondergewaardeerd is, omdat er nooit
rekening is gehouden met de waardestijging van de gebouwen.
102pHeeft het bestuurslid gelijk? Motiveer het antwoord met behulp van informatie uit
de balans.
Tenslotte moet de penningmeester van BNL antwoord geven op de volgende
vraag van een ander bestuurslid: “Is het met betrekking tot de solvabiliteit en het
resultaat in de toekomst niet zinvol om de balanspost Bestemmingsreserve
onderhoud gebouwen te veranderen in een balanspost Voorziening onderhoud
gebouwen waaraan jaarlijks gedoteerd wordt?”
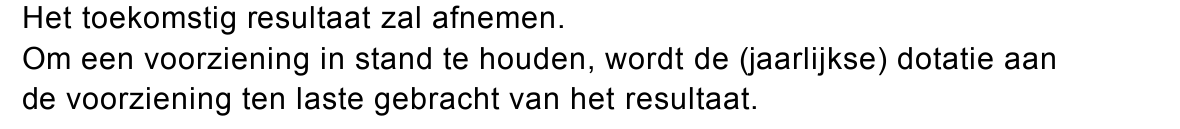
112pWelk gevolg heeft het veranderen van deze Bestemmingsreserve in de
Voorziening onderhoud gebouwen op het toekomstig resultaat van BNL?
Motiveer het antwoord zonder een berekening.
Beleggingsportefeuille
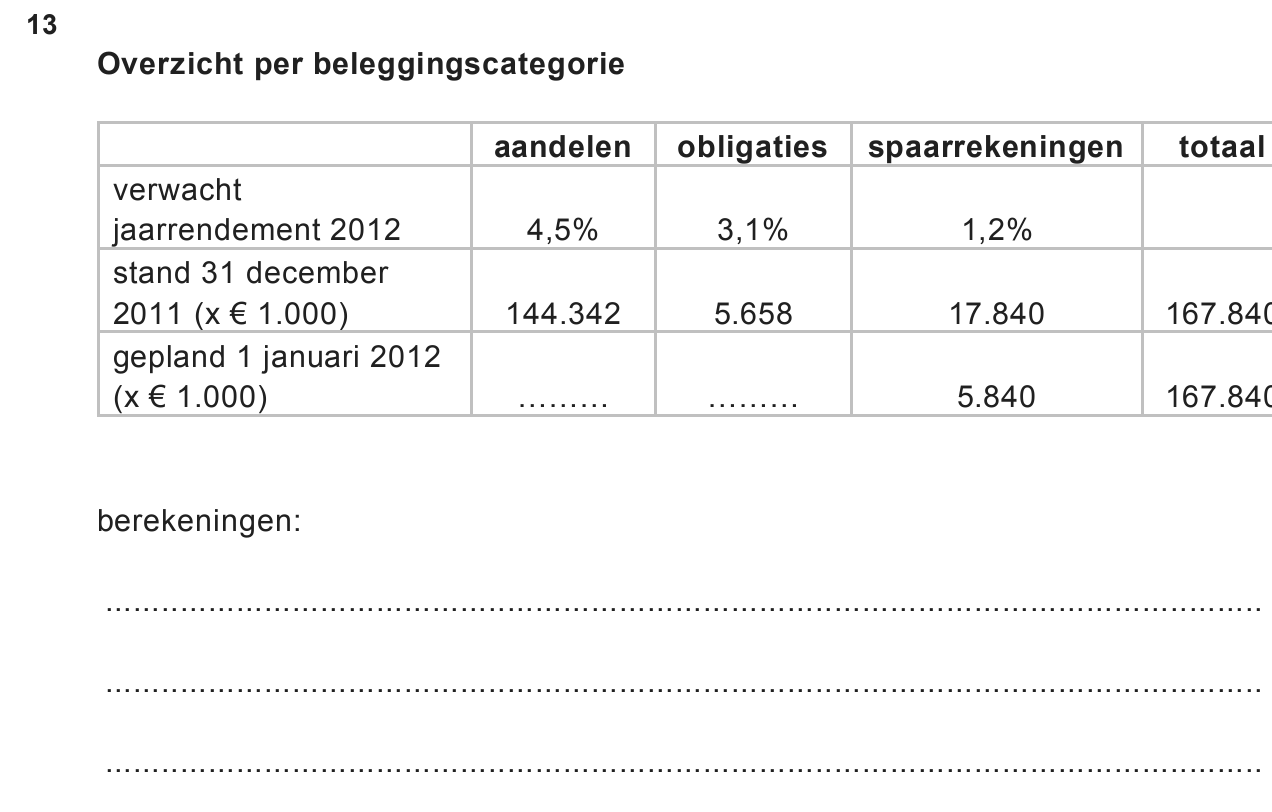
De beleggingsportefeuille van BNL bestaat uit aandelen, obligaties en
spaarrekeningen (zie informatiebron 5). Het tegenvallende resultaat op de
beleggingen van BNL wordt volgens het bestuur veroorzaakt doordat de
portefeuille teveel is samengesteld uit aandelen. Het bestuur wil dat voor 2012
gekozen wordt voor een meer risicomijdende belegging.
De penningmeester krijgt opdracht per 1 januari 2012 de beleggingsportefeuille
aan te passen met behulp van de volgende richtlijnen:
− Er is een minimaal gewenst rendement aan dividend én interest samen, van
3,7% over het totaal belegd vermogen op 1 januari 2012.
− € 5.840.000,- van het totaal belegd vermogen per 1 januari 2012 blijft aan in
de vorm van spaarrekeningen.
− Bij de keuze tussen aandelen of obligaties wordt er zoveel mogelijk
risicomijdend belegd, met in achtneming van bovenstaande rendementseis
van 3,7%.
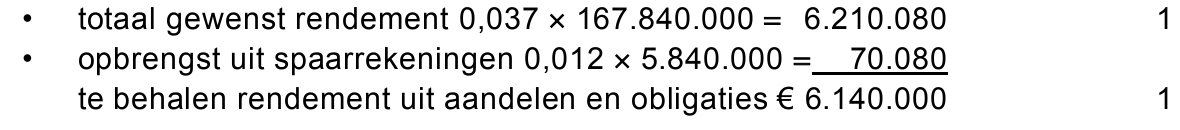
122pBereken het bedrag van het gezamenlijke rendement dat BNL over 2012 wil
behalen uit de beleggingen in aandelen en obligaties.
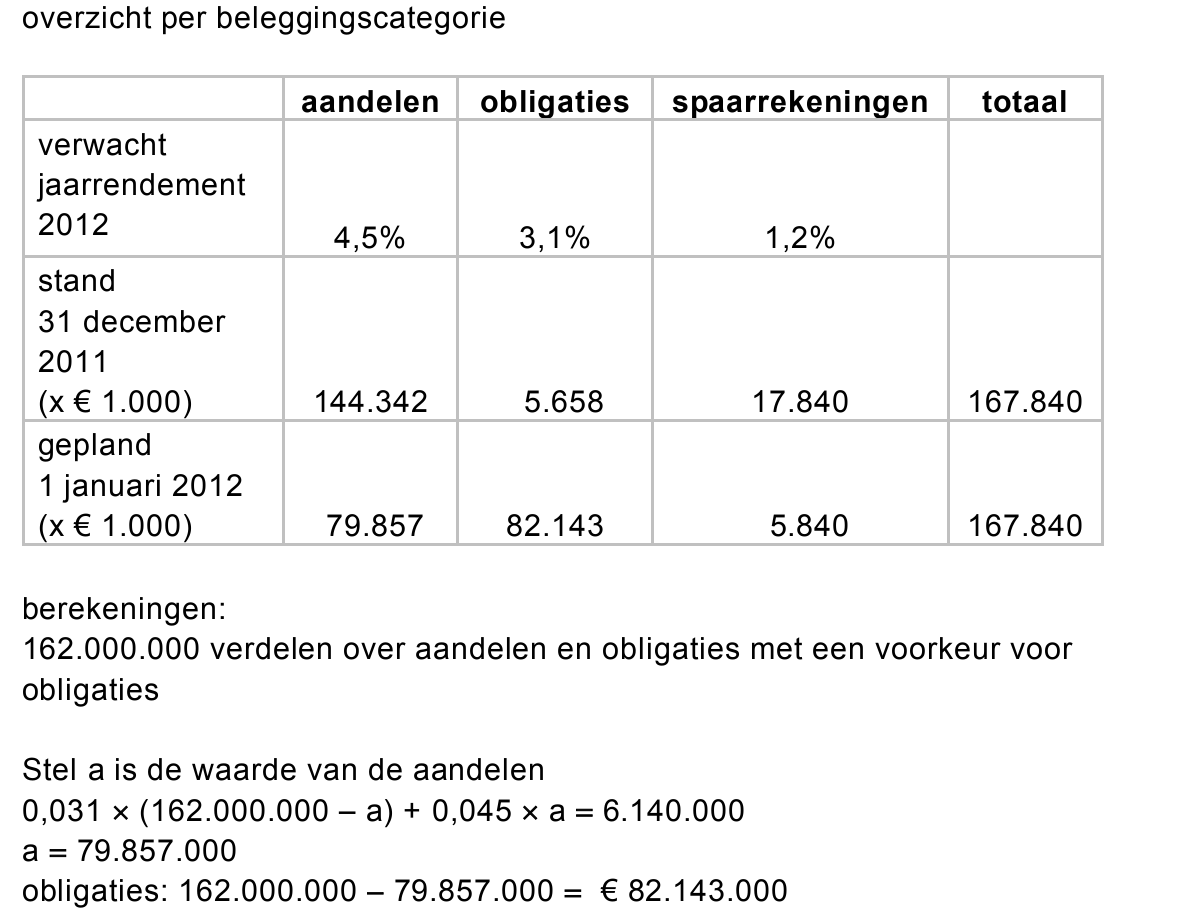
132puitwerkbijlageLaat zien hoe de beleggingsportefeuille van BNL er uit ziet na de aanpassing op
1 januari 2012. Rond af op 1.000,- euro.
Vul hiertoe de uitwerkbijlage horende bij deze vraag in.
opgave 3Opgave 3
Van Macho bv, een industriële onderneming die fietsen produceert en verkoopt,
zijn de volgende balansposten gegeven.
Balans Macho bv per 1 januari 2009
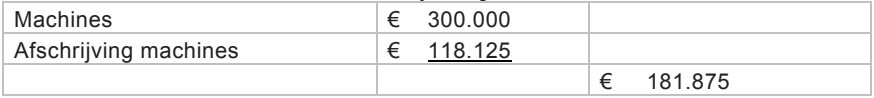
Op 1 januari 2009 bezit Macho 6 machines die op 1 april 2007 tegelijkertijd voor
hetzelfde bedrag per machine zijn aangeschaft. Ze worden in 4 jaar met gelijke
bedragen per jaar afgeschreven. Over delen van een jaar wordt naar
evenredigheid afgeschreven.
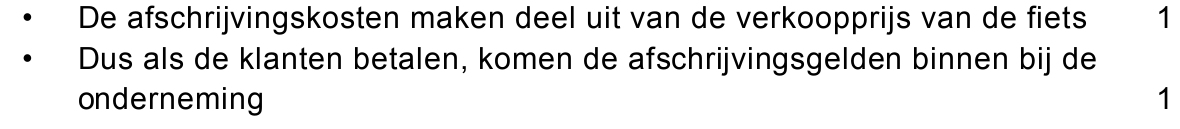
142pOp welke wijze verdient Macho de investering in de machines terug? Motiveer
het antwoord.
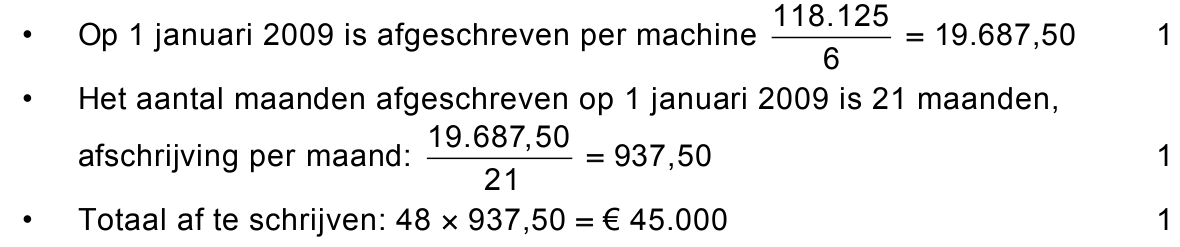
153pBereken hoeveel er totaal per machine wordt afgeschreven gedurende de 4 jaar.
161pBereken de geschatte restwaarde na 4 jaar van een op 1 april 2007 gekochte
machine.
opgave 4Opgave 4
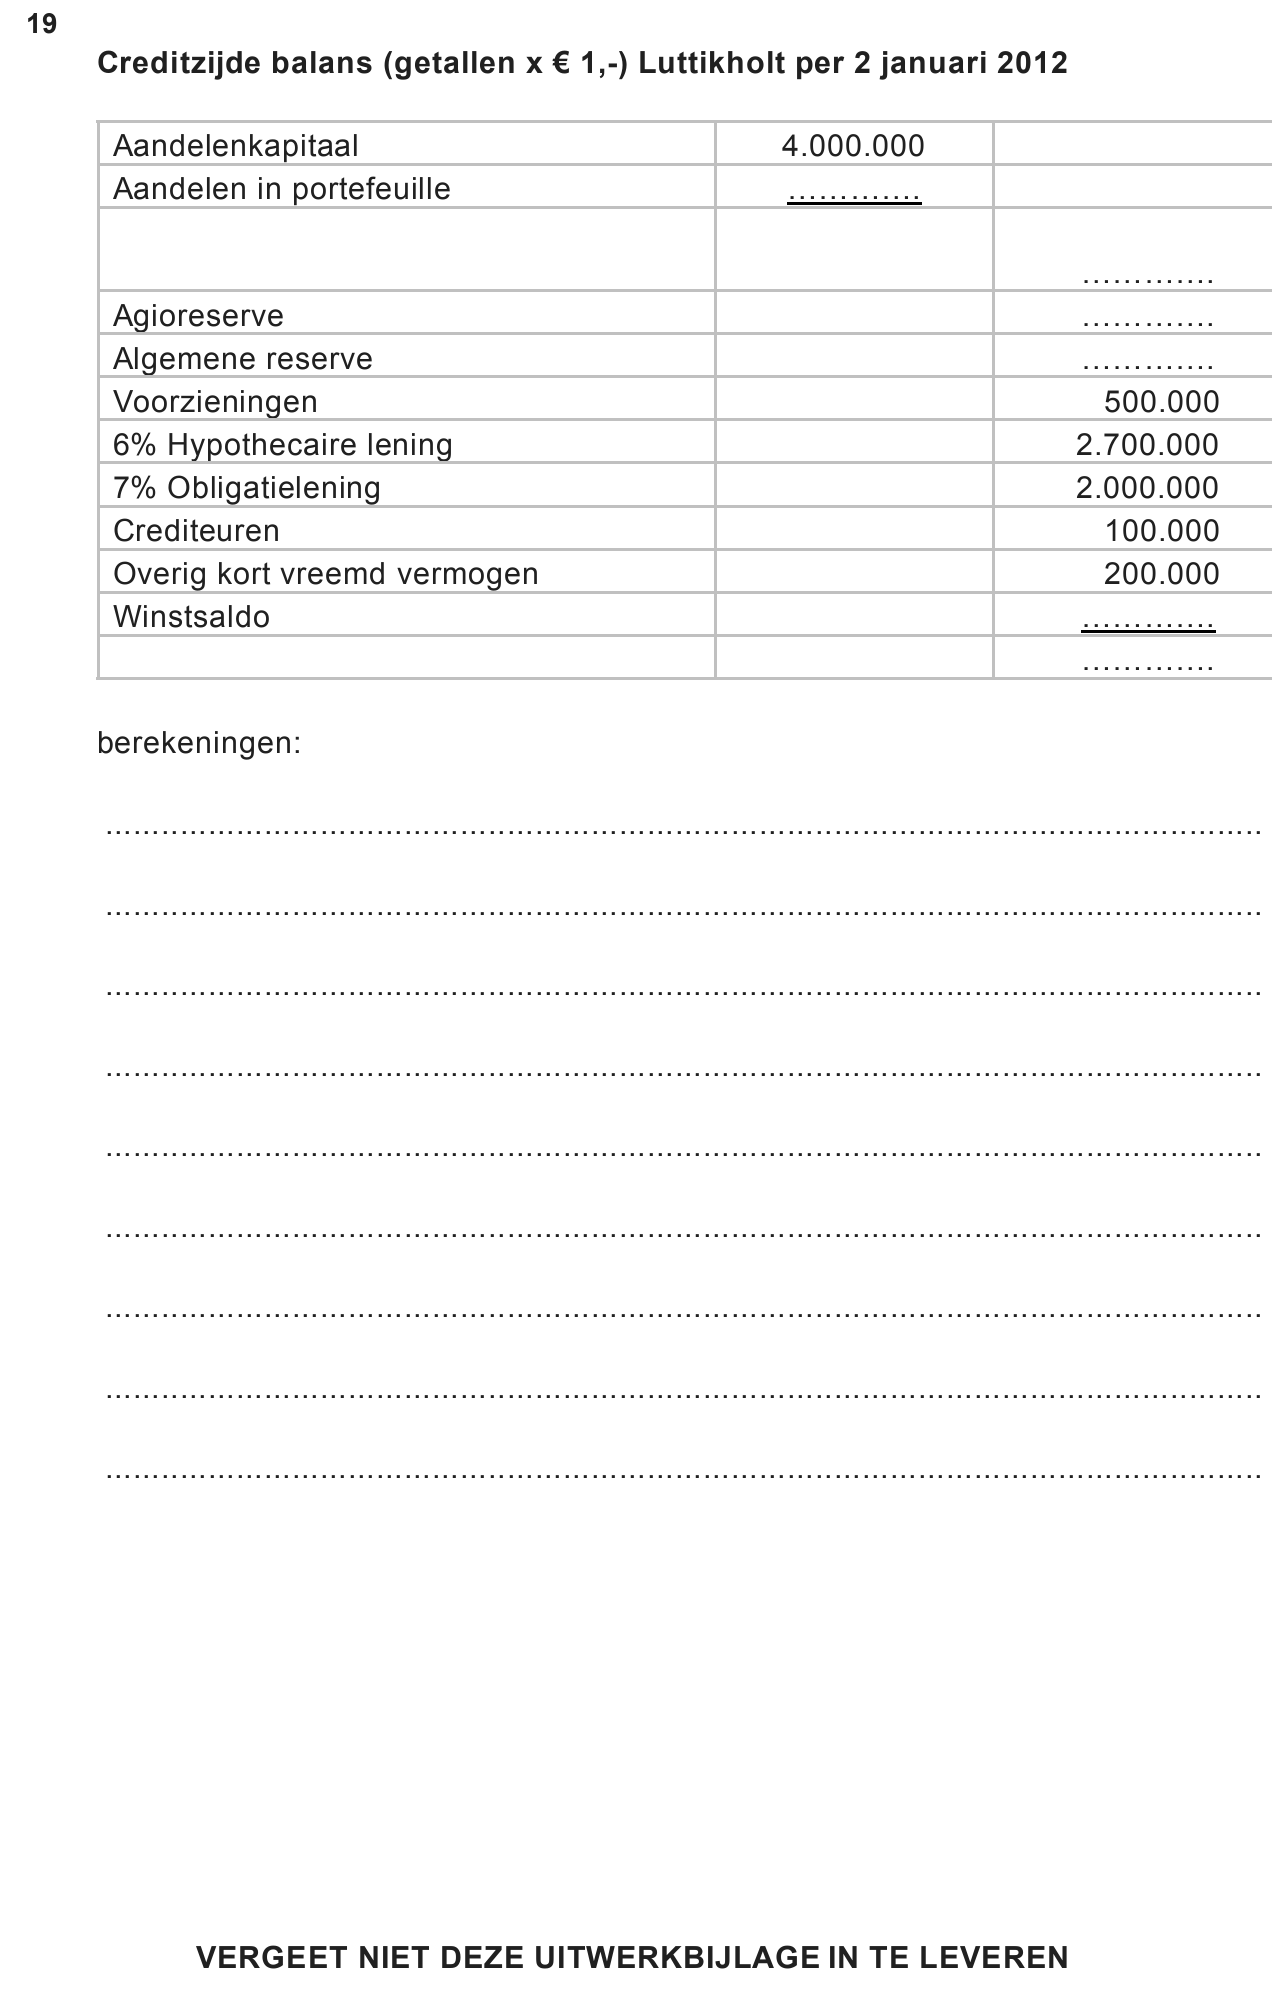
Luttikholt bv in Winterswijk is een meubelfabriek die op bestelling levert. De
creditzijde van de balans (getallen x € 1,-) van Luttikholt eind 2011 en 2010 ziet
er als volgt uit.

31 december 2011 31 december 2010 Aandelenkapitaal 4.000.000 4.000.000 Aandelen in portefeuille 1.500.000 1.500.000 2.500.000 2.500.000 Agioreserve 1.200.000 1.200.000 Algemene reserve 800.000 700.000 Voorzieningen 500.000 400.000 6% Hypothecaire lening 2.700.000 3.000.000 7% Obligatielening 2.000.000 2.000.000 Crediteuren 100.000 150.000 Overig kort vreemd vermogen 200.000 300.000 Winstsaldo 540.000 400.000 10.540.000 10.650.000
De nominale waarde per aandeel is € 20,-.
Over de veranderingen van het vermogen in 2011 is het volgende bekend:
− Op de hypothecaire lening is op 1 april 2011 afgelost.
− Over het kort vreemd vermogen wordt geen interest betaald.
− Op 1 januari 2011 is de volledige winst van 2010 verdeeld. De toename van
de algemene reserve is op dat moment ontstaan door de winstverdeling.
− De overige balansposten zijn gelijkmatig in het jaar veranderd.
Luttikholt levert op bestelling en laat klanten bij het afsluiten van een contract
een aanbetaling per kas doen.
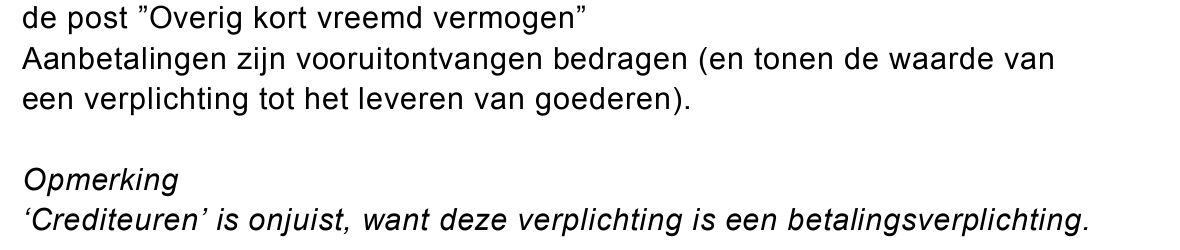
172pOp welke post van de creditzijde van de balans van Luttikholt komen deze
aanbetalingen tot uitdrukking? Verklaar het antwoord.
182pBereken de interestkosten over 2011.
De directeur, Herman Olde Luttikhuus, ziet een mogelijkheid de
bedrijfsactiviteiten in Duitsland per 1 januari 2012 uit te breiden. Om dit te
kunnen realiseren is een investering van € 1.000.000,- met bijbehorende
financiering nodig. De winstverdeling en een emissie van nieuwe aandelen
binnen de familie moeten zorgen voor de financiering van deze investering.
De winst van 2011 wordt op 1 januari 2012 als volgt verdeeld:
− Vennootschapsbelasting bedraagt € 120.600,-.
− Het cashdividendpercentage is 5%.
− De dividendbelasting is 15%.
− Het resterende deel wordt toegevoegd aan de algemene reserve.
Alle betalingen, voortvloeiende uit deze winstverdeling, worden op
1 januari 2011 voldaan.
De emissie van nieuwe aandelen vindt direct na de winstverdeling plaats tegen
een koers van € 42,-. De hiermee gepaard gaande bedragen worden direct
ontvangen.
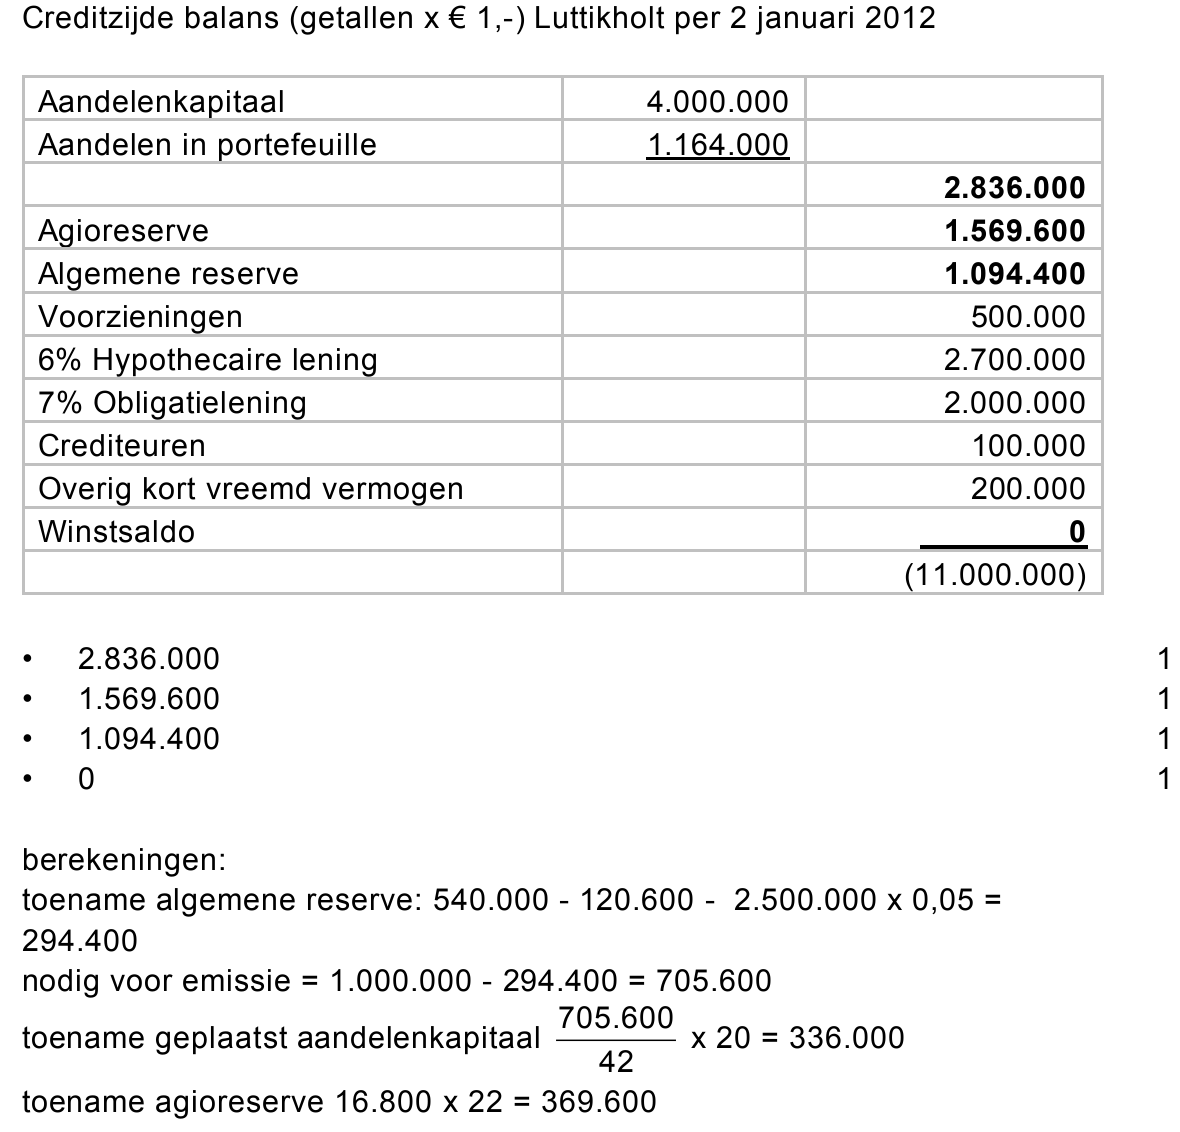
194puitwerkbijlageVul op de uitwerkbijlage, horende bij deze vraag, de creditkant van de balans
van 2 januari 2012 in, na de uitvoering van de winstverdeling en de emissie van
aandelen.
Een familielid heeft een ander voorstel voor de financiering. Hij stelt voor om de
helft van de financiering door middel van de Voorzieningen te doen
plaatsvinden.
202pIn welke situatie is dit mogelijk? Motiveer het antwoord.
opgave 5Opgave 5
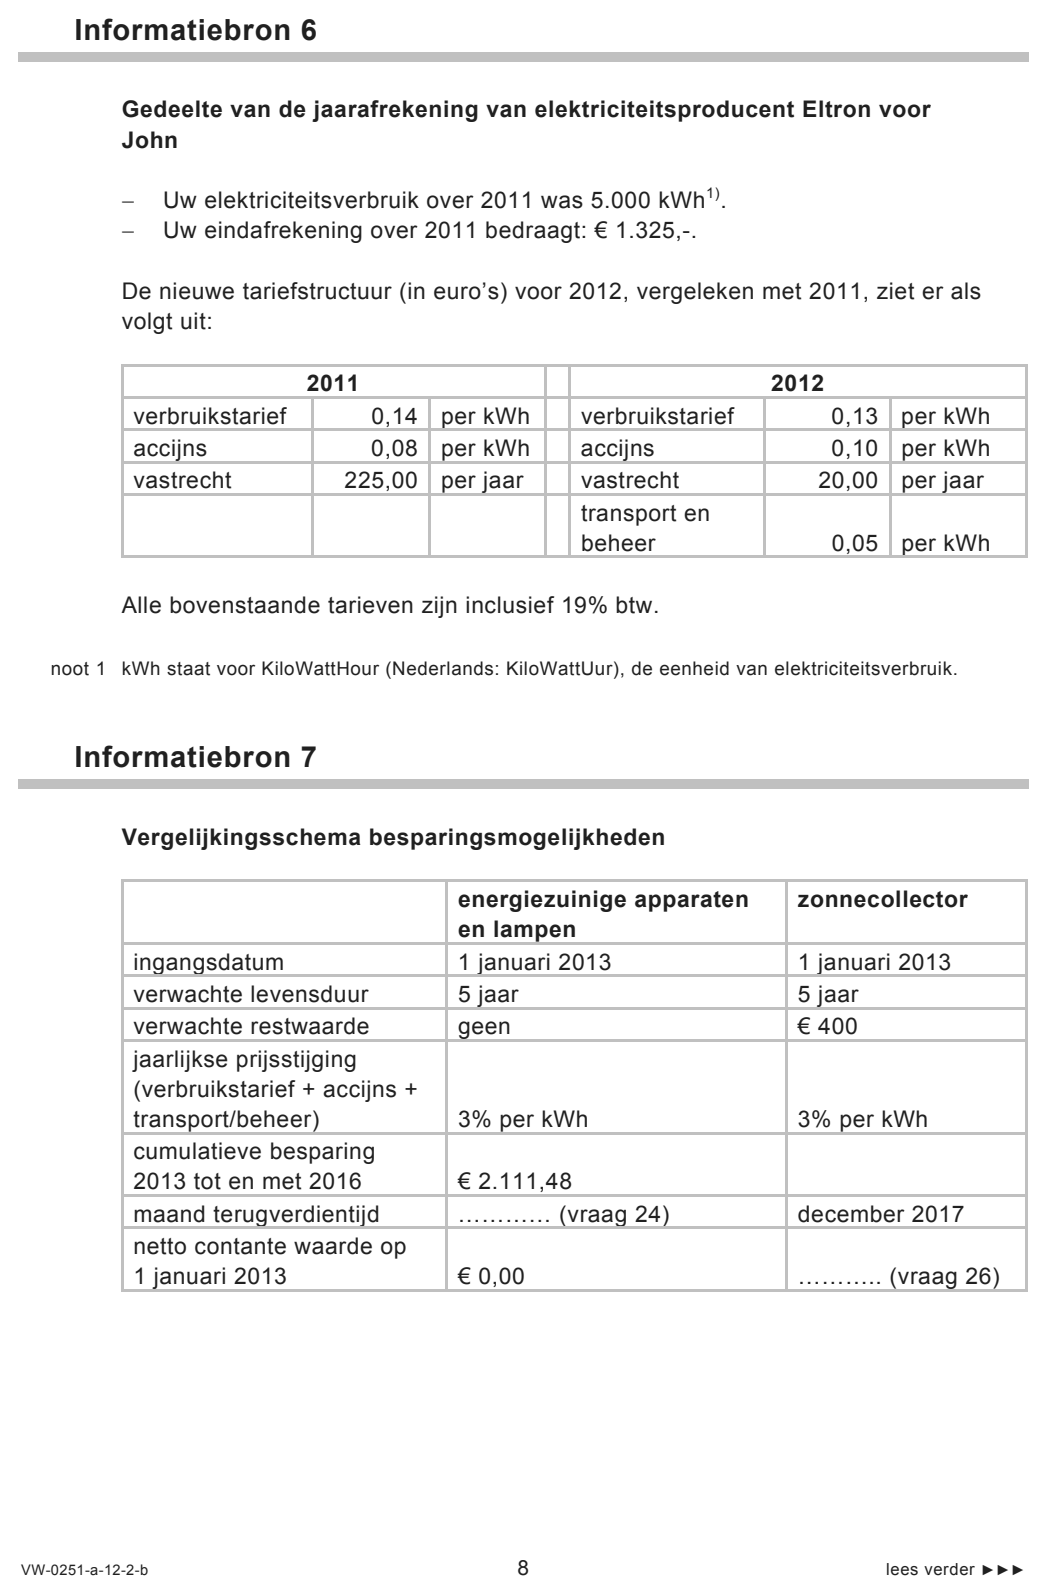
Bij deze opgave horen de informatiebronnen 6 tot en met 8.
Begin 2012 ontvangt John Wasies voor zijn huishouden de jaarafrekening van
zijn energieleverancier Eltron over het jaar 2011. Naast de afrekening is er een
brief dat per 1 januari 2012 de tariefstructuur in de berekeningswijze van de
elektriciteitsnota is aangepast (zie informatiebron 6).
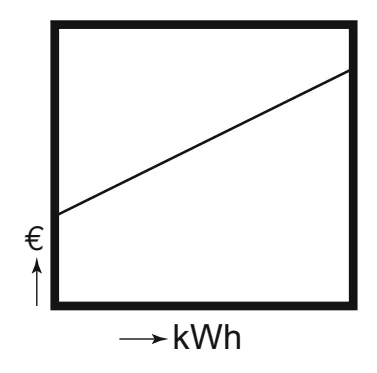
De wijziging in de tariefstructuur komt tot uiting in onderstaande afbeelding voor
2011 en 2012.
Afbeelding
Verloop van elektriciteitskosten van John met op de horizontale as het aantal
kWh en op de verticale as euro’s.
voor 2011:
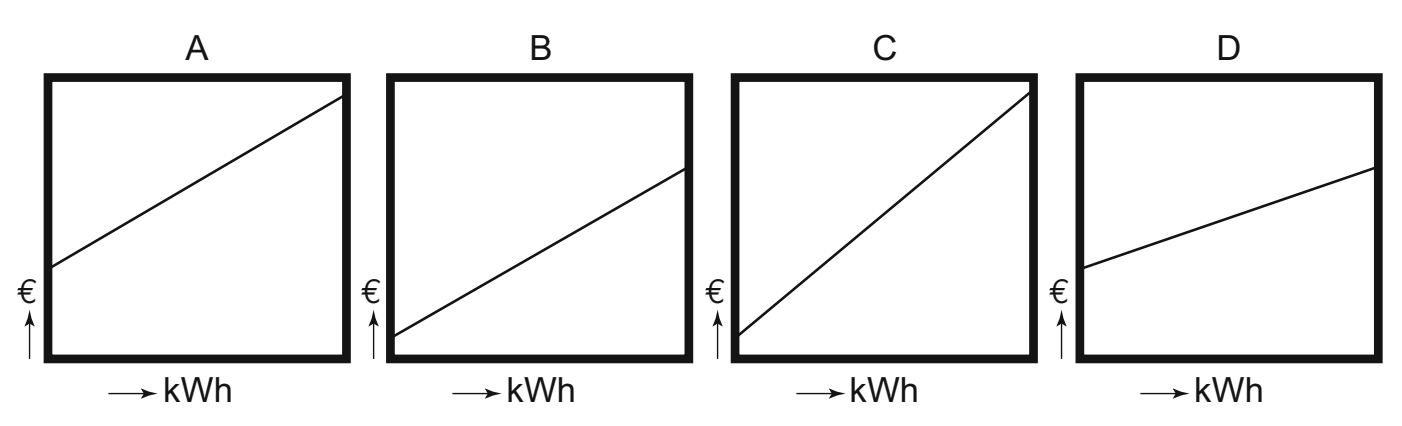
212pWelke van de bovenstaande grafieken geeft, bij gelijkblijvend verbruik, het
verloop van de elektriciteitskosten van John weer over 2012? Licht het antwoord
toe zonder berekening.
221pLeg uit waarom de nieuwe tariefstructuur, afgezien van een eventueel hogere
rekening, een extra stimulans is om het elektriciteitsverbruik te verminderen.
Na het lezen van een bericht in de krant over stijgende elektriciteitsprijzen
besluit John om energiekostenbesparende maatregelen te nemen die per
1 januari 2013 moeten ingaan. John zoekt een en ander uit en uiteindelijk ziet hij
twee besparingsmogelijkheden.
a bestaande lampen en apparaten vervangen door energiezuinige varianten;
b investeren in een zonnecollector en zelf elektriciteit opwekken.
Het verbruik in kWh verandert dan niet.
De voorkeur van John’s echtgenote Irene gaat uit naar energiezuinige lampen
en apparaten. De voorkeur van John gaat uit naar de zonnecollector. John
besluit de terugverdientijd én de netto contante waarde van beide varianten uit
te rekenen. Hij maakt hiervoor een schema (zie informatiebron 7). Hij gaat er
daarbij van uit dat elk jaar, voor het eerst op 1 januari 2013, de elektriciteitsprijs
per kWh met 3% zal stijgen en dat het vastrecht gelijk blijft.
a Energiezuinige lampen en apparaten
John kan per 1 januari 2013 alle gloeilampen vervangen door LED-lampen en
enkele energieverslindende huishoudelijke apparaten door nieuwe
energiezuinige. John betaalt voor deze lampen en apparaten een winkelprijs van
€ 2.450,- (inclusief 19% btw) en dit levert hem een verwachte directe jaarlijkse
energiebesparing in kWh op van 35% ten opzichte van het oude verbruik in
kWh.
232pBereken de besparing in euro’s op de elektriciteitsrekening van 2013 die John
mag verwachten door de aanschaf van energiezuinige lampen en apparaten
(zie informatiebron 6 en 7).
242pBereken in welke maand van 2017 deze investering volledig zou zijn
terugverdiend. Ga er van uit dat de besparingen gelijkmatig over het jaar worden
ontvangen (zie informatiebron 6 en 7).
b Zonnecollector
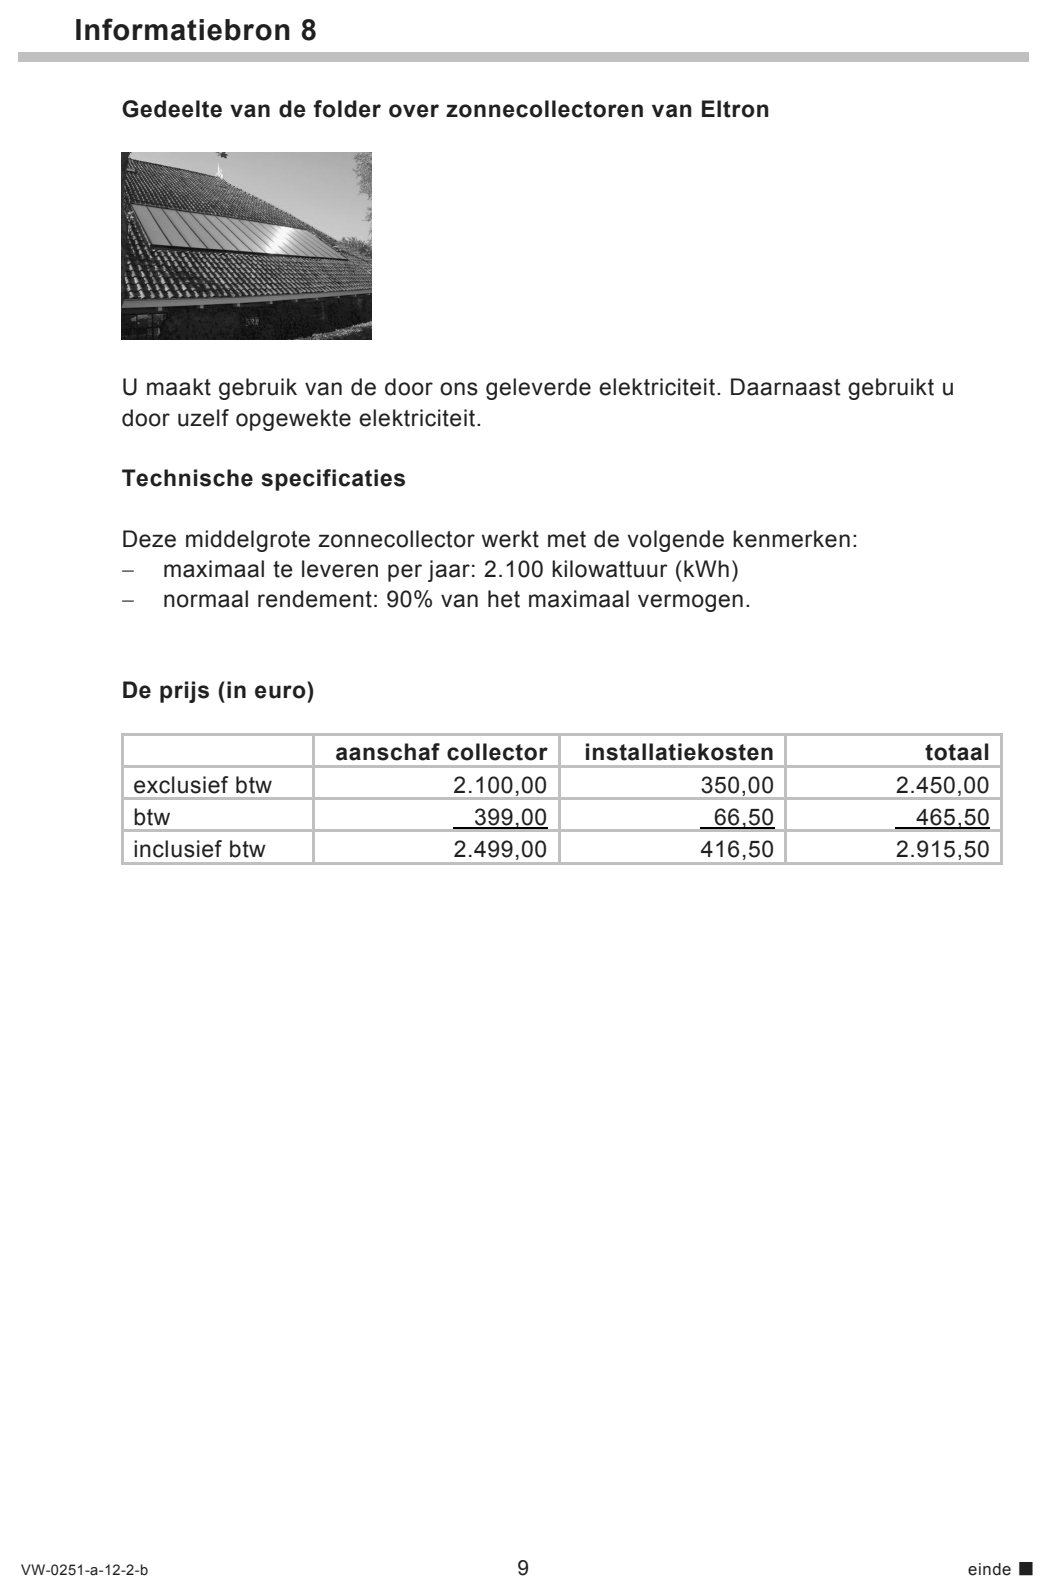
Er zijn verschillende aanbieders van zonnecollectoren op de markt. John wil in
dat geval kiezen voor een aanbod van zijn eigen energieleverancier (zie
informatiebron 8).
Maak bij de beantwoording van vraag 25, 26 en 27 gebruik van
informatiebronnen 6, 7 en 8.
251pBereken de besparing in euro’s op de elektriciteitsrekening over het jaar 2013
die John mag verwachten bij normaal rendement van de zonnecollector zoals
beschreven in informatiebron 8.
John berekent ook de netto contante waarde van beide mogelijkheden.
De cashflow is hierbij gedefinieerd als het jaarlijkse voordeel op de
energiekosten als gevolg van de investering. De cashflows worden contant
gemaakt tegen een vermogenskostenvoet van 3%. De besparingen worden bij
deze berekening steeds aan het eind van het jaar gerealiseerd.
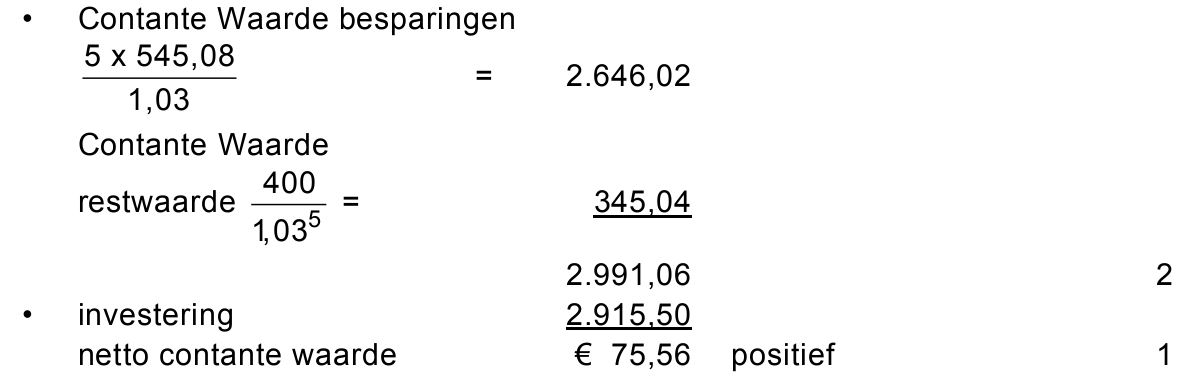
263pBereken de netto contante waarde op 1 januari 2013 van de investering in de
zonnecollector (zie formuleblad).
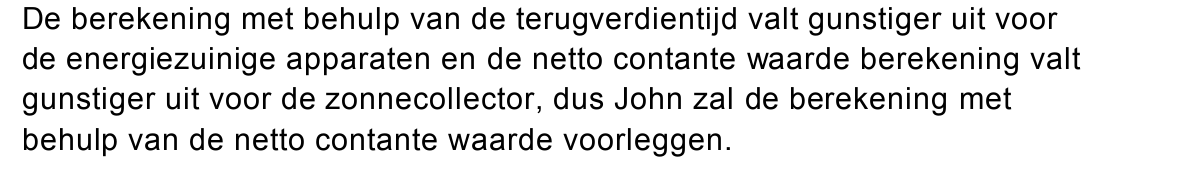
271pWelke van de twee berekeningen, terugverdientijd of netto contante waarde,
komt John het beste uit als hij zijn vrouw van zijn gelijk wil overtuigen? Licht het
antwoord toe.
opgave 6Opgave 6
In deze opgave blijven de belastingen buiten beschouwing
Onderneming Imo produceert twee producten, Uno en Quinta. De normale
productie en afzet per kwartaal zijn 10.000 stuks Uno en 8.000 stuks Quinta.
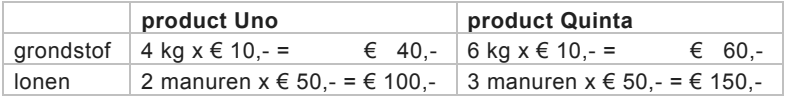
De standaard directe fabricagekosten zijn als volgt samengesteld:
De bij de normale productie en afzet verwachte indirecte fabricagekosten voor
het eerste kwartaal van 2012 bedragen € 1.430.000,-.
Deze indirecte fabricagekosten worden in de kostprijs opgenomen door middel
van een voor product Uno en Quinta gelijke opslag in euro’s per direct manuur.
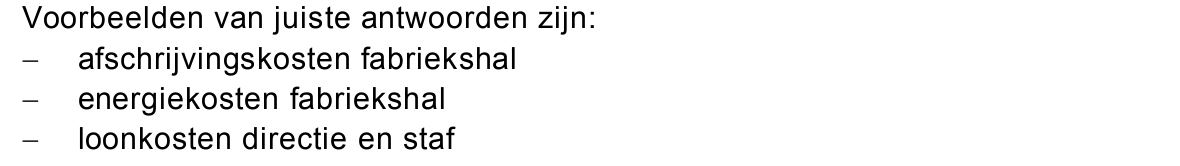
282pGeef twee voorbeelden van indirecte fabricagekosten.
292pBereken de opslag per direct manuur.
Per 1 april 2012 zijn de volgende nacalculatorische gegevens over het eerste
kwartaal 2012 bekend:
− De productie en afzet is 9.500 stuks Uno en 7.900 stuks Quinta.
− De loonkosten bedragen € 2.107.250,-.
− Er zijn geen prijsresultaten.
− De indirecte fabricagekosten bedragen € 1.420.244,-.
302pBereken het nacalculatorische budgetresultaat op de indirecte fabricagekosten
over het eerste kwartaal 2012. Geef daarbij ook aan of het om een positief of
negatief resultaat gaat.
Het budgetresultaat op de indirecte fabricagekosten wordt volgens de algemeen
directeur mede veroorzaakt door een te groot aantal manuren dat bij de
productie is ingezet.
312pToon met een berekening het ongelijk van de algemeen directeur aan (zie
formuleblad).
De financieel directeur heeft echter vastgesteld dat de indirecte fabricagekosten
voor een groot deel constant zijn en meent dat, gezien de nacalculatorische
productie en afzet, het budgetresultaat op de indirecte fabricagekosten voor een
belangrijk deel daardoor verklaard wordt.
322pHoe wordt het door de financieel directeur bedoelde resultaat genoemd?
Leg uit hoe dit resultaat ontstaat.
Bronvermelding
Een opsomming van de in dit examen gebruikte bronnen, zoals teksten en afbeeldingen, is te vinden in het bij dit examen
behorende correctievoorschrift, dat na afloop van het examen wordt gepubliceerd.